猜你想问
卫星化学2026年三季报核心内容是什么?
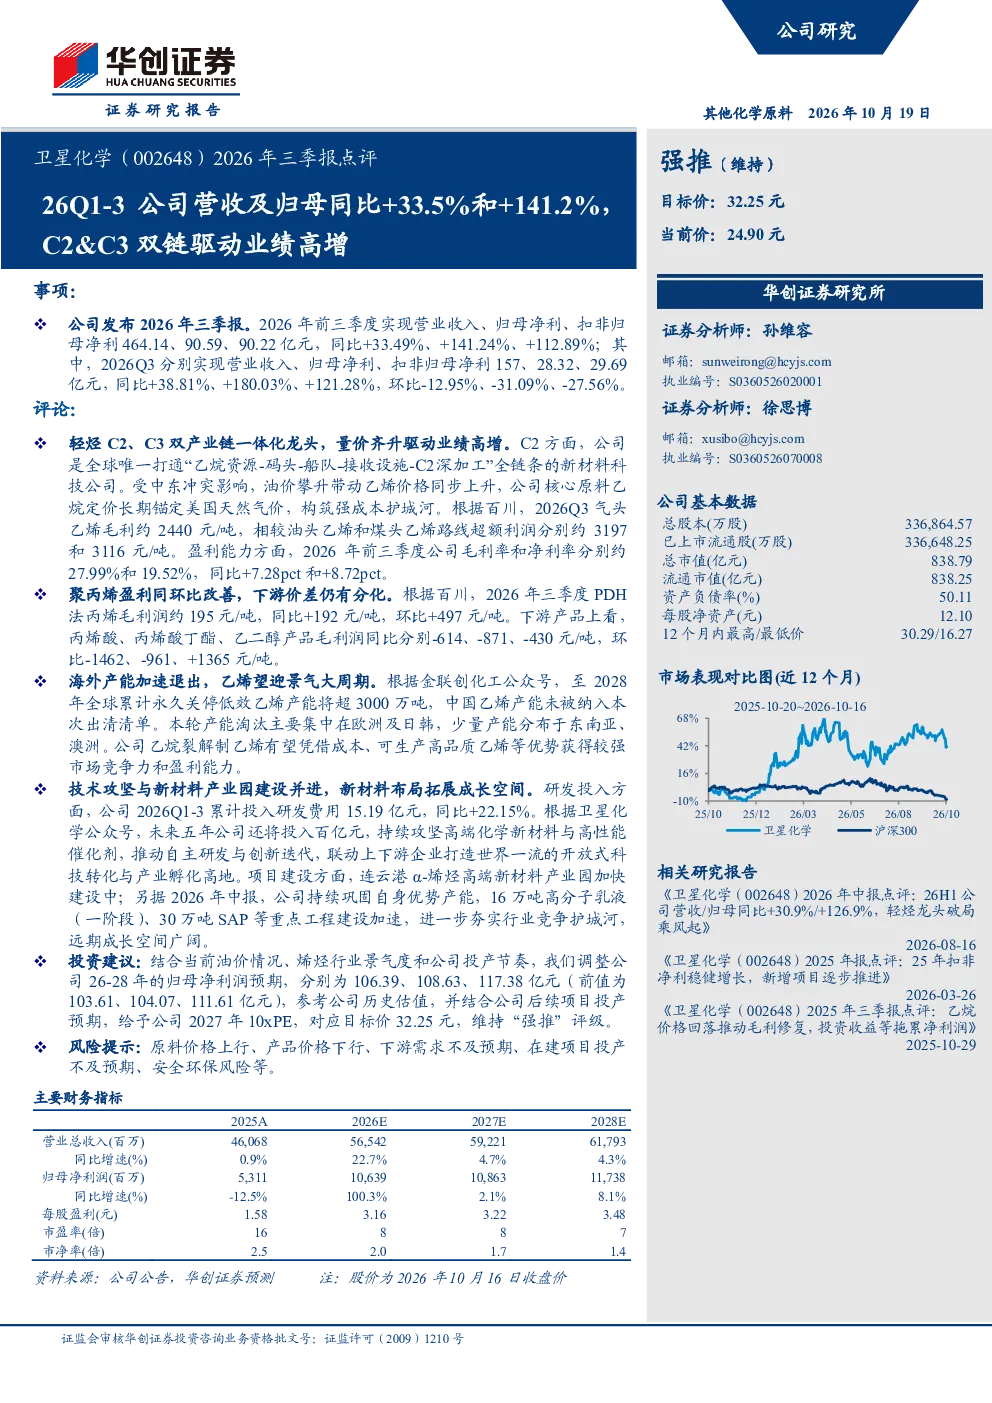
卫星化学2026年前三季度实现营业收入464.14亿元,同比增长33.49%;归母净利润90.59亿元,同比增长141.24%。公司作为轻烃C2、C3双产业链一体化龙头,受益于中东冲突导致油价攀升,核心原料乙烷定价锚定美国天然气价,构筑强成本护城河,推动业绩高增。C2方面,2026Q3气头乙烯毛利约2440元/吨,相较油头和煤头乙烯路线超额利润分别约3197元/吨和3116元/吨。聚丙烯盈利同环比改善,2026年Q3PDH法丙烯毛利润约195元/吨,同比提升192元/吨。研发投入方面,2026Q1-3累计投入研发费用15.19亿元,同比增长22.15%,未来五年还将投入百亿元推动新材料与催化剂研发。
C2、C3产业链发展趋势如何?
全球乙烯产能加速退出,中国乙烯产能未被纳入出清清单,乙烷裂解制乙烯具备成本和品质优势。卫星化学作为轻烃C2、C3双产业链一体化龙头,核心原料乙烷定价锚定美国天然气价,构筑强成本护城河。下游产品价差分化,丙烯酸、丙烯酸丁酯、乙二醇产品毛利润同比分别下降614元/吨、871元/吨、430元/吨。连云港α-烯烃高端新材料产业园加快建设中,16万吨高分子乳液、30万吨SAP等重点工程加速推进,未来五年还将投入百亿元推动新材料与催化剂研发。
报告重点分析了卫星化学的哪些方面?
报告重点分析了卫星化学的业绩表现、成本优势、产业链布局和研发投入。公司2026年前三季度营收和归母净利润分别同比增长33.49%和141.24%,毛利率和净利率分别约27.99%和19.52%,同比提升7.28pct和8.72pct。C2方面,2026Q3气头乙烯毛利约2440元/吨,相较油头和煤头乙烯路线超额利润分别约3197元/吨和3116元/吨。聚丙烯盈利同环比改善,2026年Q3PDH法丙烯毛利润约195元/吨,同比提升192元/吨。研发投入方面,2026Q1-3累计投入研发费用15.19亿元,同比增长22.15%,未来五年还将投入百亿元推动新材料与催化剂研发。
当前市场对卫星化学的判断是什么?
当前市场对卫星化学的判断主要基于其成本优势、产业链布局和业绩表现。卫星化学作为轻烃C2、C3双产业链一体化龙头,核心原料乙烷定价锚定美国天然气价,构筑强成本护城河,在中东冲突导致油价攀升的背景下推动业绩高增。公司乙烯产能未被纳入出清清单,具备成本和品质优势。C2方面,2026Q3气头乙烯毛利约2440元/吨,相较油头和煤头乙烯路线超额利润分别约3197元/吨和3116元/吨。聚丙烯盈利同环比改善,2026年Q3PDH法丙烯毛利润约195元/吨,同比提升192元/吨。但下游产品价差分化,丙烯酸、丙烯酸丁酯、乙二醇产品毛利润同比分别下降614元/吨、871元/吨、430元/吨。
研报提示了哪些风险?
研报提示了以下风险:原料价格上行、产品价格下行、下游需求不及预期、在建项目投产不及预期、安全环保风险等。具体来看,下游产品价差分化,丙烯酸、丙烯酸丁酯、乙二醇产品毛利润同比分别下降614元/吨、871元/吨、430元/吨,可能影响公司盈利能力。此外,公司在建项目如连云港α-烯烃高端新材料产业园加速推进,但若投产不及预期可能影响未来业绩。研发投入方面,2026Q1-3累计投入研发费用15.19亿元,同比增长22.15%,未来五年还将投入百亿元推动新材料与催化剂研发,研发投入加大也可能带来一定风险。