猜你想问
中国移动2026年三季报核心数据有哪些?
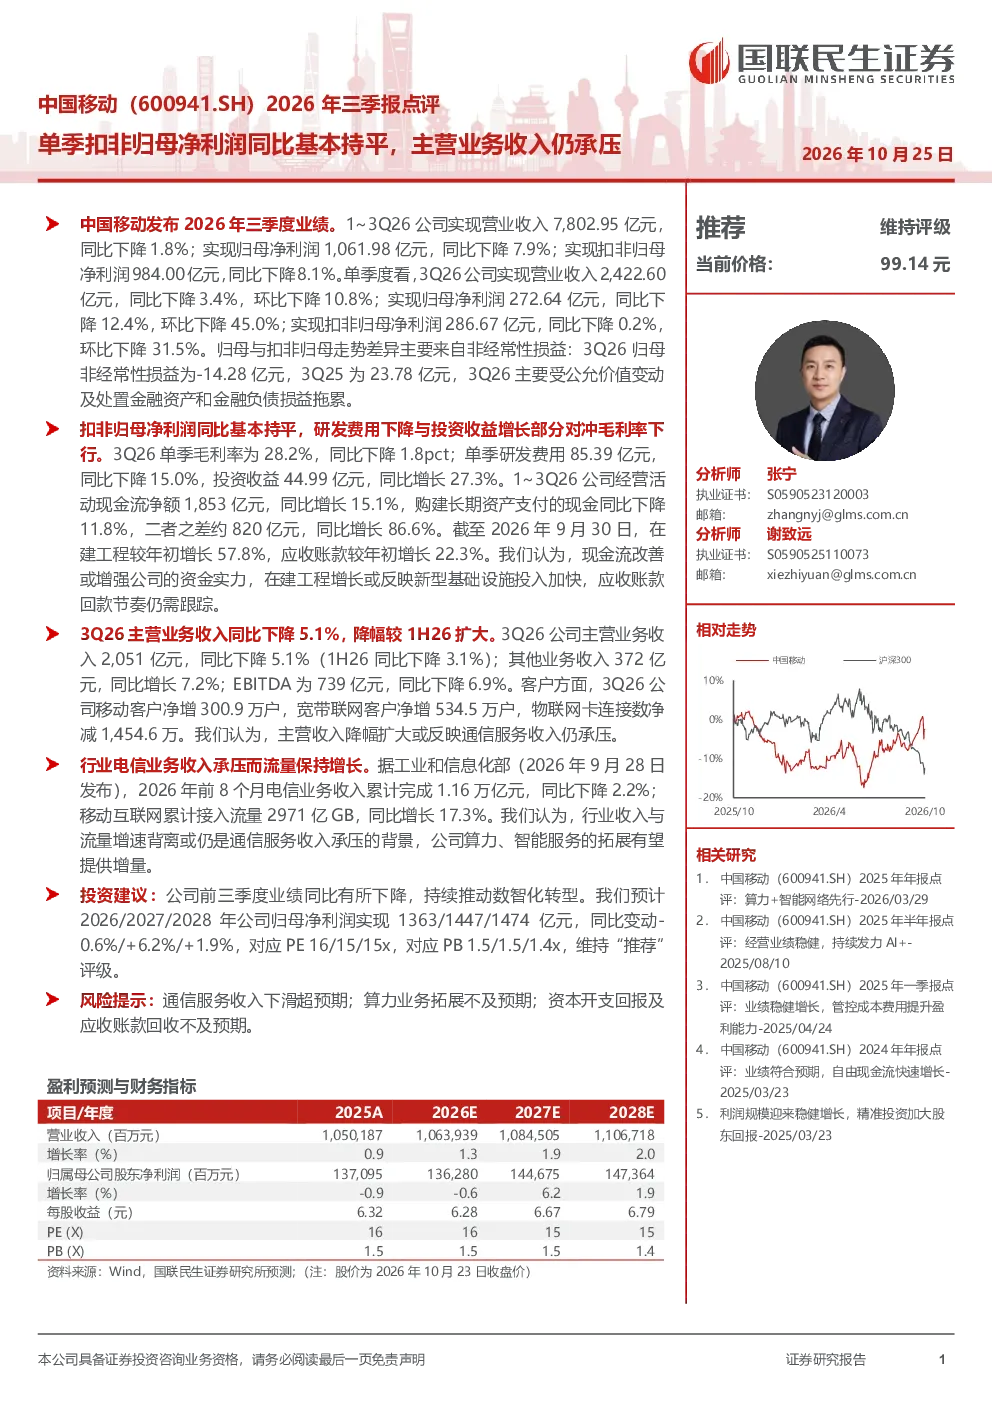
中国移动2026年三季报显示,1~3Q26营业收入7,802.95亿元,同比下降1.8%;归母净利润1,061.98亿元,同比下降7.9%;扣非归母净利润984.00亿元,同比下降8.1%。单季度(3Q26),营业收入2,422.60亿元,同比下降3.4%,环比下降10.8%;归母净利润272.64亿元,同比下降12.4%,环比下降45.0%;扣非归母净利润286.67亿元,同比下降0.2%,环比下降31.5%。归母与扣非归母净利润走势差异主要来自非经常性损益,3Q26为-14.28亿元(3Q25为23.78亿元),主要受公允价值变动及处置金融资产和金融负债损益拖累。
通信行业发展趋势如何?
通信行业呈现收入与流量增速背离的现象。电信业务收入累计完成1.16万亿元,同比下降2.2%;但移动互联网累计接入流量2971亿GB,同比增长17.3%。这反映了通信服务收入承压的现状。行业增长主要依赖流量提升,而通信服务收入面临挑战。公司算力、智能服务的拓展有望提供新的增长点,但短期内仍需关注传统业务收入压力。
报告重点分析了哪些方面?
报告重点分析了业绩表现、盈利能力、主营业务收入、行业背景及投资建议。业绩方面,单季扣非归母净利润同比基本持平,但主营业务收入承压。盈利能力分析显示,研发费用下降与投资收益增长部分对冲了毛利率下行。主营业务收入同比下降5.1%,降幅较上半年扩大。报告还关注了经营活动现金流净额增长及在建工程、应收账款变化。
当前市场对通信行业的判断是什么?
当前市场认为通信行业面临收入与流量增速背离的挑战。电信业务收入下降,而流量增长迅速,反映了通信服务收入承压。行业增长依赖流量提升,但传统业务收入面临竞争和技术变革压力。公司通过拓展算力、智能服务等新业务,试图寻找新的增长点。整体来看,行业仍处于转型升级阶段,未来增长潜力与风险并存。
研报提示了哪些风险?
研报提示的主要风险包括通信服务收入下滑超预期、算力业务拓展不及预期、资本开支回报及应收账款回收不及预期。通信服务收入是公司核心收入来源,若其下滑超预期,将对公司业绩产生较大影响。算力、智能服务等新业务拓展面临市场竞争和技术迭代风险。此外,资本开支增加和应收账款增长也可能对公司现金流和盈利能力带来压力。