猜你想问
这份研报的核心内容是什么?
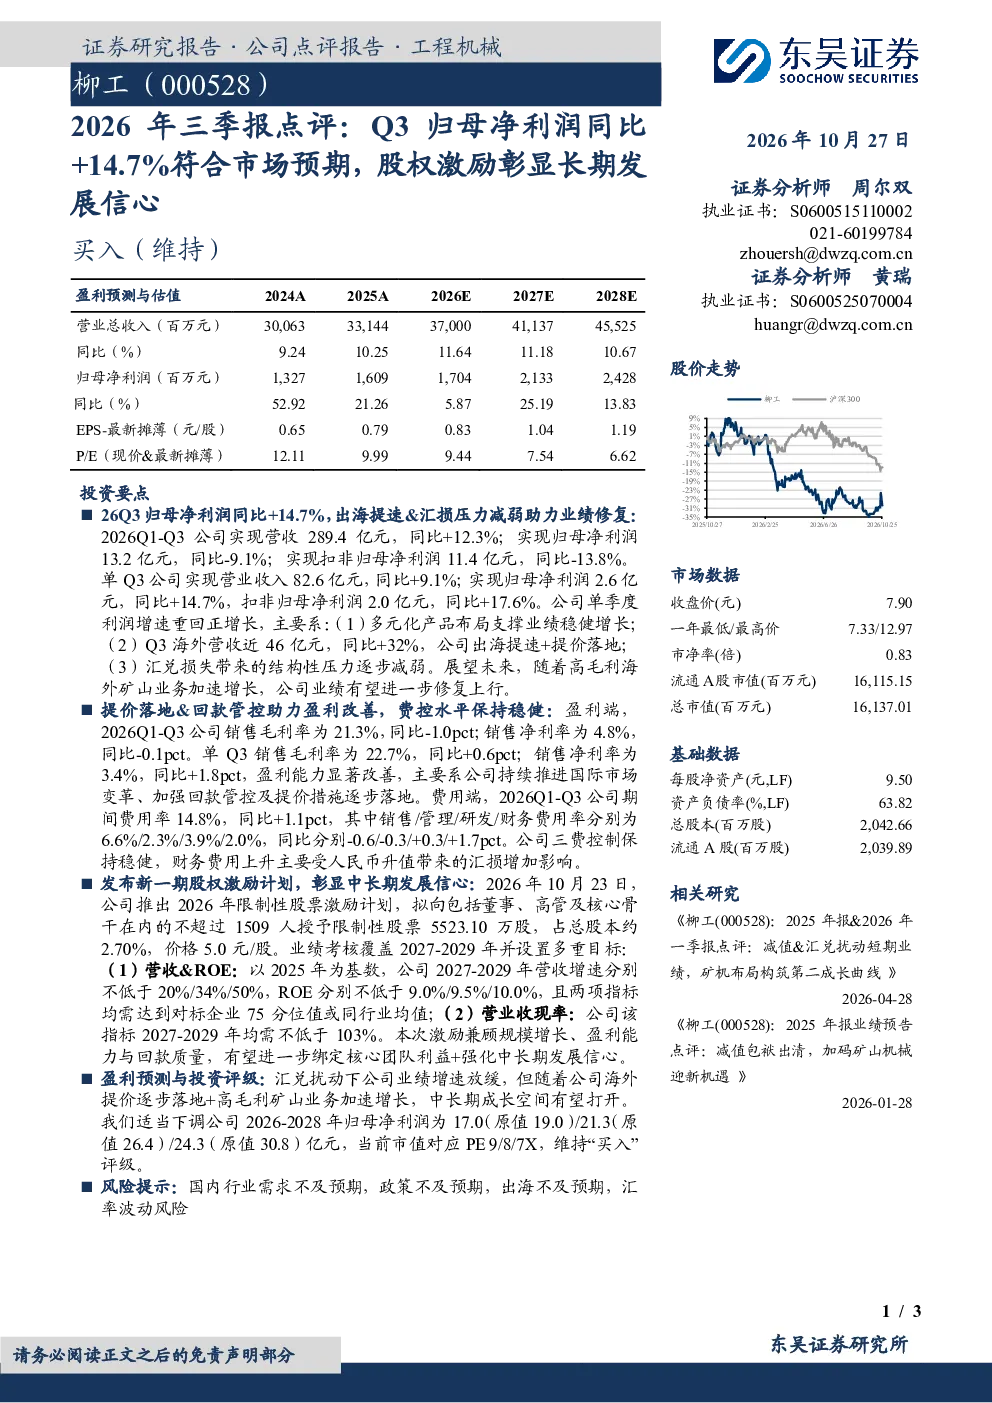
这份研报主要点评了2026年第三季度的业绩表现,指出归母净利润同比增加了14.7%,达到了市场预期。主要增长动力来自出海业务的加速,海外营收同比增长32%,达到近46亿元。同时,汇损压力的减弱也贡献了利润提升。报告还分析了单季度的销售毛利率和净利率,分别提升了0.6个百分点和1.8个百分点,显示出公司盈利能力的显著改善。此外,公司推出了股权激励计划,拟授予5523.10万股限制性股票,占总股本约2.70%,以激励长期发展信心。
报告对所属赛道/行业发展趋势有何分析?
报告指出,公司通过出海提速实现了业绩增长,这反映了当前工程机械行业向海外市场拓展的趋势。海外营收的快速增长表明,随着国内市场竞争加剧,企业积极寻求国际市场机会已成为行业发展的重要方向。同时,报告也提到多元化产品布局的重要性,这暗示行业未来可能需要通过技术创新和产品多样化来提升竞争力。汇损压力的减弱对利润的正面影响也说明,汇率波动是行业面临的重要风险因素,企业需要加强风险管理能力。
研报重点分析了哪些方向?
研报重点分析了公司的业绩表现、费用控制、股权激励计划以及投资评级。在业绩方面,报告详细解读了Q3净利润增长的原因,包括出海提速、汇损压力减弱和多元化产品布局等。费用控制方面,报告指出虽然期间费用率有所上升,但整体费用控制保持稳健,各费用率同比均有所下降。股权激励计划是报告的另一重点,公司通过该计划向核心员工授予股票,以绑定长期利益。最后,报告对公司的投资评级进行了调整,并给出了相应的理由。
根据报告,当前市场现状如何判断?
根据报告,当前市场对公司的业绩表现持积极态度,Q3净利润同比增长14.7%符合市场预期,显示出公司在市场竞争中具备一定的优势。出海业务的加速为公司带来了新的增长点,海外营收的快速增长也反映了国际市场对该公司产品的认可。然而,报告也提到了费用率上升的问题,特别是财务费用率的上升,这可能与汇率波动有关。总体来看,市场对公司的长期发展持乐观态度,但同时也关注其费用控制和汇率风险管理能力。
研报提到了哪些风险提示?
研报提到了几个重要的风险提示。首先,国内行业需求不及预期可能对公司业绩造成影响,因为国内市场竞争激烈,需求波动可能较大。其次,政策不及预期也是一个风险因素,政策的变化可能对公司经营产生直接或间接的影响。此外,出海业务虽然带来了新的增长机会,但也面临不确定性,出海不及预期可能影响业绩增长。最后,汇率波动风险也不容忽视,人民币升值可能导致汇损增加,影响公司利润水平。这些风险因素需要公司密切关注和管理。