猜你想问
中远海特2026年三季报核心数据有哪些?
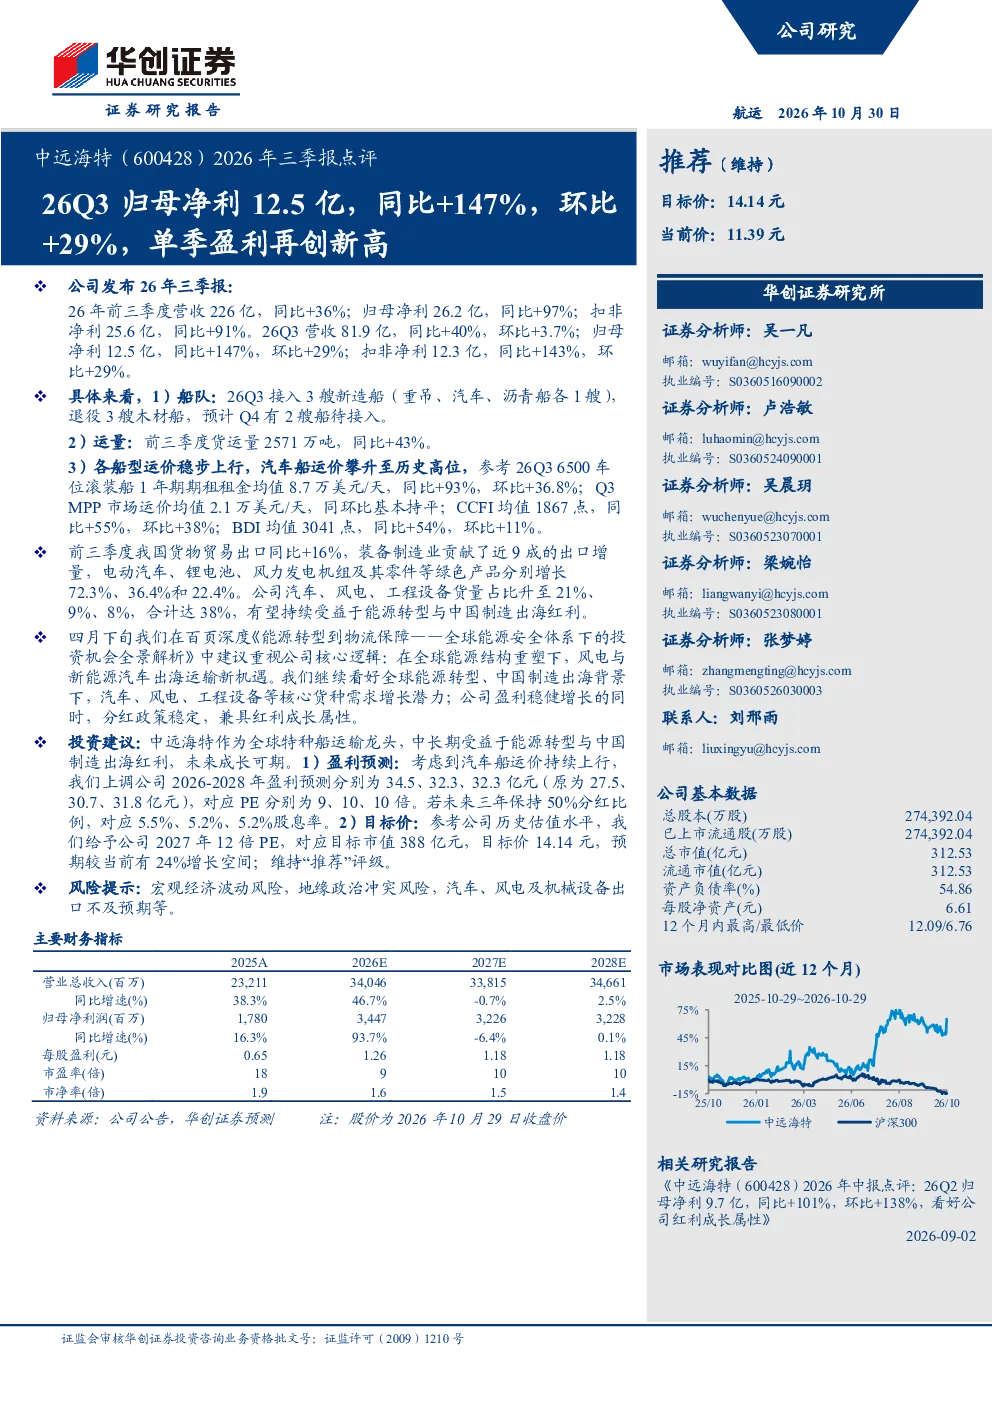
中远海特2026年三季报显示,归母净利12.5亿,同比大幅增长147%,环比增长29%,单季盈利创下新高。前三季度营收226亿,同比增长36%;归母净利26.2亿,同比增长97%;扣非净利25.6亿,同比增长91%。公司船队运营稳健,26Q3新接入3艘船,运量同比增长43%,各船型运价稳步上行,特别是汽车船运价达到历史高位。
报告如何体现行业发展趋势?
报告指出,我国出口同比增长16%,装备制造业贡献近九成增量,绿色产品如电动汽车、锂电池、风电设备等增长显著。中远海特汽车、风电、工程设备货量占比升至38%,受益于能源转型与中国制造出海趋势。分析师强调全球能源结构重塑下,风电与新能源汽车运输迎来新机遇,公司在此赛道具备发展潜力。
报告重点分析了哪些方向?
报告重点分析了中远海特的运营情况,包括船队规模变化、货运量增长及运价趋势。公司26Q3接入3艘新造船,运量同比增长43%,汽车船期租租金同比大幅上涨93%。此外,报告还解析了公司业务与绿色产业结合的深度,如风电设备运输占比提升,以及公司如何受益于全球能源转型趋势。
当前市场对中远海特有何判断?
市场关注中远海特在能源转型背景下的业务拓展能力。公司前三季度业绩亮眼,归母净利同比增长97%,扣非净利同比增长91%,显示经营效率提升。行业层面,风电与新能源汽车运输需求增长,为公司带来发展契机。公司船队结构优化,运价上行,进一步支撑盈利能力。
研报提示了哪些风险因素?
研报提示的风险因素包括宏观经济波动可能影响航运需求,地缘政治冲突带来不确定性,以及汽车、风电、机械设备出口不及预期等。这些因素可能影响公司货运量及运价表现,需持续关注行业环境变化对公司经营的影响。
你可能感兴趣
2026年三季报点评26Q3实现归母净利5.40亿元,同比+78.72%;双网协同持续深化
华创证券2026-10-24
2024年三季报点评:24Q3扣非归母净利1.7亿,同比-8.9%,环比+26%,盈利环比改善
交通运输华创证券2024-10-27
2026年三季报点评Q3扣非归母净利同比+61.2%,PrimeDay错期扰动单季收入
东吴证券2026-10-29
中煤能源(601898.SH)2026年三季报点评:26Q3归母净利润环比增长,股东增持彰显信心
国联民生证券2026-10-24
2024年三季报点评:业绩符合预期,单季归母净利再创新高
有色金属华创证券2024-10-19
2024年三季报点评:24Q3归母净利1.8亿元,同比+19.9%,环比+12.1%,行业景气持续回升
交通运输华创证券2024-10-17
2024年三季报点评:Q3归母净利0.98亿元,同比+117%,环比-5%,看好外贸化学品船第二增长曲线
华创证券2024-10-25
2024年三季报点评:24Q3归母净利213亿,同比+286%,环比+110%,业绩表现亮眼
交通运输华创证券2024-11-02
2026年中报点评26Q2归母净利9.7亿,同比+101%,环比+138%,看好公司红利成长属性
华创证券2026-09-02
2026年三季报点评Q3归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21