猜你想问
中煤能源26Q3报告核心内容有哪些?
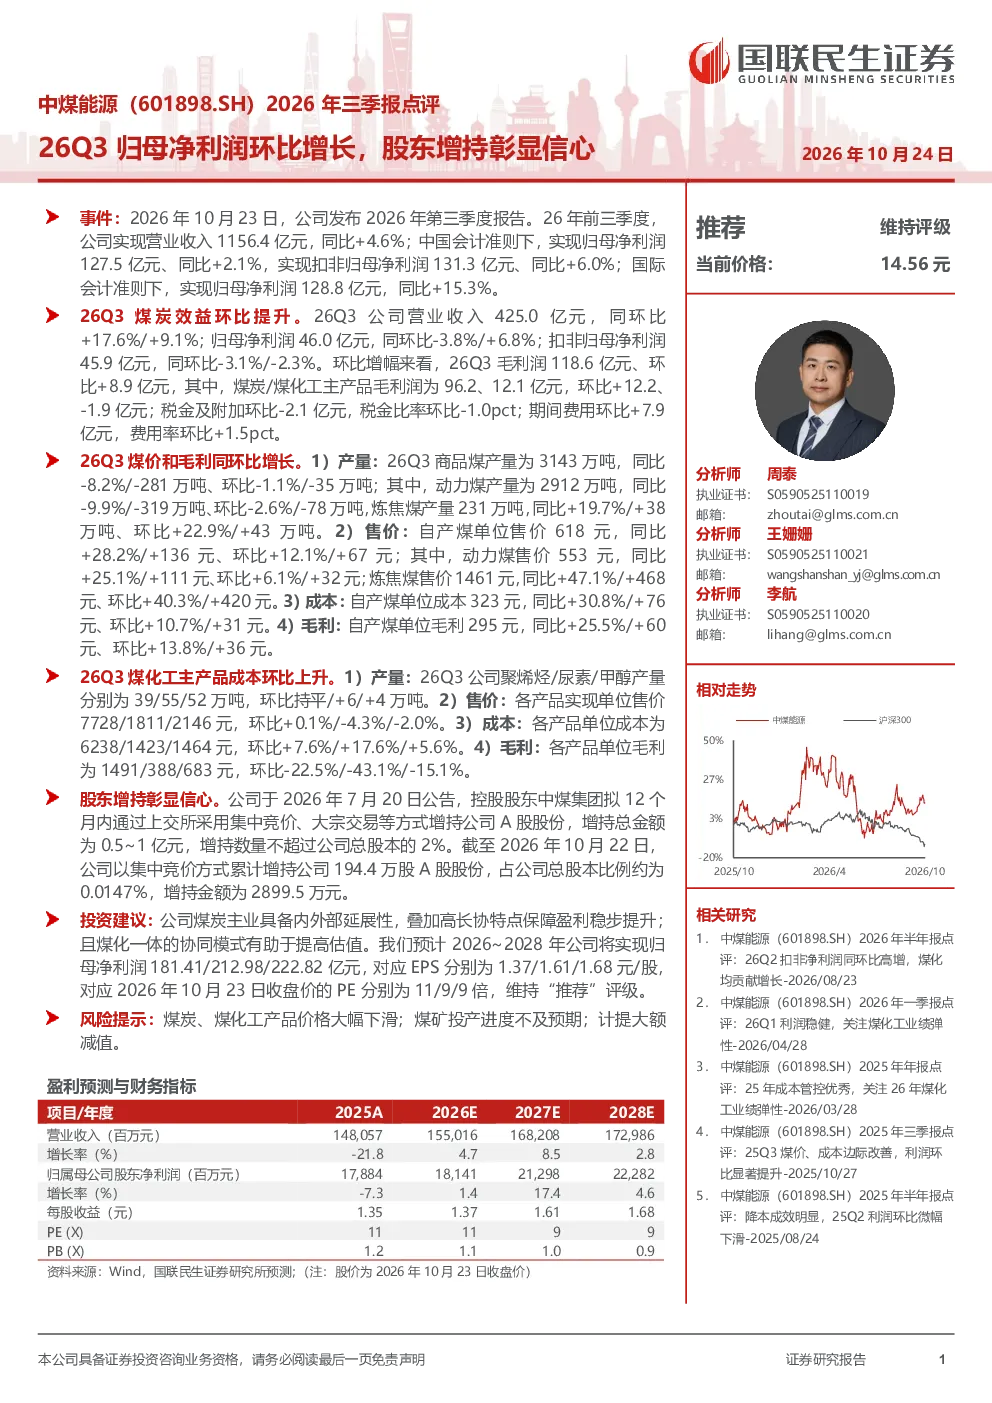
2026年中煤能源三季报显示,公司归母净利润环比增长,主要得益于煤炭业务效益提升。报告期内,公司实现营业收入1156.4亿元,同比增长4.6%;归母净利润127.5亿元,同比增长2.1%。煤炭业务方面,26Q3营业收入425.0亿元,同比增长17.6%,归母净利润46.0亿元,环比增长6.8%。商品煤产量3143万吨,自产煤单位售价618元,单位毛利295元,均实现同环比增长。股东增持方面,控股股东中煤集团拟12个月内增持公司A股股份0.5~1亿元,已增持194.4万股,彰显对公司未来发展的信心。
煤炭行业发展趋势如何?
煤炭行业发展趋势方面,报告指出煤炭价格和毛利同环比增长,动力煤和炼焦煤售价分别同比提升25.1%和47.1%,单位毛利环比增长13.8%。但煤化工主产品成本环比上升,聚烯烃、尿素、甲醇单位毛利分别环比下降22.5%、43.1%和15.1%。整体来看,煤炭行业受益于供需关系变化和成本控制,盈利能力有所改善,但煤化工板块面临成本压力。
报告重点分析了哪些方向?
报告重点分析了煤炭业务效益提升和煤化工板块成本压力。煤炭业务方面,报告强调公司煤炭主业具备内外部延展性,高长协合同保障盈利稳步提升,且煤价上涨带动毛利增长。煤化工板块方面,报告指出聚烯烃、尿素、甲醇等产品成本上升,单位毛利下滑,需关注成本控制。此外,报告还分析了股东增持情况,显示控股股东对公司发展前景的认可。
当前市场对中煤能源的判断是什么?
当前市场对中煤能源的判断主要基于公司煤炭业务增长和股东增持信号。公司26Q3业绩表现良好,煤炭业务收入和利润均实现同环比增长,煤价上涨带动毛利提升。控股股东增持行为进一步增强了市场信心。但需关注煤化工板块成本上升对整体盈利的影响。综合来看,市场对中煤能源的判断较为积极,认为公司具备稳健的盈利能力和发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括煤炭和煤化工产品价格大幅下滑,可能导致公司盈利能力下降;煤矿投产进度不及预期,可能影响未来产量和销售;计提大额减值风险,需关注资产质量和减值准备情况。此外,煤化工板块成本上升也对公司盈利构成压力,需密切关注原材料价格波动和成本控制措施。这些风险因素可能对公司未来业绩产生不利影响。