猜你想问
四川成渝2026年三季报核心内容有哪些?
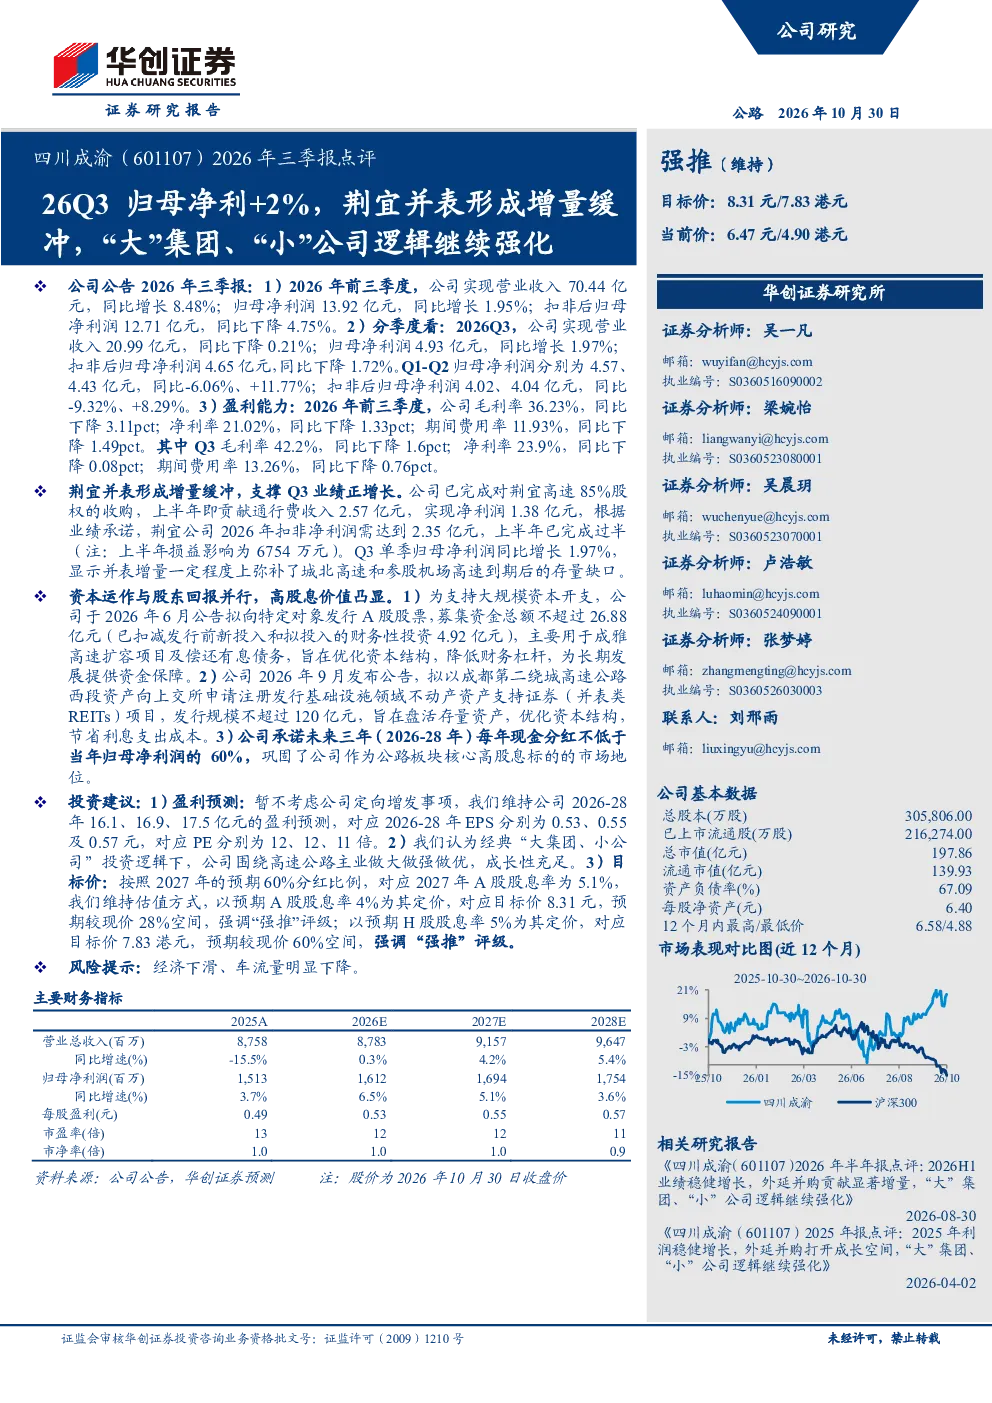
四川成渝2026年前三季度实现营收70.44亿元,同比增长8.48%,归母净利润13.92亿元,同比增长1.95%。Q3单季归母净利润同比增长1.97%,主要得益于荆宜高速并表形成的增量缓冲,弥补了城北高速和参股机场高速到期后的存量缺口。公司持续强化“大集团、小公司”逻辑,通过资本运作与股东回报并行优化资本结构。
该报告反映的赛道/行业发展趋势是什么?
报告显示,公司通过荆宜高速并表实现增量缓冲,表明行业整合与资源整合仍是重要趋势。同时,公司持续强化“大集团、小公司”逻辑,通过资本运作如定向增发和REITs发行,优化资本结构,反映行业向规模化、资本化发展。高股息承诺也表明行业对稳定回报的需求增加。
报告重点分析了哪些方向?
报告重点分析了荆宜高速并表对盈利的增量影响,以及“大集团、小公司”战略的执行效果。同时,报告详细解读了公司的资本运作计划,包括定向增发、REITs发行和高股息政策,以及未来三年的盈利预测和目标价。
当前市场对四川成渝的判断如何?
市场对四川成渝的判断主要基于其稳健的营收增长和资本运作能力。Q3归母净利微增,显示公司经营稳健。资本运作计划如定向增发和REITs发行,以及高股息承诺,增强了市场信心。但报告也提示经济下滑和车流量下降的风险,需关注宏观经济环境变化。
该研报提示了哪些风险?
研报提示的主要风险包括经济下滑可能导致车流量减少,进而影响公司营收和利润。此外,资本运作如定向增发和REITs发行存在市场风险,需关注资金使用效率和发行进度。同时,行业竞争加剧也可能对公司盈利能力造成压力。
你可能感兴趣
公告点评:拟全现金收购荆宜高速,“大”集团、“小”公司逻辑或持续兑现
华创证券2025-12-20
公告点评:拟全现金收购荆宜高速,“大”集团、“小”公司逻辑或持续兑现
华创证券2025-12-20
应流股份2026年三季报点评:26Q3归母净利+42%,两机高景气延续,公司订单饱满
华创证券2026-10-30
2026年三季报点评26Q1-3公司归母净利同比+60%,煤制烯烃龙头优势彰显,长期成长动能充沛
华创证券2026-10-30