猜你想问
这份研报主要分析了什么内容?
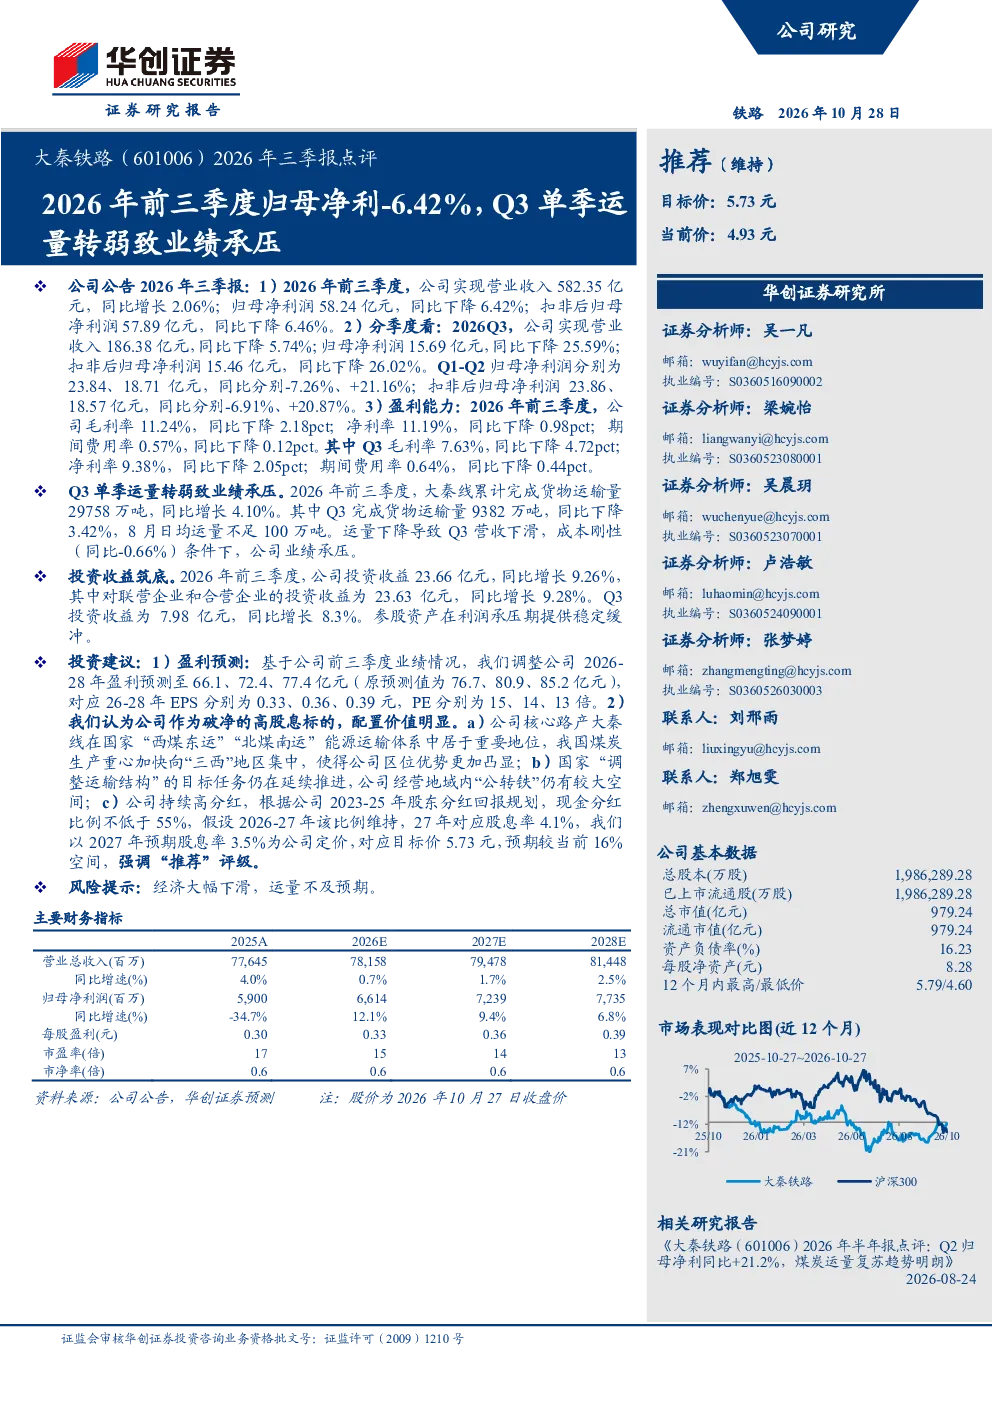
这份研报主要分析了大秦铁路2026年前三季度的业绩表现。报告指出,公司归母净利同比下降6.42%,主要原因是Q3单季运量转弱导致营收下降。具体数据显示,前三季度营收582.35亿元(同比增长2.06%),归母净利58.24亿元(同比下降6.42%);Q3营收186.38亿元(同比下降5.74%),归母净利15.69亿元(同比下降25.59%)。此外,前三季度毛利率为11.24%(下降2.18pct),净利率为11.19%(下降0.98pct);Q3毛利率为7.63%(下降4.72pct),净利率为9.38%(下降2.05pct)。运量方面,前三季度货运量29758万吨(增长4.10%),但Q3货运量9382万吨(下降3.42%),8月日均运量不足100万吨。报告还提到,前三季度投资收益23.66亿元(增长9.26%),参股资产为利润提供了一定支撑。
铁路运输行业未来发展趋势如何?
铁路运输行业未来发展趋势向好。随着“西煤东运”“北煤南运”体系的重要性日益凸显,煤炭生产重心的转移将强化大秦线的区位优势。此外,“公转铁”政策的持续推进将推动铁路货运量增长,为行业带来发展机遇。尽管短期内运量波动可能影响部分企业业绩,但长期来看,铁路运输在效率、成本和环保方面的优势使其在货运市场中占据重要地位。政策支持和市场需求的双重利好,预示着铁路运输行业未来仍有较大增长潜力。
研报对大秦铁路的分析重点是什么?
研报对大秦铁路的分析重点在于业绩表现和投资价值。报告指出,公司2026年前三季度业绩承压,主要受Q3运量下滑拖累,归母净利同比下降6.42%。但报告也强调,公司作为破净高股息标的,具备配置价值。其区位优势显著,在“西煤东运”“北煤南运”体系中地位重要;政策空间广阔,“公转铁”政策推动下,经营地域内运量有望增长;此外,公司现金分红比例不低于55%,假设2026-27年维持该比例,2027年股息率预计可达4.1%。
当前市场对铁路运输行业的整体判断是怎样的?
当前市场对铁路运输行业的整体判断较为积极。铁路运输作为国家重要的基础设施,在货运市场中具备显著优势,包括运输效率高、成本相对较低、环保效益好等。随着经济持续发展和产业结构调整,铁路货运需求预计将稳步增长。“公转铁”政策的深入推进将进一步推动铁路货运量提升,为行业带来发展动力。尽管短期内可能面临运量波动等挑战,但长期来看,铁路运输行业前景乐观,市场对其发展潜力普遍持正面预期。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济大幅下滑和运量不及预期。经济下行可能导致整体货运需求下降,对铁路运输行业造成冲击。此外,运量增长不及预期也可能影响企业业绩表现。虽然报告中提到公司通过投资收益和现金分红等方式提供了一定缓冲,但外部环境变化仍需密切关注。投资者需注意这些潜在风险,结合行业发展趋势进行综合判断。