猜你想问
深圳机场2026年三季报核心内容有哪些?
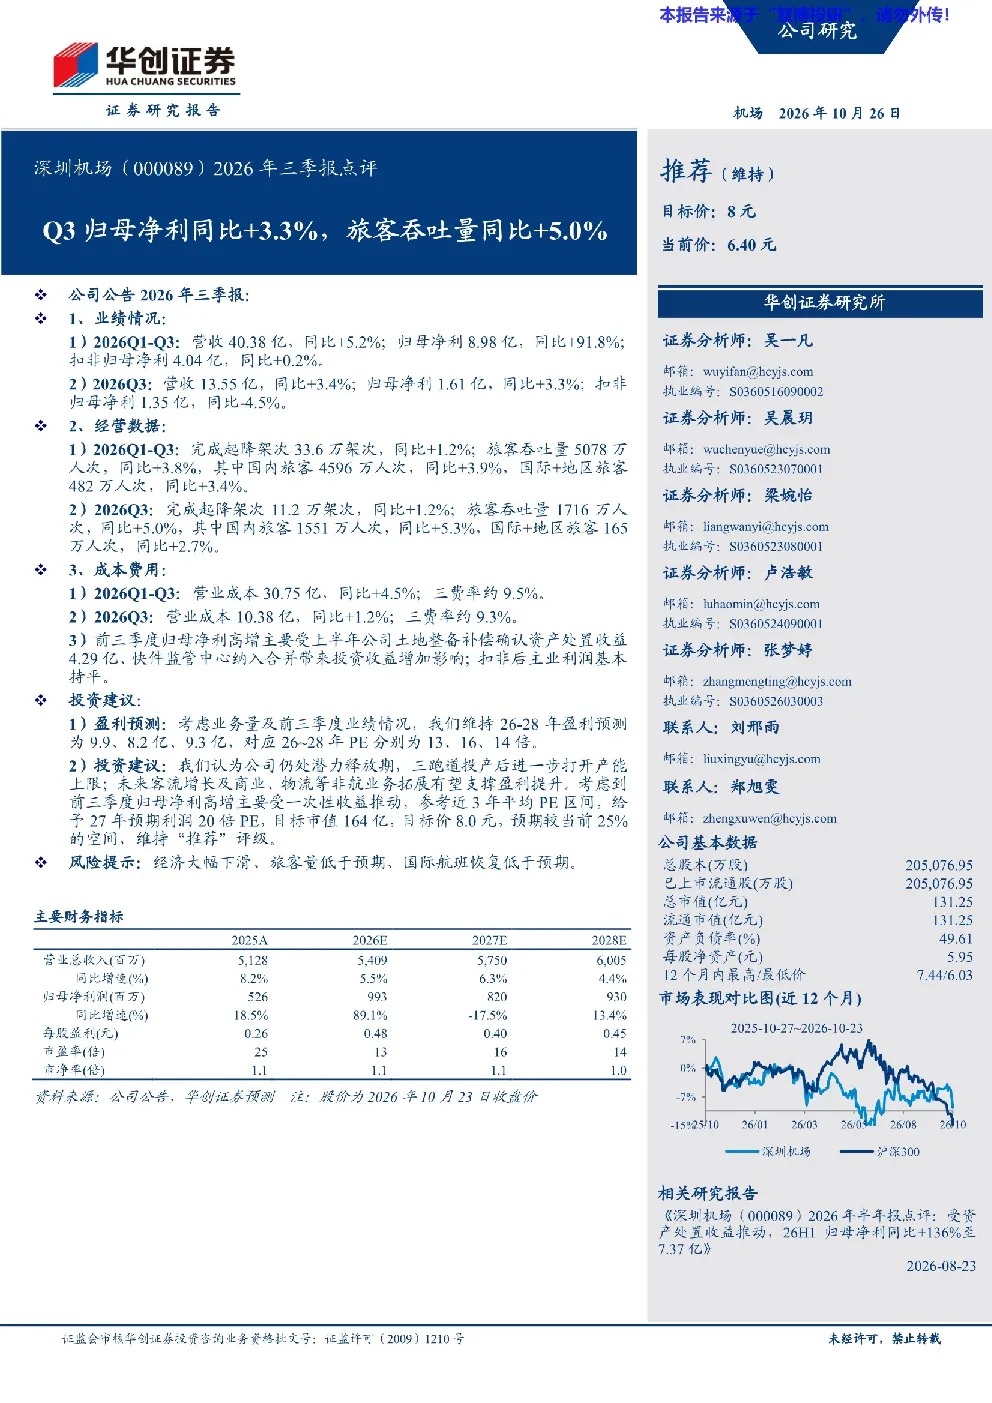
深圳机场2026年三季报显示,公司营收13.55亿,同比+3.4%;归母净利1.61亿,同比+3.3%。扣非归母净利1.35亿,同比-4.5%。Q1-Q3营收40.38亿,同比+5.2%;归母净利8.98亿,同比+91.8%。扣非归母净利4.04亿,同比+0.2%。前三季度业绩高增主要受土地整备补偿确认资产处置收益4.29亿及快件监管中心纳入合并带来的投资收益增加影响,扣非后主业利润基本持平。
机场行业未来发展趋势如何?
机场行业未来发展趋势向好,随着三跑道投产后产能上限的进一步打开,客流增长及商业、物流等非航业务拓展有望支撑盈利提升。国内旅客吞吐量持续增长,国际航班逐步恢复,为机场运营带来积极影响。同时,非航业务占比提升将增强机场抗风险能力,行业整体仍处于潜力释放期。
研报对深圳机场的重点分析方向是什么?
研报重点分析了深圳机场的业绩情况、经营数据及成本费用。业绩方面,Q3归母净利同比+3.3%,旅客吞吐量同比+5.0%,但扣非归母净利同比-4.5%。经营数据显示,Q1-Q3起降架次同比+1.2%,旅客吞吐量同比+3.8%。成本费用方面,Q3营业成本同比+1.2%,三费率约9.3%。报告强调一次性收益对前三季度业绩的拉动作用。
当前市场对深圳机场的判断是什么?
当前市场对深圳机场的判断是公司仍处于潜力释放期,未来发展可期。报告维持2026-2028年盈利预测分别为9.9亿、8.2亿、9.3亿,对应PE分别为13、16、14倍。考虑到一次性收益影响,给予27年预期利润20倍PE,目标市值164亿,目标价8.0元,维持“推荐”评级。市场关注其三跑道投产后的产能提升及非航业务拓展。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济大幅下滑可能导致旅客量下降,国际航班恢复低于预期影响机场收入增长。此外,行业竞争加剧、成本上升等因素也可能对公司盈利能力造成压力。投资者需关注宏观经济环境及行业政策变化对机场运营的影响。