猜你想问
厦门象屿2026年前三季度业绩表现如何?
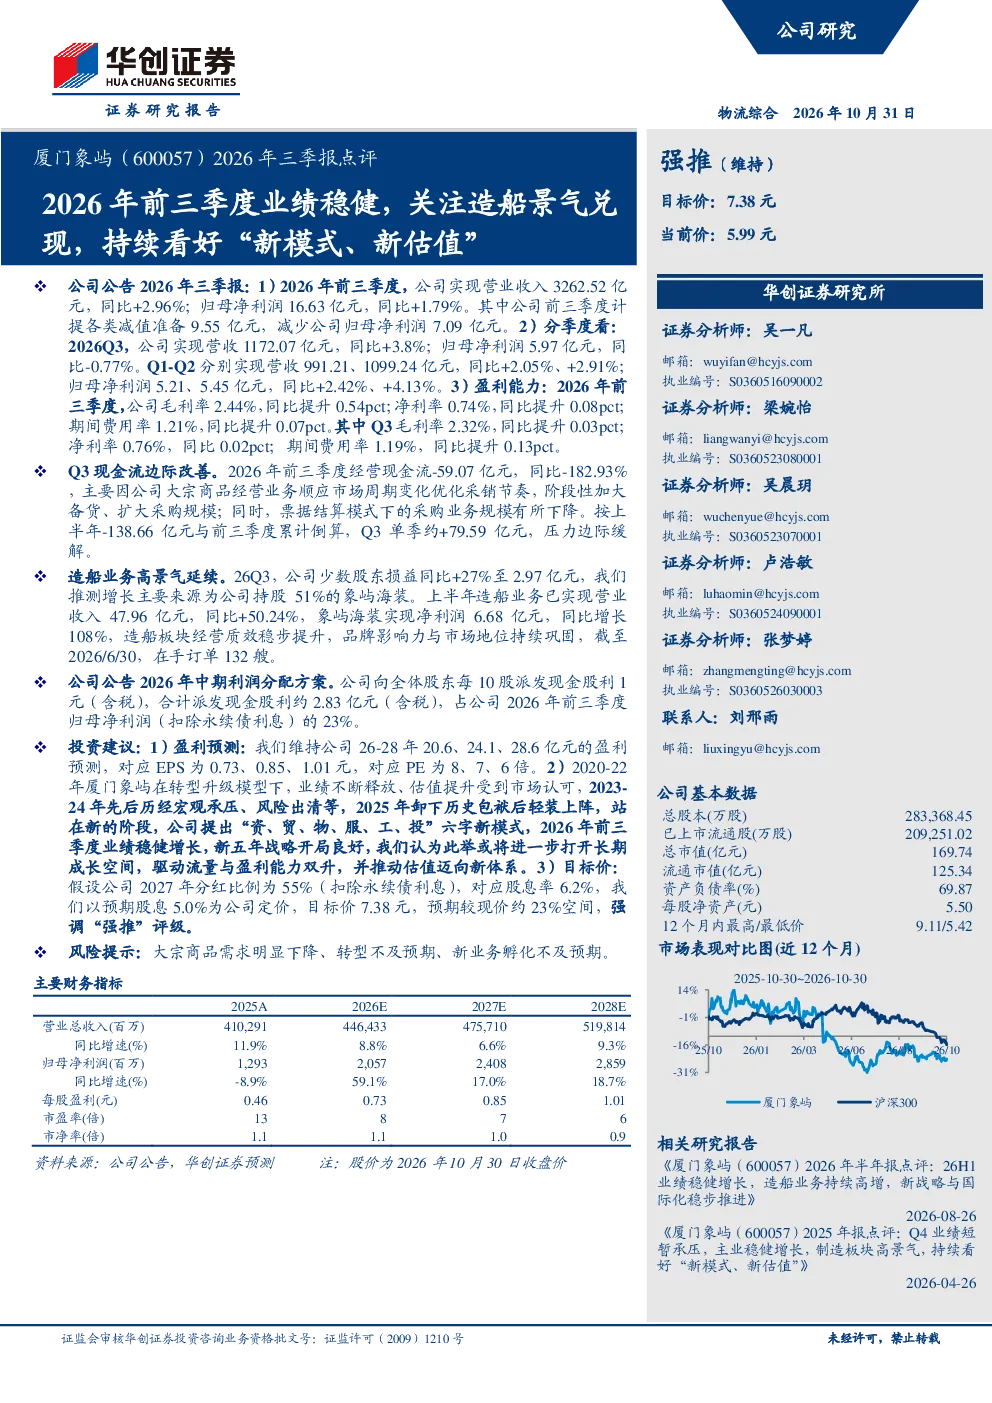
厦门象屿2026年前三季度实现营业收入3262.52亿元,同比+2.96%;归母净利润16.63亿元,同比+1.79%。其中,前三季度计提各类减值准备9.55亿元,减少归母净利润7.09亿元。分季度看,2026Q3实现营收1172.07亿元,同比+3.8%;归母净利润5.97亿元,同比-0.77%。Q1-Q2分别实现营收991.21、1099.24亿元,同比+2.05%、+2.91%;归母净利润5.21、5.45亿元,同比+2.42%、+4.13%。盈利能力方面,2026年前三季度毛利率2.44%,同比提升0.54pct;净利率0.74%,同比提升0.08pct;期间费用率1.21%,同比提升0.07pct。Q3毛利率2.32%,同比提升0.03pct;净利率0.76%,同比0.02pct;期间费用率1.19%,同比提升0.13pct。整体来看,公司营收和利润保持稳健增长,盈利能力有所提升。
厦门象屿造船业务发展情况怎样?
厦门象屿造船业务高景气延续,26Q3公司少数股东损益同比+27%至2.97亿元,主要来源为公司持股51%的象屿海装。上半年造船业务已实现营业收入47.96亿元,同比+50.24%,象屿海装实现净利润6.68亿元,同比增长108%。造船板块经营质效稳步提升,品牌影响力与市场地位持续巩固,截至2026/6/30,在手订单132艘。造船业务成为公司重要的增长点,未来发展潜力较大。
厦门象屿新业务模式进展如何?
厦门象屿提出“资、贸、物、服、工、投”六字新模式,2026年前三季度业绩稳健增长,新五年战略开局良好。公司通过多元化业务布局,推动流量与盈利能力双升,并推动估值迈向新体系。新模式涉及资产管理、贸易、物流、服务、工业和投资等多个领域,有望进一步打开长期成长空间。目前新业务模式进展顺利,为公司未来发展奠定基础。
厦门象屿当前市场表现如何?
厦门象屿2026年前三季度业绩稳健,公司提出“资、贸、物、服、工、投”六字新模式,新五年战略开局良好,或将进一步打开长期成长空间,驱动流量与盈利能力双升,并推动估值迈向新体系。公司盈利能力有所提升,现金流边际改善,造船业务高景气延续。整体来看,厦门象屿在当前市场环境中表现稳健,未来发展潜力较大。
厦门象屿存在哪些风险?
厦门象屿面临的主要风险包括:大宗商品需求明显下降,可能导致公司大宗商品经营业务收入下滑;转型不及预期,新业务模式可能无法达到预期效果;新业务孵化不及预期,部分新业务可能无法顺利落地。此外,市场竞争加剧也可能对公司经营造成压力。投资者需关注这些风险因素,谨慎评估投资风险。