猜你想问
亨通光电2026年前三季度业绩预告主要内容是什么?
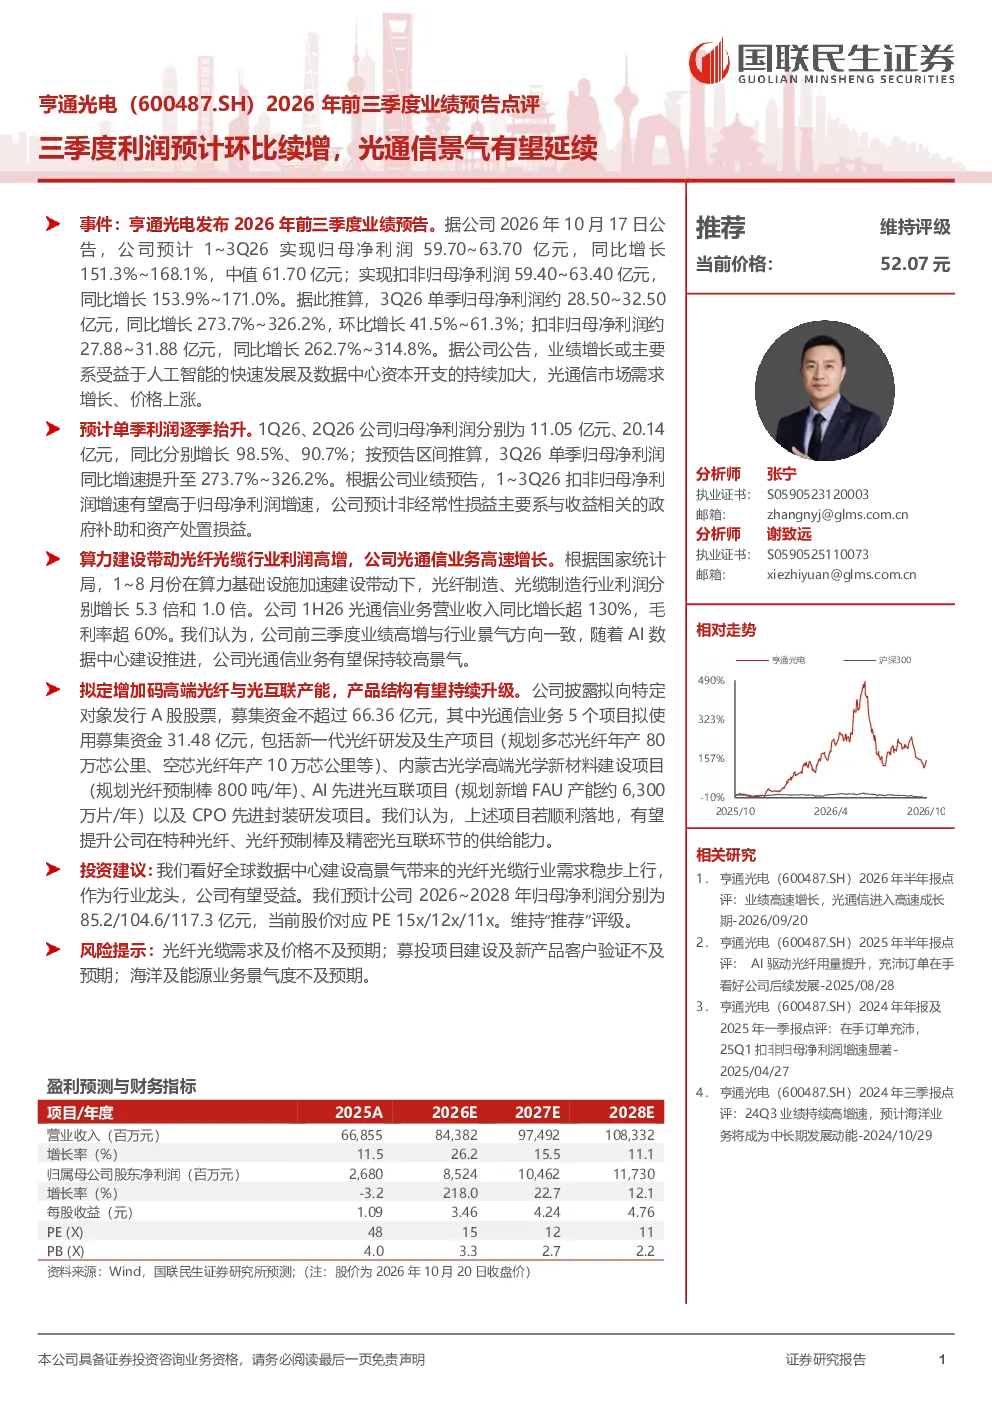
亨通光电发布2026年前三季度业绩预告,预计归母净利润59.70~63.70亿元,同比增长151.3%~168.1%。单季利润预计环比续增,3Q26单季归母净利润约28.50~32.50亿元,同比增长273.7%~326.2%。业绩增长主要受益于人工智能发展和数据中心资本开支加大,光通信市场需求增长、价格上涨。预计单季利润逐季抬升,1Q26、2Q26归母净利润同比增长98.5%、90.7%,3Q26同比增速提升至273.7%~326.2%。扣非归母净利润增速有望高于归母净利润增速,非经常性损益主要系政府补助和资产处置损益。
光通信行业未来发展趋势如何?
光通信行业受益于人工智能发展和数据中心资本开支加大,市场需求持续增长。亨通光电光通信业务高速增长,1H26光通信业务营业收入同比增长超130%,毛利率超60%。公司拟通过募投项目提升特种光纤、光纤预制棒及精密光互联环节的供给能力,包括新一代光纤研发及生产项目、内蒙古光学高端光学新材料建设项目、AI先进光互联项目以及CPO先进封装研发项目。这些项目若顺利落地,将进一步提升公司在行业中的竞争力。
报告对亨通光电的重点分析方向是什么?
报告重点分析了亨通光电光通信业务的高速增长及其驱动因素,包括人工智能发展和数据中心资本开支加大。同时,报告关注了公司募投项目的进展及其对未来的影响,特别是新一代光纤研发、高端光学新材料、AI先进光互联和CPO先进封装等项目。此外,报告还分析了公司扣非归母净利润增速有望高于归母净利润增速的原因,主要系政府补助和资产处置损益。
当前光通信市场现状如何?
当前光通信市场处于高景气状态,主要受人工智能和数据中心建设推动。亨通光电光通信业务表现亮眼,1H26营业收入同比增长超130%,毛利率超60%。行业整体需求旺盛,价格上涨,为公司业绩增长提供有力支撑。随着全球数据中心建设的持续推进,光通信市场需求有望稳步上行,公司作为行业龙头有望充分受益。
研报提示的主要风险有哪些?
研报提示的主要风险包括:光纤光缆需求及价格不及预期,可能导致公司业绩增长放缓;募投项目建设及新产品客户验证不及预期,可能影响公司未来的发展;海洋及能源业务景气度不及预期,可能对公司整体业绩造成负面影响。这些风险因素需要投资者密切关注。