猜你想问
这份研报主要分析了什么内容?
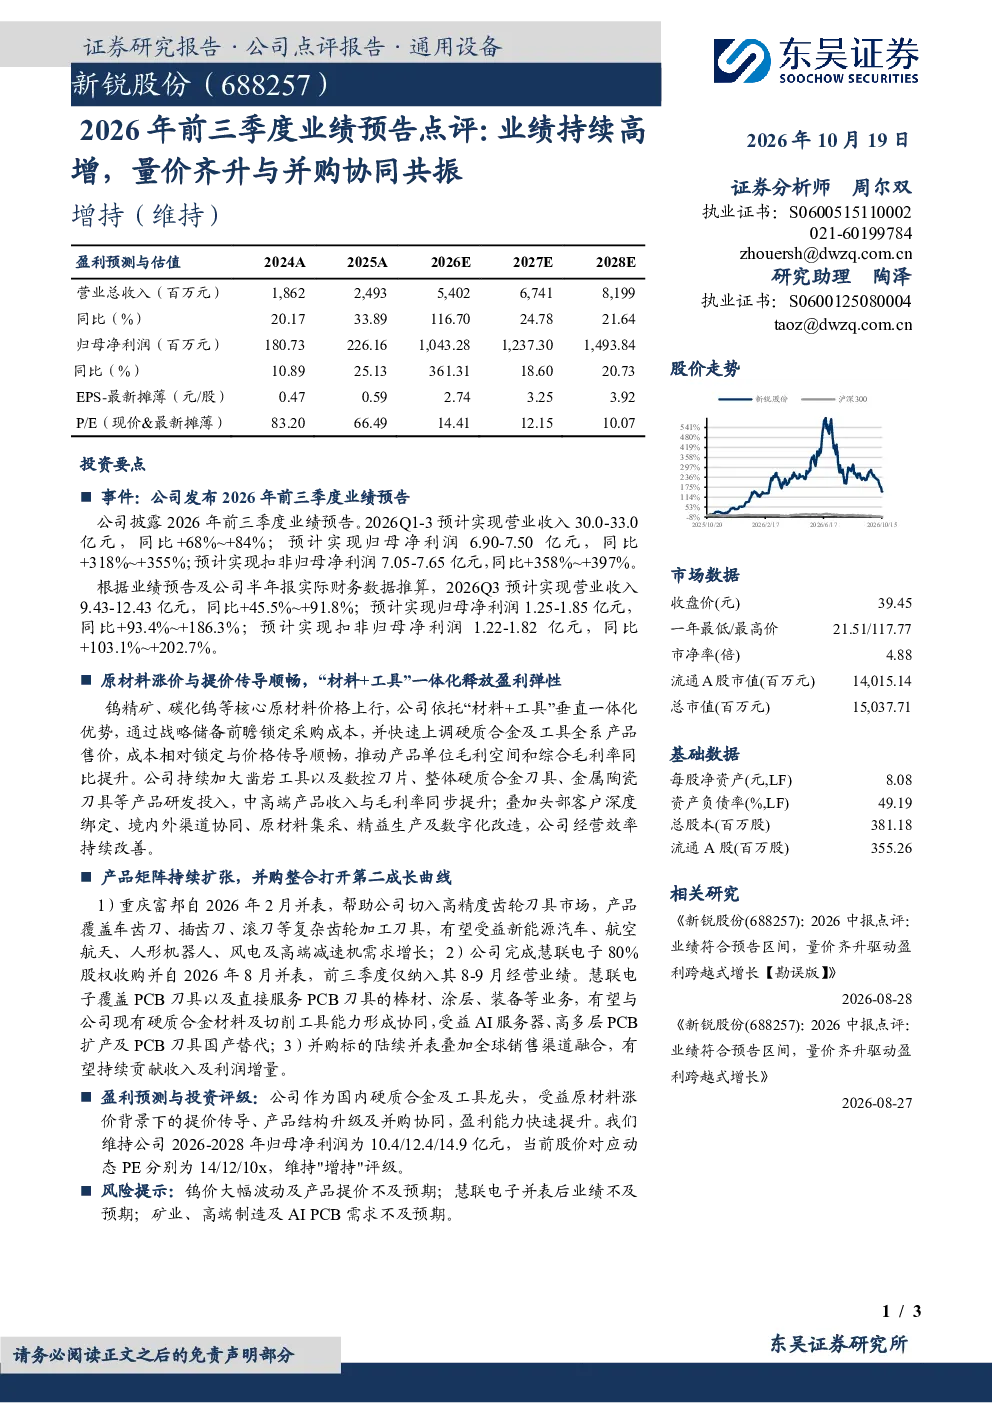
这份研报主要分析了新锐股份2026年前三季度的业绩预告,预计公司营收和净利润将实现大幅增长,并探讨了原材料涨价、提价传导、产品结构升级及并购协同等因素对公司盈利能力的影响。报告详细介绍了公司依托“材料+工具”垂直一体化优势,通过战略储备和提价快速锁定成本并提升毛利率的情况,同时分析了并购整合带来的第二成长曲线,包括重庆富邦切入高精度齿轮刀具市场和慧联电子覆盖PCB刀具业务的协同效应。
硬质合金及工具行业的发展趋势如何?
硬质合金及工具行业正经历转型升级,原材料价格波动和提价传导成为行业普遍面临的挑战,但头部企业通过垂直一体化、产品结构升级和并购整合等方式,能够有效提升盈利能力和市场竞争力。行业受益于下游应用领域如新能源汽车、航空航天、AI服务器、高多层PCB等的需求增长,产品向中高端化、国产化方向发展,头部企业有望通过技术积累和渠道优势进一步巩固市场地位。
报告中提到了哪些重点分析方向?
报告重点分析了新锐股份的原材料价格传导能力、产品结构升级策略以及并购整合效果。在原材料价格传导方面,公司通过战略储备和快速提价,有效锁定了采购成本并提升了产品毛利率;在产品结构升级方面,公司持续加大研发投入,提升中高端产品收入和毛利率;在并购整合方面,报告详细介绍了重庆富邦和慧联电子的并表情况,以及它们对公司现有业务的市场拓展和协同效应。
当前硬质合金及工具市场的现状如何?
当前硬质合金及工具市场呈现头部企业集中、产品向中高端化发展的趋势。原材料价格波动对行业造成一定压力,但头部企业通过垂直一体化、战略储备和提价等方式,能够有效应对成本压力。同时,下游应用领域的需求增长为行业提供了发展机遇,新能源汽车、航空航天、AI服务器等领域的需求旺盛,推动行业向国产化和高端化方向发展。头部企业凭借技术积累和渠道优势,市场竞争力持续增强。
研报中提示了哪些风险因素?
研报提示了几个主要风险因素:一是钨价大幅波动可能导致公司原材料成本不稳定,进而影响盈利能力;二是产品提价可能不及预期,导致毛利率提升效果减弱;三是并购整合后的业绩可能不及预期,重庆富邦和慧联电子的并表效果存在不确定性;四是矿业、高端制造及AI PCB等下游应用领域的需求可能不及预期,影响公司产品销售和业绩增长。这些风险因素需要投资者密切关注。