猜你想问
光库科技2026年前三季度业绩预告核心内容是什么?
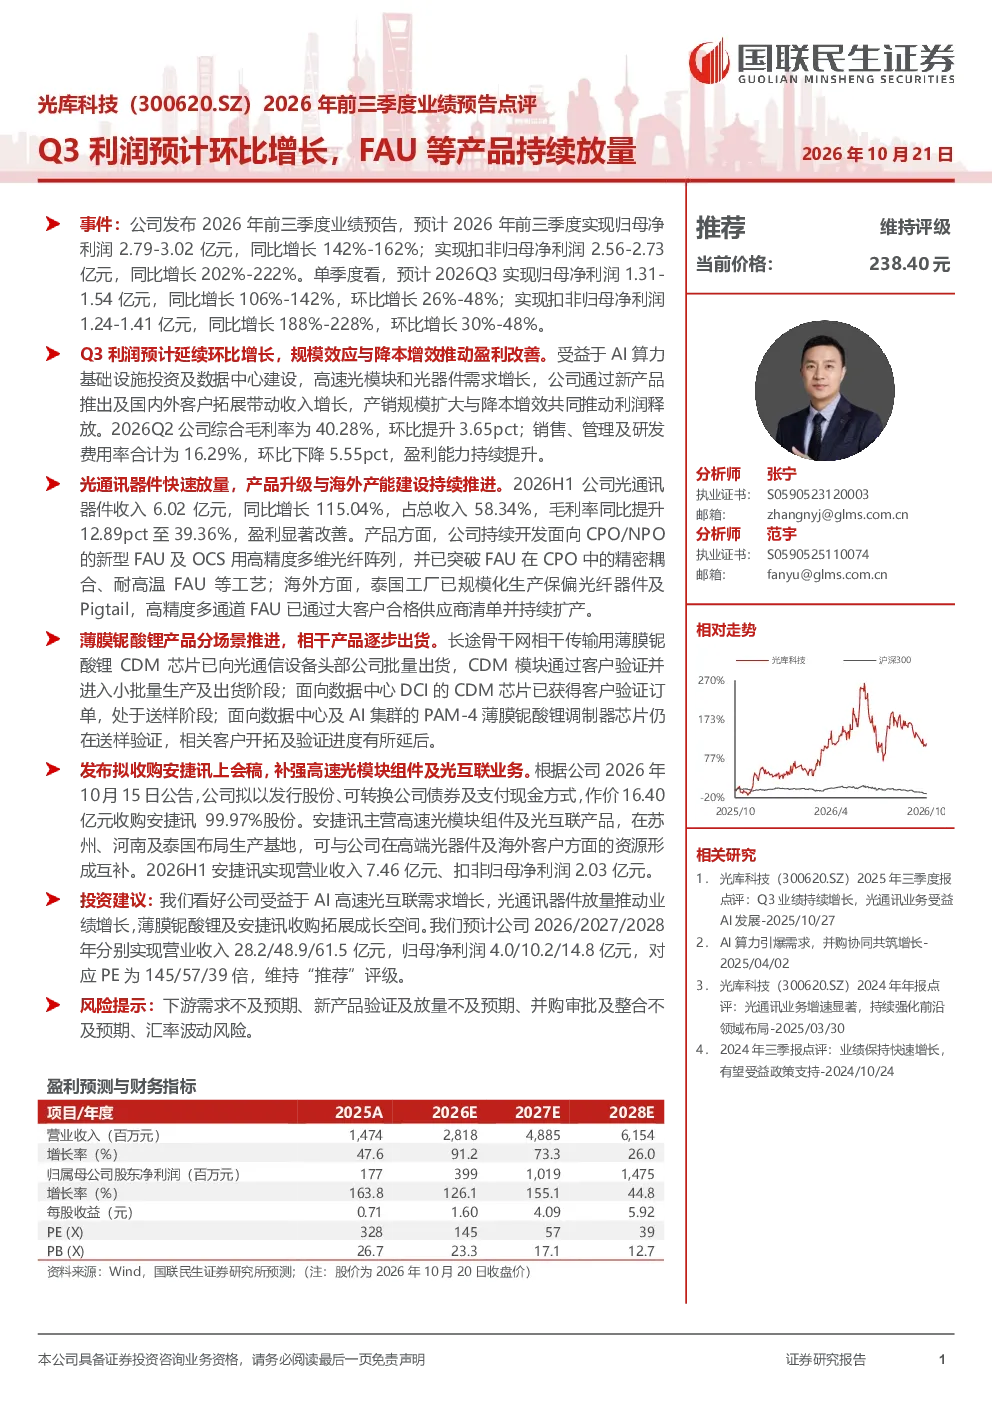
光库科技2026年前三季度业绩预告显示,公司预计Q3归母净利润1.31-1.54亿元,同比增长106%-142%,环比增长26%-48%;扣非归母净利润1.24-1.41亿元,同比增长188%-228%,环比增长30%-48%。规模效应与降本增效推动盈利改善,高速光模块和光器件需求增长带动收入增长,2026Q2综合毛利率为40.28%,环比提升3.65pct;销售、管理及研发费用率合计为16.29%,环比下降5.55pct。光通讯器件收入6.02亿元,同比增长115.04%,占总收入58.34%,毛利率同比提升12.89pct至39.36%。
光库科技所在赛道的发展趋势如何?
光库科技所在的高速光模块和光器件赛道受益于AI算力基础设施投资及数据中心建设,需求持续增长。公司通过新产品推出及国内外客户拓展带动收入增长,光通讯器件快速放量,2026H1收入6.02亿元,同比增长115.04%。公司持续开发面向CPO/NPO的新型FAU及OCS用高精度多维光纤阵列,已突破FAU在CPO中的精密耦合、耐高温FAU等工艺;海外方面,泰国工厂已规模化生产保偏光纤器件及Pigtail,高精度多通道FAU已通过大客户合格供应商清单并持续扩产。
光库科技报告重点分析了哪些方向?
光库科技报告重点分析了公司Q3利润环比增长的原因,包括规模效应与降本增效推动盈利改善,高速光模块和光器件需求增长带动收入增长。报告还分析了光通讯器件快速放量,2026H1收入6.02亿元,同比增长115.04%,占总收入58.34%,毛利率同比提升12.89pct至39.36%。此外,报告介绍了薄膜铌酸锂产品进展,相干产品逐步出货,CDM芯片已向光通信设备头部公司批量出货,CDM模块通过客户验证并进入小批量生产及出货阶段;面向数据中心DCI的CDM芯片已获得客户验证订单,处于送样阶段;面向数据中心及AI集群的PAM-4薄膜铌酸锂调制器芯片仍在送样验证。报告还分析了收购安捷讯补强高速光模块组件及光互联业务,安捷讯2026H1实现营业收入7.46亿元、扣非归母净利润2.03亿元。
光库科技所在市场的现状如何?
光库科技所在的高速光模块和光器件市场受益于AI算力基础设施投资及数据中心建设,需求持续增长。公司通过新产品推出及国内外客户拓展带动收入增长,光通讯器件快速放量,2026H1收入6.02亿元,同比增长115.04%,占总收入58.34%,毛利率同比提升12.89pct至39.36%。公司持续开发面向CPO/NPO的新型FAU及OCS用高精度多维光纤阵列,已突破FAU在CPO中的精密耦合、耐高温FAU等工艺;海外方面,泰国工厂已规模化生产保偏光纤器件及Pigtail,高精度多通道FAU已通过大客户合格供应商清单并持续扩产。公司拟以发行股份、可转换公司债券及支付现金方式,作价16.40亿元收购安捷讯99.97%股份,补强高速光模块组件及光互联业务。
光库科技研报有哪些风险提示?
光库科技研报提示的风险包括:下游需求不及预期,AI算力基础设施投资及数据中心建设可能存在不确定性,影响高速光模块和光器件需求;新产品验证及放量不及预期,相干产品逐步出货及薄膜铌酸锂产品进展存在不确定性,可能影响公司业绩增长;并购审批及整合不及预期,收购安捷讯存在审批及整合风险;汇率波动风险,公司业务涉及海外市场,汇率波动可能影响公司业绩。