猜你想问
这份研报的核心内容是什么?
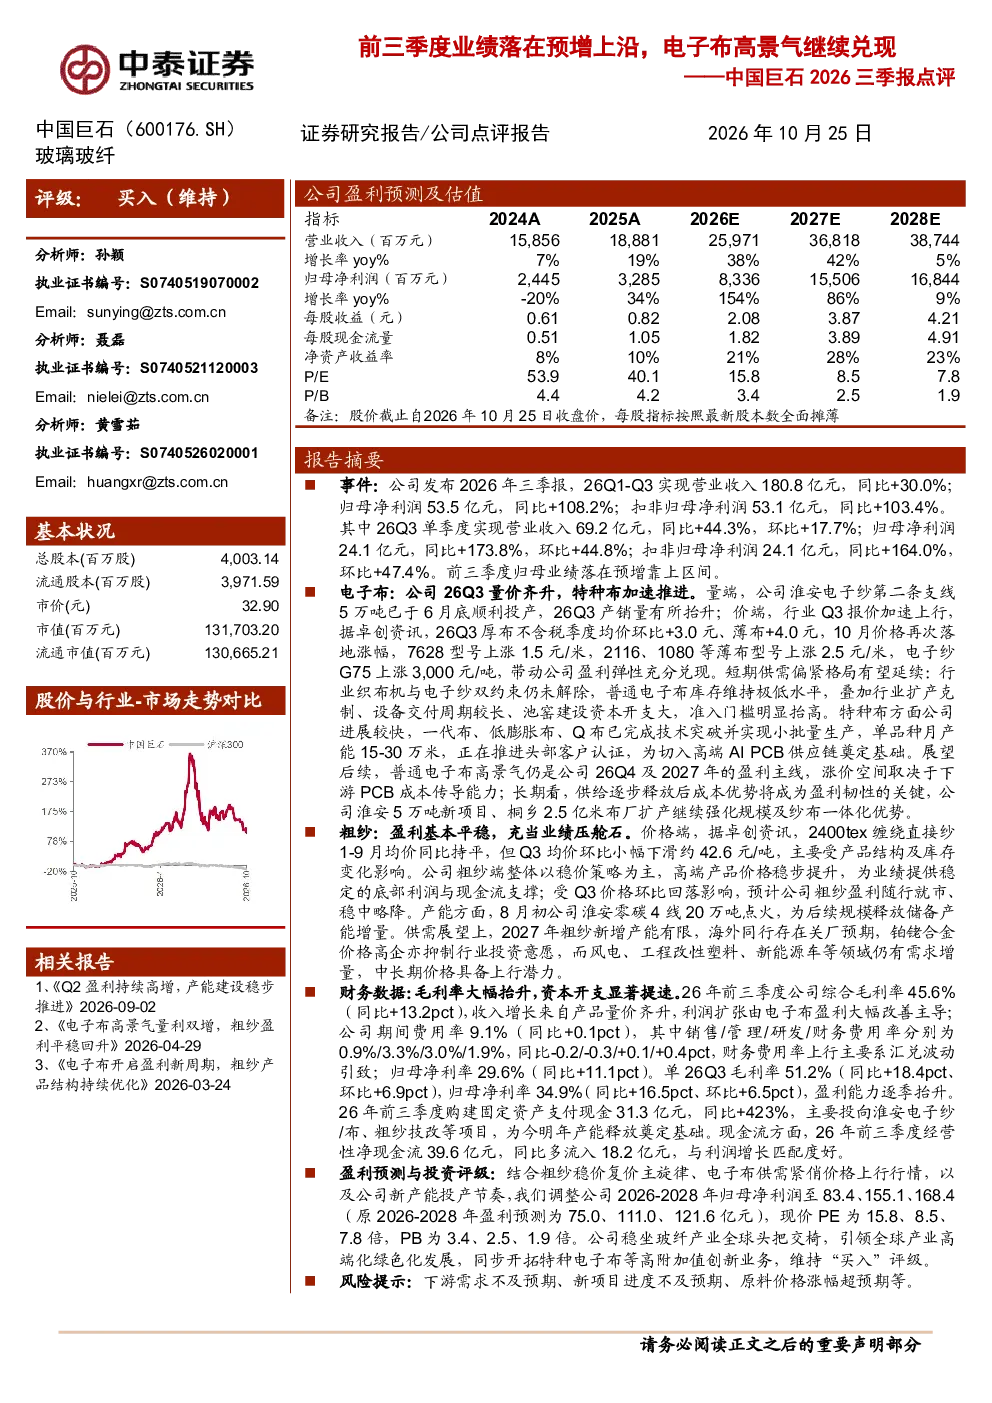
本报告点评2026年前三季度业绩,公司营收180.8亿元(同比+30.0%),归母净利润53.5亿元(同比+108.2%),Q3单季度营收69.2亿元(同比+44.3%),归母净利润24.1亿元(同比+173.8%),业绩超预期。电子布业务量价齐升,厚布均价环比+3.0元/米,薄布+4.0元/米,带动盈利弹性兑现。特种布进展顺利,推进头部客户认证。粗纱业务盈利平稳,高端产品提价提供稳定支撑。淮安5万吨新项目、桐乡扩产强化规模优势。
电子布赛道未来发展趋势如何?
电子布赛道高景气延续至2027年,行业报价加速上行,供需格局紧张,普通电子布库存极低。扩产克制、设备交付周期长、资本开支高提升行业门槛。特种布如一代布、低膨胀布、Q布完成技术突破,切入高端AIPCB供应链。成本优势成为盈利韧性关键,淮安5万吨新项目、桐乡扩产强化规模优势。涨价空间依赖下游PCB成本传导。
研报重点分析了哪些方向?
研报重点分析公司业绩增长,电子布业务量价齐升及供需格局,特种布技术突破与市场切入,粗纱业务盈利稳定性与产能释放,以及财务数据如毛利率、资本开支、现金流。同时展望2027年行业供需及公司长期发展,强调成本优势与规模扩张的重要性。
当前电子布市场现状如何?
当前电子布市场呈现供需双紧格局,织布机与电子纱双约束下,普通电子布库存极低,行业报价加速上行。淮安电子纱第二条支线投产,产销量提升。特种布如一代布、低膨胀布、Q布完成技术突破并小批量生产,推进头部客户认证。扩产进程受限于设备交付周期与资本开支,行业门槛提升。
研报提示了哪些风险?
研报提示下游需求不及预期风险,可能影响电子布销量与价格;新项目进度不及预期风险,可能延缓产能释放与盈利改善;原料价格涨幅超预期风险,可能侵蚀公司利润空间。需关注行业竞争格局变化与宏观经济波动对需求的影响。
你可能感兴趣
2026年前三季度业绩预增点评报告:AI带动电子布量价齐升,公司盈利能力大幅提升
建筑建材华龙证券2026-10-14
2022年三季报点评:净利润增速接近预增上沿,珍惜股价回调良机
东吴证券2022-10-27
2024年三季报点评:投资浮盈拉动利润增速接近预增上沿
东吴证券2024-10-29
2026年前三季度业绩预增公告点评:业绩符合预期,电子布价格延续快速上涨
建筑建材国联民生证券2026-10-11
1Q25业绩点评:净利翻番接近预增上沿,承保投资两端共振向好
中泰证券2025-04-29
国投证券建筑建材 中国巨石 三季报业绩成倍增长 电子布量价齐升逻辑持续兑现2026Q3业绩预增
未知机构2026-10-12
中国巨石2026三季报点评:业绩高增 电子布贡献核心增量
未知机构2026-10-19
2021年三季报预告点评:前三季度业绩预增91~107%,继续推进业态与供应链优化
商贸零售国泰君安证券2021-10-15
2025年三季报点评:前三季度业绩显著回暖静待订单结构升级兑现常态化高毛利
综合东吴证券2025-10-27
建筑材料行业2026年半年报综述:传统建材需求承压,电子布高景气推升玻纤业绩
建筑建材华龙证券2026-09-04