猜你想问
这份研报的核心内容是什么?
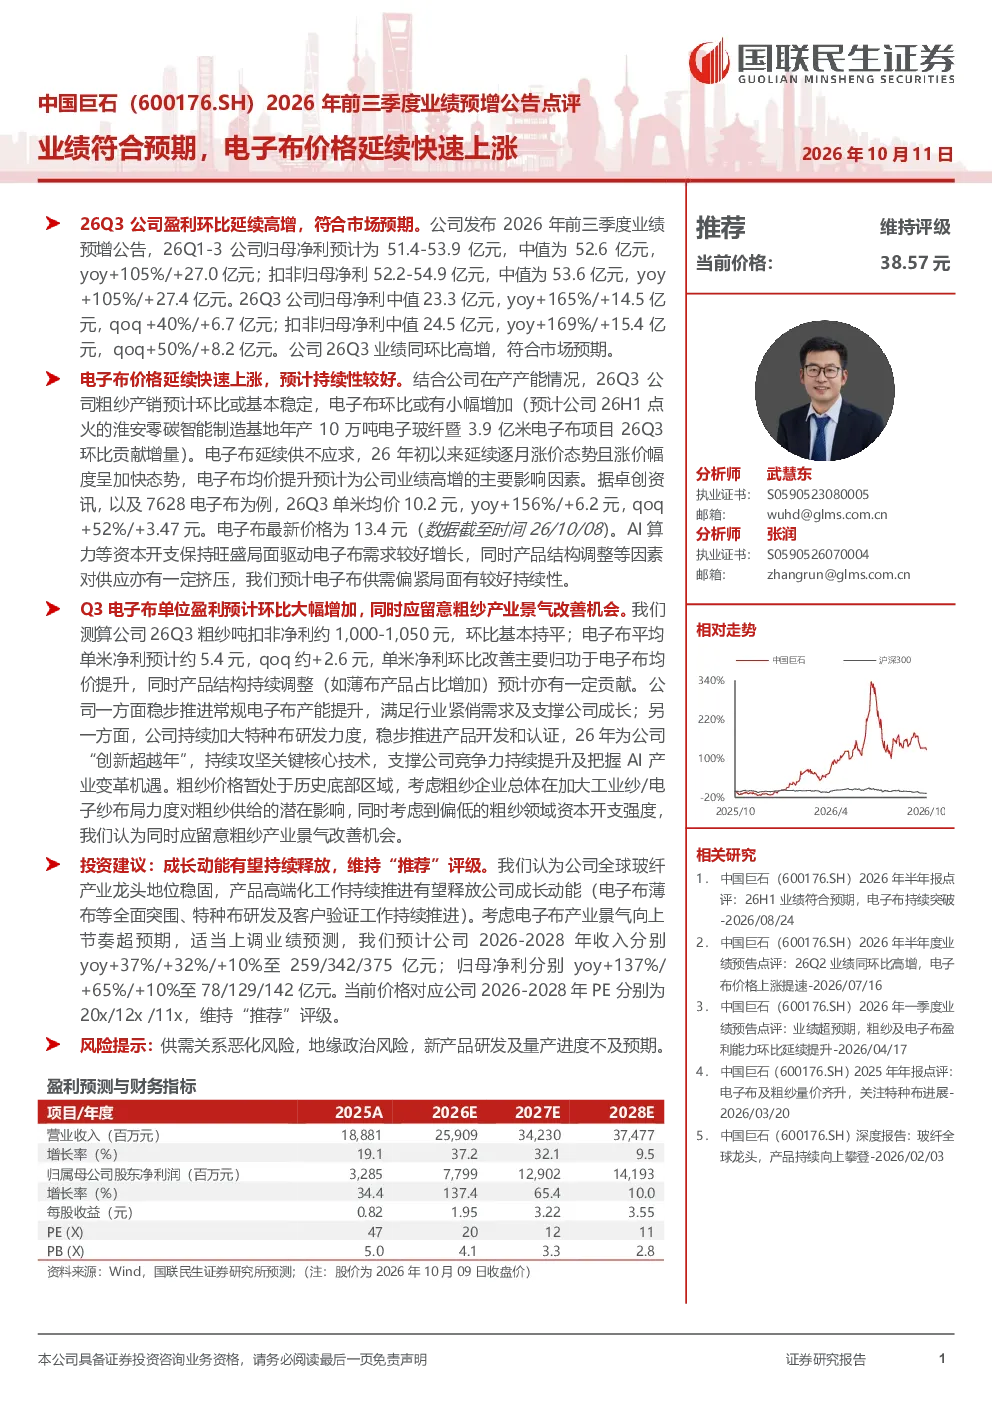
这份研报主要分析了公司2026年前三季度业绩预增情况,指出归母净利预计同比增长105%,Q3单季归母净利同比增长165%。报告重点强调了电子布价格的快速上涨对公司业绩的驱动作用,26Q3电子布单米均价同比增长156%,环比增长52%。同时,报告还分析了公司盈利能力、产能与研发计划,以及未来的投资建议和潜在风险。
电子布行业的发展趋势如何?
电子布行业目前呈现供不应求的状态,价格快速上涨,预计这种局面将持续。报告指出,电子布价格26Q3单米均价已达10.2元,同比增长156%,环比增长52%,最新价格13.4元。这种价格上涨主要得益于电子行业对电子布需求的持续增长以及供给端的限制。未来,随着电子行业的发展,电子布的需求预计将继续保持较高水平,行业景气度有望维持高位。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长的核心驱动力,即电子布价格上涨对公司盈利的积极影响。报告详细分析了Q3单季业绩表现,指出归母净利同比增长165%,环比增长40%,主要得益于电子布价格上涨和产品结构调整。此外,报告还关注了公司产能提升计划,特别是特种布的研发力度,以及公司如何把握AI产业带来的机遇。
当前市场对电子布行业的现状如何?
当前电子布行业市场呈现供不应求的状态,价格快速上涨。报告数据显示,26Q3电子布单米均价同比增长156%,环比增长52%,最新价格已达13.4元。这种价格上涨主要源于电子行业对电子布需求的持续增长以及供给端的限制。供需偏紧的局面预计将持续,为电子布生产企业带来良好的市场环境。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括供需关系恶化的可能性,这可能导致电子布价格下跌,影响公司业绩。此外,地缘政治风险也可能对供应链造成影响。最后,新产品研发不及预期也是一个风险点,如果公司加大特种布研发力度但效果不佳,可能影响其长期竞争力。这些风险需要投资者密切关注。
你可能感兴趣
华海药业发布2026年前三季度业绩预增公告招商医药
未知机构2026-10-07
2024年前三季度业绩预增公告点评:业绩超预期,渠道新品双轮驱动
食品饮料国泰君安证券2024-10-10
中国人寿2024年前三季度业绩预增公告点评:投资收益提升叠加低基数,利润超预期大增
金融国泰君安证券2024-10-17
2024年前三季度业绩预增公告点评:经营进取迎成本利好,Q3营收盈利再超预期
食品饮料东吴证券2024-10-10
新华保险2024年前三季度业绩预增公告点评:投资端高弹性,利润改善超预期
金融国泰君安证券2024-10-09
2018年前三季度业绩预增公告点评:业绩再超预期,龙头优势持续扩大
机械设备华创证券2018-10-24
2024年前三季度业绩预增公告点评,净利润增长超预期
金融华西证券2024-10-09
2024年前三季度业绩预增公告:利润大超预期,适时加仓获成效
金融东吴证券2024-10-16
2024年前三季度业绩预增公告点评,归母净利预计同比+65-85%
金融华西证券2024-10-16
2023年前三季度业绩预增点评:零添加快速发展,业绩持续高增
东吴证券2023-09-27