猜你想问
恒林股份2026年三季报核心内容是什么?
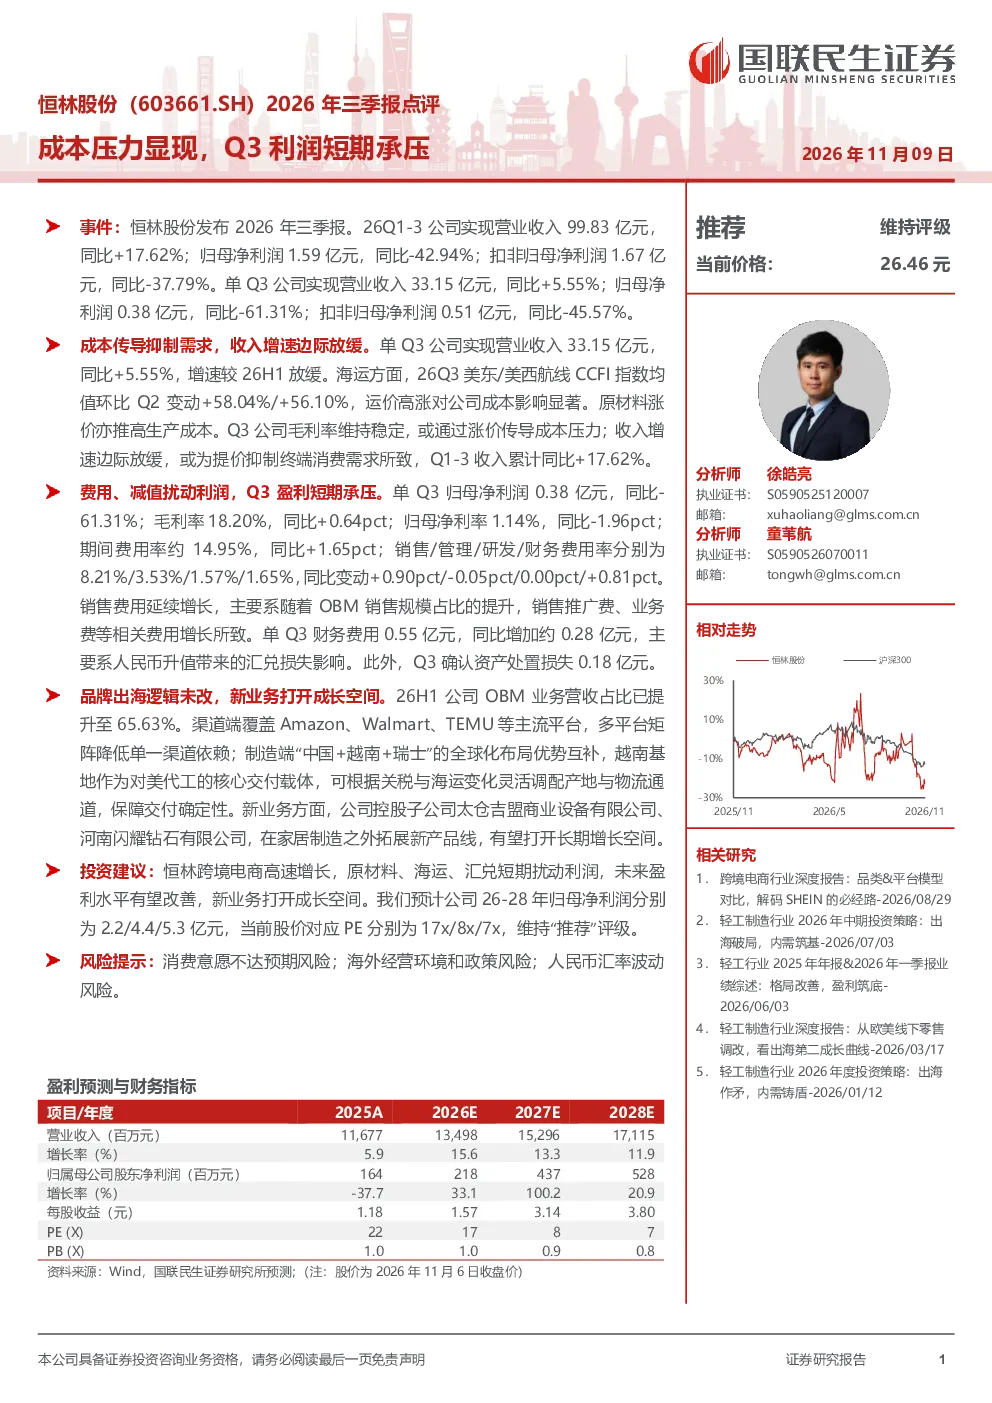
恒林股份2026年三季报显示成本压力显现,Q3利润短期承压。单Q3公司实现营业收入33.15亿元,同比+5.55%;归母净利润0.38亿元,同比-61.31%;扣非归母净利润0.51亿元,同比-45.57%。收入增速边际放缓,主要受海运成本上涨和原材料涨价影响;毛利率维持稳定,或通过提价传导成本压力;收入增速放缓或为提价抑制终端消费需求所致。Q3盈利短期承压,主要受销售费用增长、汇兑损失和资产处置损失扰动。
恒林股份所处赛道/行业发展趋势如何?
恒林股份所处赛道为品牌家具制造,行业正经历成本压力和消费需求变化。原材料和海运成本持续上涨,推动企业提价,可能抑制终端消费需求。同时,行业数字化转型加速,品牌出海成为重要趋势。恒林股份OBM业务占比提升至65.63%,覆盖Amazon、Walmart、TEMU等主流平台,制造端采用“中国+越南+瑞士”全球化布局,提升抗风险能力和市场竞争力。新业务如太仓吉盟、河南闪耀钻石拓展新产品线,有望打开长期增长空间。
恒林股份报告重点分析了哪些方向?
恒林股份报告重点分析了成本压力对盈利能力的影响、品牌出海战略的推进情况以及新业务的成长潜力。报告指出,海运成本和原材料价格上涨导致收入增速放缓,但毛利率维持稳定,企业通过提价传导成本压力。品牌出海方面,OBM业务占比提升,渠道覆盖主流平台,制造端全球化布局互补。新业务方面,控股子公司拓展新产品线,如太仓吉盟和河南闪耀钻石,有望成为长期增长驱动力。
当前恒林股份的市场现状如何判断?
恒林股份当前市场现状表现为成本压力显著,Q3利润短期承压。公司收入增速放缓,主要受外部成本上涨影响,但毛利率稳定,提价或部分传导压力。品牌出海战略持续推进,OBM业务占比提升,全球化布局逐步完善。新业务拓展积极,但盈利短期受销售费用、汇兑损失等因素扰动。整体来看,公司面临成本和需求双重挑战,但品牌出海和新业务布局为长期发展提供空间。
恒林股份研报提示了哪些风险?
恒林股份研报提示的主要风险包括消费意愿不达预期、海外经营环境和政策风险、人民币汇率波动风险。消费意愿下降可能影响提价效果和终端需求;海外经营面临政策变化、市场竞争等不确定性;人民币汇率波动影响汇兑损失,可能侵蚀利润。此外,新业务拓展也存在市场接受度和竞争压力等风险,需关注其长期发展效果。