猜你想问
这份研报的核心内容是什么?
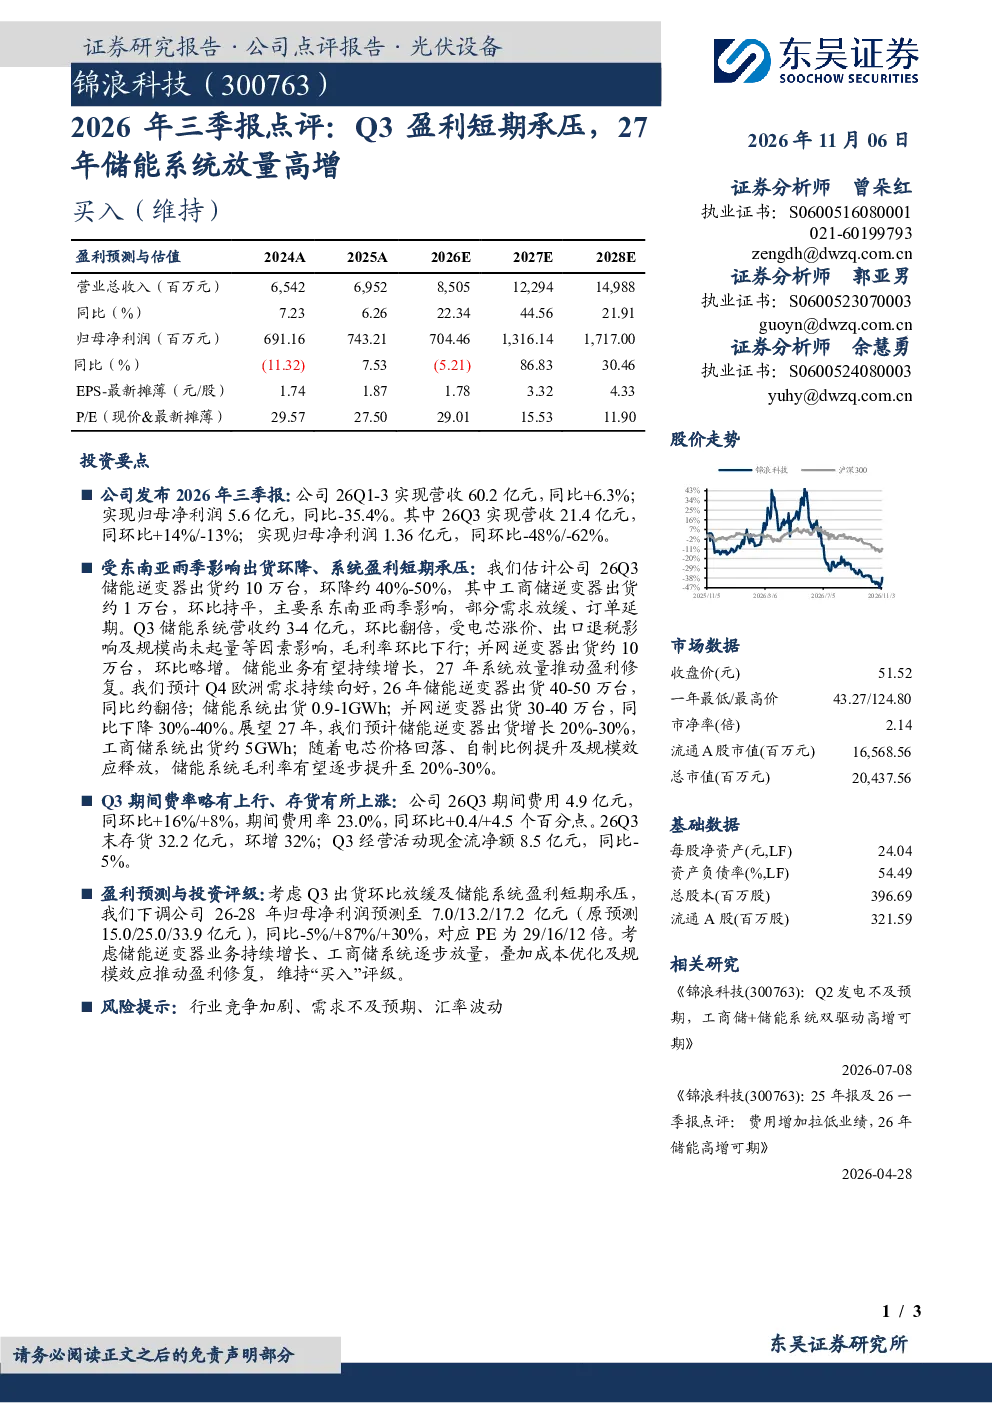
本报告点评了2026年前三季度业绩,指出Q3盈利短期承压主要因东南亚雨季影响逆变器出货下滑,储能系统盈利受成本及规模影响暂时下降。报告预计2026年储能逆变器出货量将同比翻倍,2027年储能逆变器出货增长20%-30%,储能系统毛利率有望提升至20%-30%
储能系统行业发展趋势如何?
报告指出,储能系统行业在2026年将迎来放量高增,预计出货量将大幅提升。随着成本回落及规模效应,储能系统毛利率有望逐步改善,2027年有望达到20%-30%。但短期内,电芯涨价、出口退税及规模效应等因素导致毛利率环比下行
报告中重点分析了哪些方面?
报告重点分析了公司Q3业绩分项,包括储能逆变器出货约10万台(环比降40%-50%)、储能系统营收约3-4亿元(环比翻倍)、并网逆变器出货约10万台(环比略增)。同时,报告还分析了财务指标,如期间费用率上升、存货增加等
当前储能逆变器市场现状如何?
报告显示,当前储能逆变器市场面临短期挑战,如东南亚雨季导致出货量环比下降。但长期来看,行业增长潜力巨大,预计2026年出货量将同比翻倍。并网逆变器出货保持稳定,但未来可能面临同比降30%-40%的压力
研报提示了哪些风险?
报告提示了行业竞争加剧、需求不及预期、汇率波动等风险。短期内,东南亚雨季导致逆变器出货下滑,对盈利造成压力。此外,电芯涨价和出口退税政策变化也可能影响储能系统盈利,需要关注这些风险因素对行业的影响
你可能感兴趣
2026年三季报点评:Q3业绩承压低点已过,27年储能高增可期
电气设备东吴证券2026-11-02
2026年半年报点评:短期盈利承压,储能逐步放量高增
东吴证券2026-09-04
2026年三季报点评:营收高增盈利阶段性承压,供应链放量与国产替代成长逻辑清晰
电子设备东吴证券2026-11-02
2026年三季报点评:收入保持高增,短期汇兑和行业竞争致盈利承压
财信证券2026-11-02
古井贡酒(000596)2026年三季报点评:Q3收入恢复正增,盈利持续承压
华创证券2026-10-30
2026年三季报点评:Q3出货略有下滑,毛利率下降+费用刚性致短期盈利承压
公用事业东吴证券2026-10-30
2026年三季报点评:Q3收入短期承压,费投及股份支付影响盈利
食品饮料西南证券2026-10-29
华鲁恒升2026年三季报点评Q3盈利短期承压 新项目投产巩固成本
未知机构2026-10-30
2024年三季报点评:Q3收入高增,毛利率短期承压
家用电器华创证券2024-11-11
2026年三季报点评:营收高增验证出海动能,短期业绩承压无碍长期成长
交运设备华创证券2026-10-30