猜你想问
这份研报主要分析了什么内容?
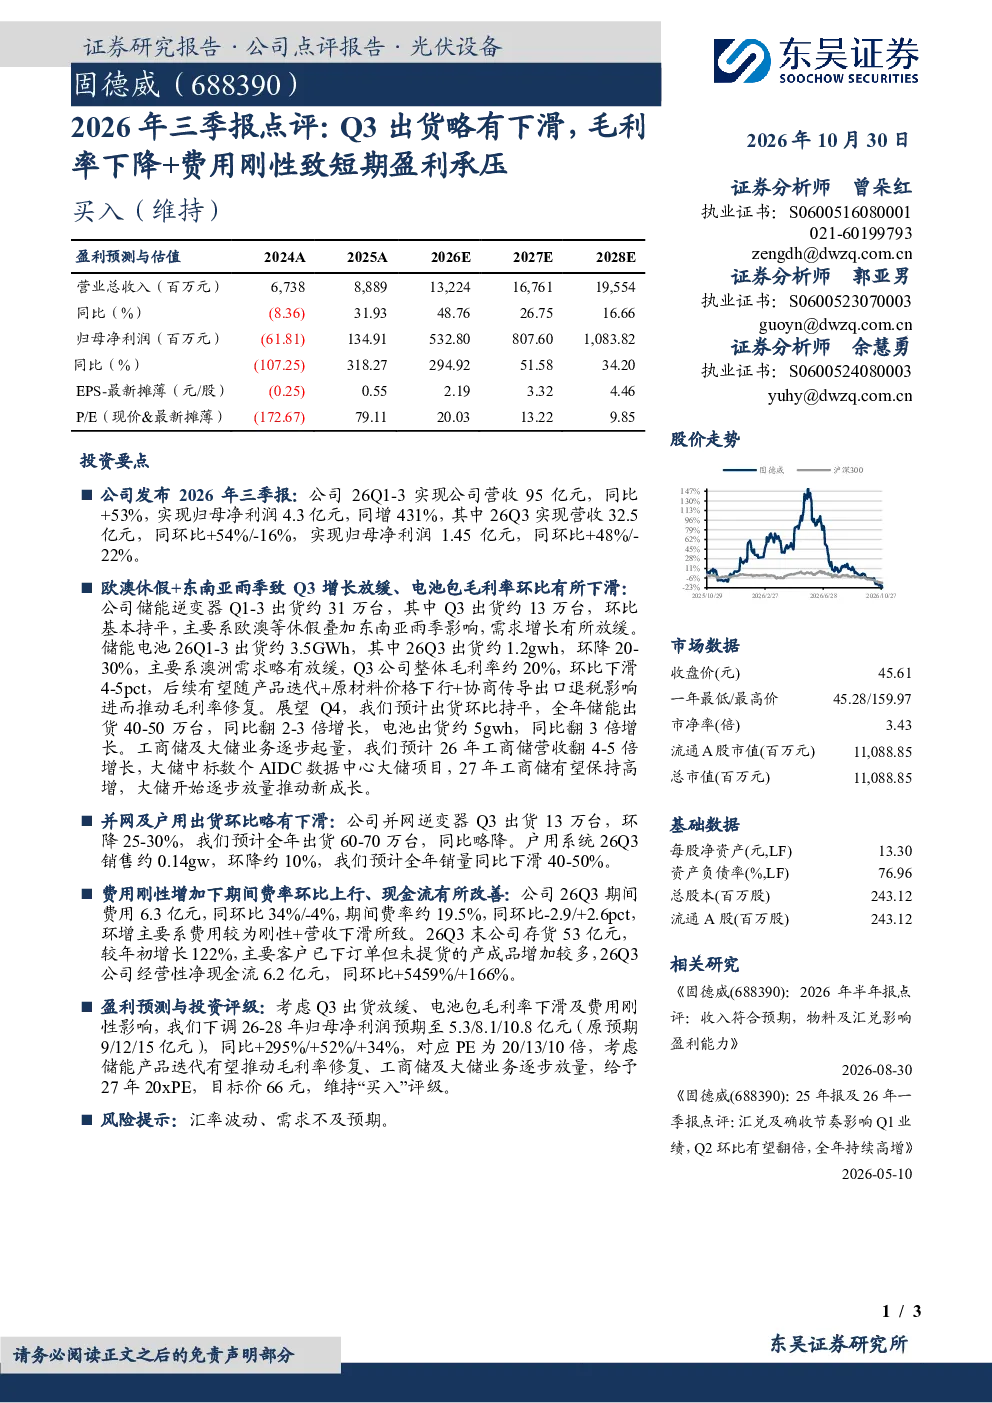
这份研报主要分析了2026年前三季度及Q3的业绩表现。公司前三季度实现营收95亿元,同比增长53%,归母净利润4.3亿元,同比增长431%。Q3营收32.5亿元,同比增长54%,环比下降16%,归母净利润1.45亿元,同比增长48%,环比下降22%。报告还分析了各业务板块的出货量、毛利率变化及未来展望。
储能行业未来发展趋势如何?
储能行业未来发展趋势向好。报告预计全年储能逆变器出货量达40-50万台,同比增长2-3倍;储能电池出货量约5GWh,同比增长3倍。工商储业务预计全年营收将翻4-5倍,大储业务逐步放量,显示出行业增长潜力。产品迭代、原材料价格下行及出口退税等因素预计将推动毛利率修复。
报告中重点分析了哪些业务板块?
报告中重点分析了储能逆变器、储能电池、并网逆变器及户用系统业务板块。储能逆变器Q3出货约13万台,环比持平;储能电池Q3出货约1.2GWh,环比下降20-30%。并网逆变器Q3出货13万台,环比下降25-30%;户用系统Q3销售约0.14GWh,环比下降约10%。报告对工商储业务和大储业务的发展也进行了详细展望。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断显示,行业整体处于增长阶段,但部分业务板块面临挑战。例如,储能电池出货量环比下降20-30%,户用系统销量同比下滑40-50%。同时,并网逆变器出货量环比下降25-30%。然而,工商储业务和大储业务展现出强劲的增长势头,预计将带动行业整体发展。
研报提示的主要风险有哪些?
研报提示的主要风险包括汇率波动和需求不及预期。汇率波动可能影响公司出口业务收入,需求不及预期则可能导致业绩增长放缓。此外,报告还提到费用刚性,期间费率环比上升2.6pct,可能对短期盈利造成压力。投资者需关注这些风险因素,谨慎评估投资价值。
你可能感兴趣
上半年收入小幅下滑,刚性费用及存货减值致利润承压-财报点评
国信证券2025-08-19
2024年三季报点评:物流板块略有下滑,Q3业绩短期承压
交通运输西南证券2024-10-30
Q3收入高速增长,毛利率下降致盈利水平承压
机械设备东吴证券2021-10-31
建筑行业2023年三季报总结:Q3盈利能力略有下滑,经营现金流亦有承压
建筑建材财通证券2023-11-04
2022年三季报点评:三季度业绩增长承压,毛利率略有下降
西部证券2022-10-28
2022年三季报点评:成本承压致Q3业绩下滑,新材料业务稳步推进
基础化工民生证券2022-10-26
三峡旅游(002627)2026年三季报点评:Q3传统业务略有承压,省际游轮贡献增量
华创证券2026-10-29
12-03 三峡旅游2026年三季报点评省际游轮贡献增量Q3传统业务略有承压 10640
未知机构2026-10-29
2018年三季报点评:业绩低于预期,产能及费用致盈利承压
食品饮料国信证券2018-10-26
2024年三季报点评:Q3需求承压,费用和减值下降增厚利润
建筑建材东方财富2024-10-31