猜你想问
三峡旅游2026年前三季度业绩表现如何?
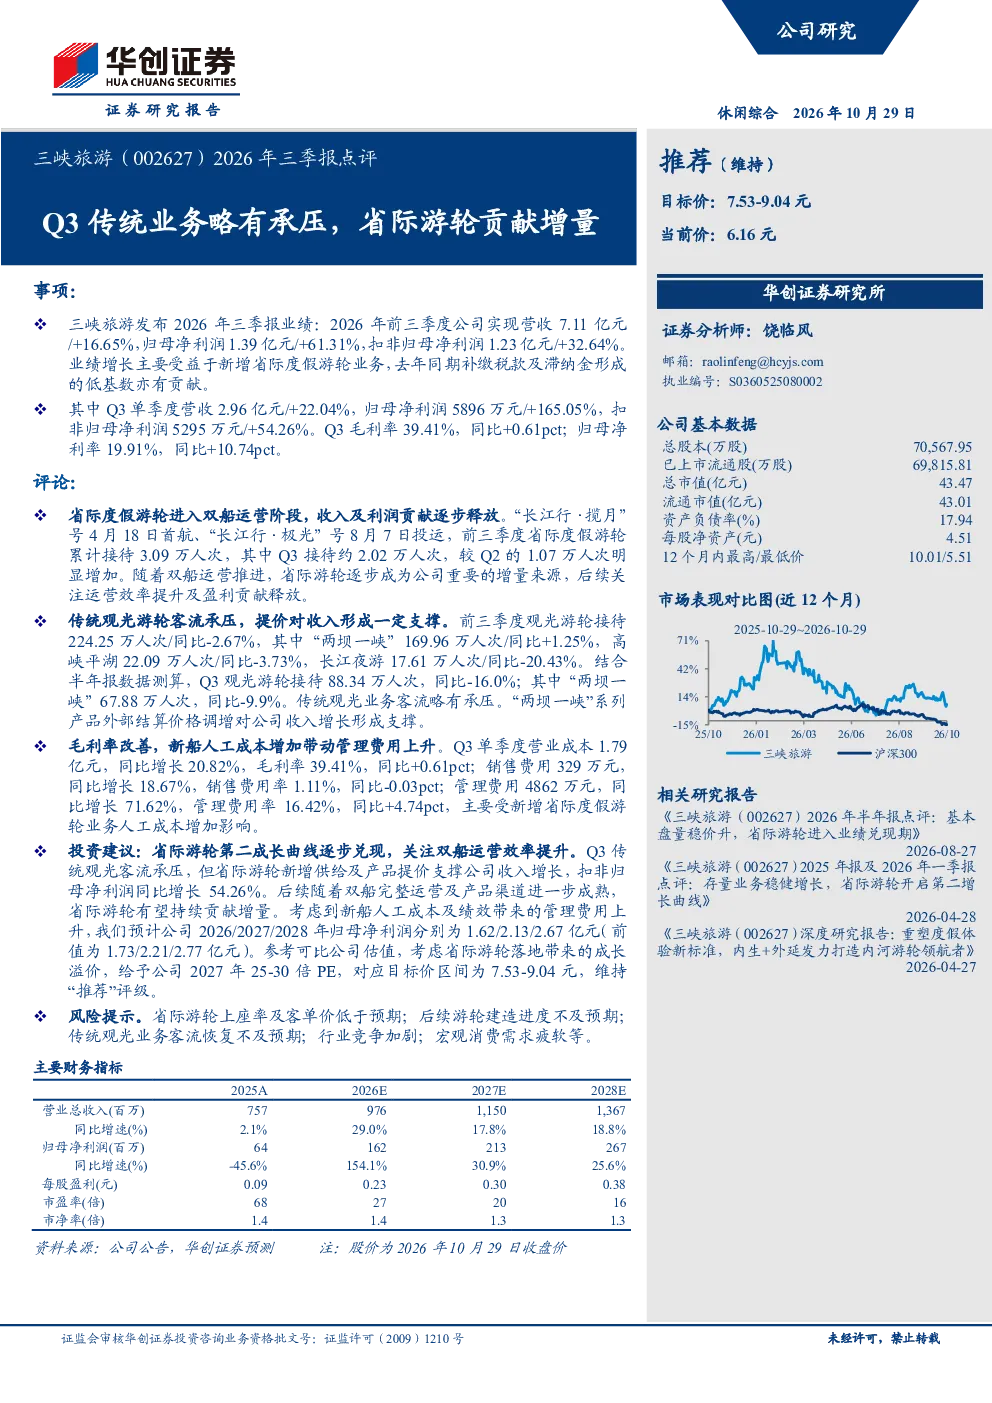
三峡旅游2026年前三季度实现营收7.11亿元,同比增长16.65%;归母净利润1.39亿元,同比增长61.31%。主要增长动力来自新增的省际度假游轮业务以及去年同期较低的基数效应。具体到Q3单季度,公司营收达到2.96亿元,同比增长22.04%;归母净利润为5896万元,同比增长165.05%。扣非归母净利润为5295万元,同比增长54.26%。毛利率提升至39.41%,归母净利率达到19.91%,均较去年同期有所改善。
省际游轮业务对三峡旅游的贡献度如何?
省际游轮业务已成为三峡旅游的重要增量来源。前三季度,公司省际游轮累计接待游客3.09万人次,其中Q3接待量约2.02万人次,较Q2增长89%。随着公司进入双船运营阶段,省际游轮业务逐步成熟,对整体营收和利润的贡献度持续提升。未来,随着双船运营的稳定和产品渠道的进一步成熟,省际游轮有望持续为公司贡献增量。但需关注上座率、客单价以及新船建造进度等因素对业务发展的影响。
传统观光游轮业务目前面临哪些挑战?
传统观光游轮业务目前面临客流承压的挑战。前三季度,公司传统观光游轮接待游客224.25万人次,同比减少2.67%。尽管公司通过提价措施(如“两坝一峡”航线价格调增)对收入形成支撑,但客流下滑仍是主要问题。未来,传统观光游轮业务的复苏情况以及提价策略的持续有效性,将直接影响公司的整体经营业绩。
三峡旅游未来几年的盈利预测情况怎样?
根据研报预测,三峡旅游2026年至2028年的归母净利润分别为1.62亿元、2.13亿元和2.67亿元。预计随着省际游轮业务的持续发展和盈利能力的提升,公司盈利将保持增长态势。但需注意,盈利预测基于当前业务发展情况和市场环境,实际结果可能因多种因素而有所差异。
投资三峡旅游需要关注哪些风险?
投资三峡旅游需要关注多重风险。首先,省际游轮业务的上座率和客单价可能低于预期,影响业务盈利能力。其次,后续游轮的建造进度若不及预期,可能影响新业务的推出和营收增长。此外,传统观光游轮业务的客流恢复若不及预期,也将对整体业绩造成拖累。同时,行业竞争加剧和宏观消费需求疲软也可能对公司业务发展带来不利影响。