猜你想问
英搏尔2026年前三季度业绩表现如何?
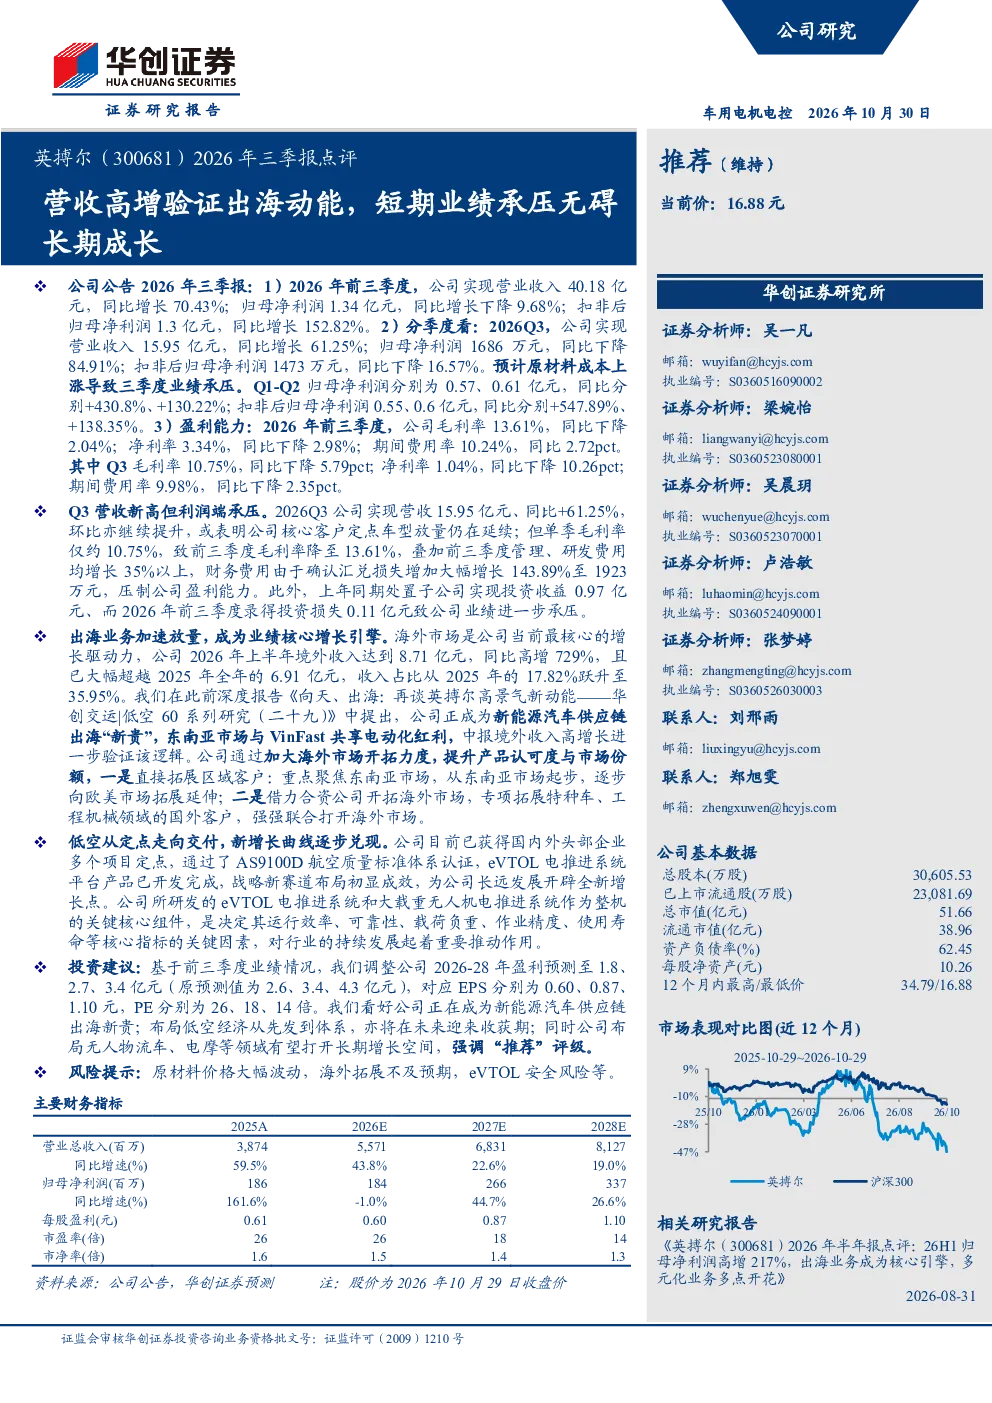
2026年前三季度,英搏尔实现营业收入40.18亿元,同比增长70.43%;归母净利润1.34亿元,同比下降9.68%;扣非后归母净利润1.3亿元,同比增长152.82%。Q3单季营收15.95亿元,同比增长61.25%,但归母净利润1686万元,同比下降84.91%,扣非后归母净利润1473万元,同比下降16.57%。业绩下滑主要受原材料成本上涨、管理及研发费用增长、汇兑损失增加及处置子公司投资收益减少影响。
英搏尔海外市场拓展情况怎样?
海外市场成为核心增长引擎,2026年上半年境外收入8.71亿元,同比高增729%,收入占比达35.95%,大幅超越2025年全年6.91亿元。公司通过直接拓展东南亚市场及借力合资公司开拓特种车、工程机械领域客户,加速海外市场布局。
英搏尔在低空经济领域的布局进展?
公司已获得国内外头部企业多个项目定点,通过AS9100D航空质量标准体系认证,eVTOL电推进系统平台产品开发完成,低空经济赛道布局初显成效,为公司开辟全新增长点。
当前交运设备行业市场现状如何?
英搏尔2026年前三季度营收高增验证出海动能,海外市场收入占比达35.95%,但短期业绩受原材料成本、管理费用等因素承压。行业方面,低空经济赛道成为重要发展方向,头部企业项目定点增多,特种车、工程机械领域海外拓展加速。
英搏尔研报提示的主要风险有哪些?
主要风险包括原材料价格大幅波动、海外拓展不及预期、eVTOL安全风险等。原材料成本上涨直接影响利润,海外市场拓展存在不确定性,eVTOL作为新兴技术存在安全挑战。
你可能感兴趣
多利科技(001311.SZ)2026年三季报点评:Q3营收延续高增,多元化布局培育成长新动能
西部证券2026-10-28
2024年三季报点评:净利短期承压,营收高增、毛利持续改善
电子设备华创证券2024-11-12
国联民生计算机 新大陆2026年三季度业绩速递 营收维持高增 利润端短期承压
未知机构2026-10-28
三季报点评:短期业绩承压,高研发投入助力公司长期成长(更正)
上海证券2022-10-02
三季报点评:短期业绩承压,高研发投入助力公司长期成长
信息技术上海证券2022-10-31
营收稳增利润短期承压,全球化与机器人业务蓄力长期成长
电气设备国盛证券2026-09-01
营收稳增盈利短期承压,战略红利护航长期成长
财通证券2026-04-02
营收维持高增,利润短期承压,坚持长期看好
医药生物财信证券2021-10-28
科达制造2026年三季报业绩点评:营收利润双增,出海布局加速
国金证券2026-10-29
营收持续高增、成本短期承压,AI支付与跨境布局开启新成长
信息技术国盛证券2026-04-28