猜你想问
科达制造2026年三季报主要财务数据表现如何?
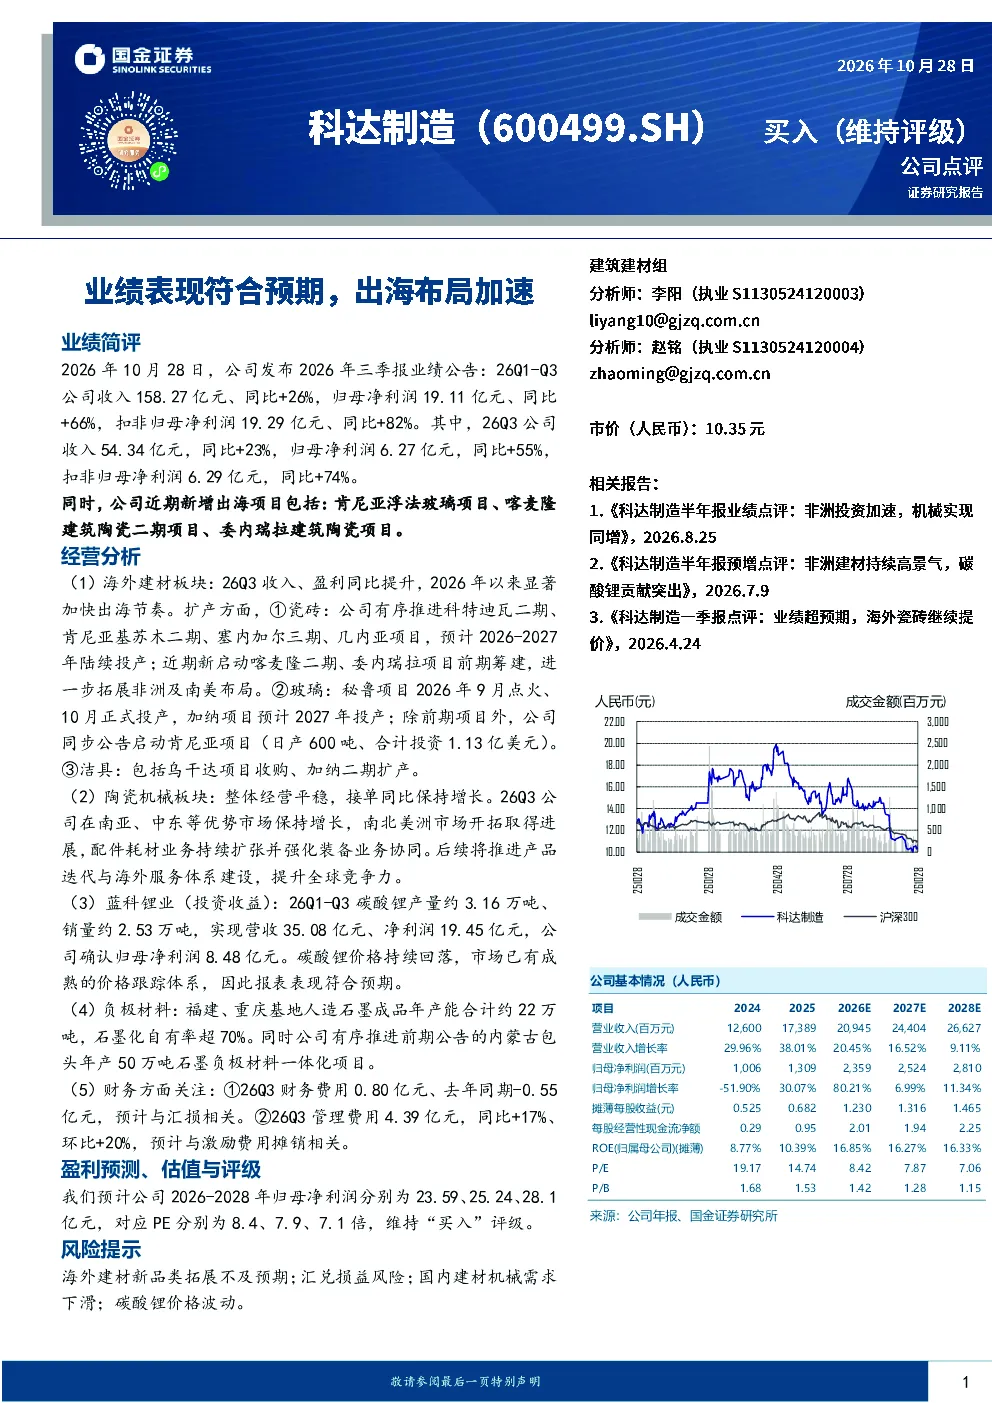
2026年三季报显示,科达制造收入158.27亿元,同比增长26%;归母净利润19.11亿元,同比增长66%;扣非归母净利润19.29亿元,同比增长82%。其中Q3收入54.34亿元,同比增长23%;归母净利润6.27亿元,同比增长55%;扣非归母净利润6.29亿元,同比增长74%
科达制造海外建材板块的发展情况怎样?
海外建材板块出海节奏显著加快,2026年Q3收入、盈利同比提升。瓷砖项目有序推进,预计2026-2027年陆续投产;新启动喀麦隆二期、委内瑞拉项目,拓展非洲及南美布局。玻璃项目秘鲁已投产,加纳预计2027年投产,同步启动肯尼亚日产600吨项目。洁具项目包括乌干达收购、加纳二期扩产
陶瓷机械板块的未来发展方向是什么?
陶瓷机械板块整体经营平稳,接单同比保持增长。在南亚、中东等优势市场持续增长,南北美洲市场开拓取得进展,配件耗材业务扩张并强化装备业务协同。后续将推进产品迭代与海外服务体系建设,提升全球竞争力
科达制造负极材料的产能及布局情况?
福建基地、重庆基地人造石墨成品年产能合计约22万吨,石墨化自有率超70%。有序推进内蒙古包头年产50万吨石墨负极材料一体化项目,进一步扩大产能布局
科达制造研报中提示的主要风险有哪些?
研报提示的主要风险包括:海外建材新品类拓展不及预期、汇兑损益风险、国内建材机械需求下滑、碳酸锂价格波动等。这些风险需关注,但研报未提供具体影响程度分析
你可能感兴趣
深南电路2026半年报点评:2026H1营收和利润双高增,加速布局AI算力产能
电子设备开源证券2026-08-27
2026年三季报点评26Q1-3公司营收及归母同比+33.5%和+141.2%,C2、C3双链驱动业绩高增
华创证券2026-10-19
2018年三季报点评:三季度营收、利润双加速增长,业绩超预期
交通运输国信证券2018-10-26
2020年三季报点评:Q3营收、利润双提速,订单高增长驱动业绩加速向好
信息技术华创证券2020-10-30
宁波银行(002142)2026年三季报业绩点评:营收利润延续高增,资产质量保持稳健
国投证券2026-09-08
2026年中报业绩点评:整体营收利润双增,二线大单品持续突破
医药生物诚通证券2026-08-30
2026H1业绩点评报告:营收利润双增主业稳健,全国化布局深化蓄力新程
休闲服务万联证券2026-08-28
全年营收、利润逆势双增,海外布局加速
轻工制造国信证券2024-05-06
2026年三季报点评:营收延续高增,自有品牌及品牌管理驱动利润增长
信息技术东吴证券2026-10-28