猜你想问
若羽臣2026年三季报核心内容是什么?
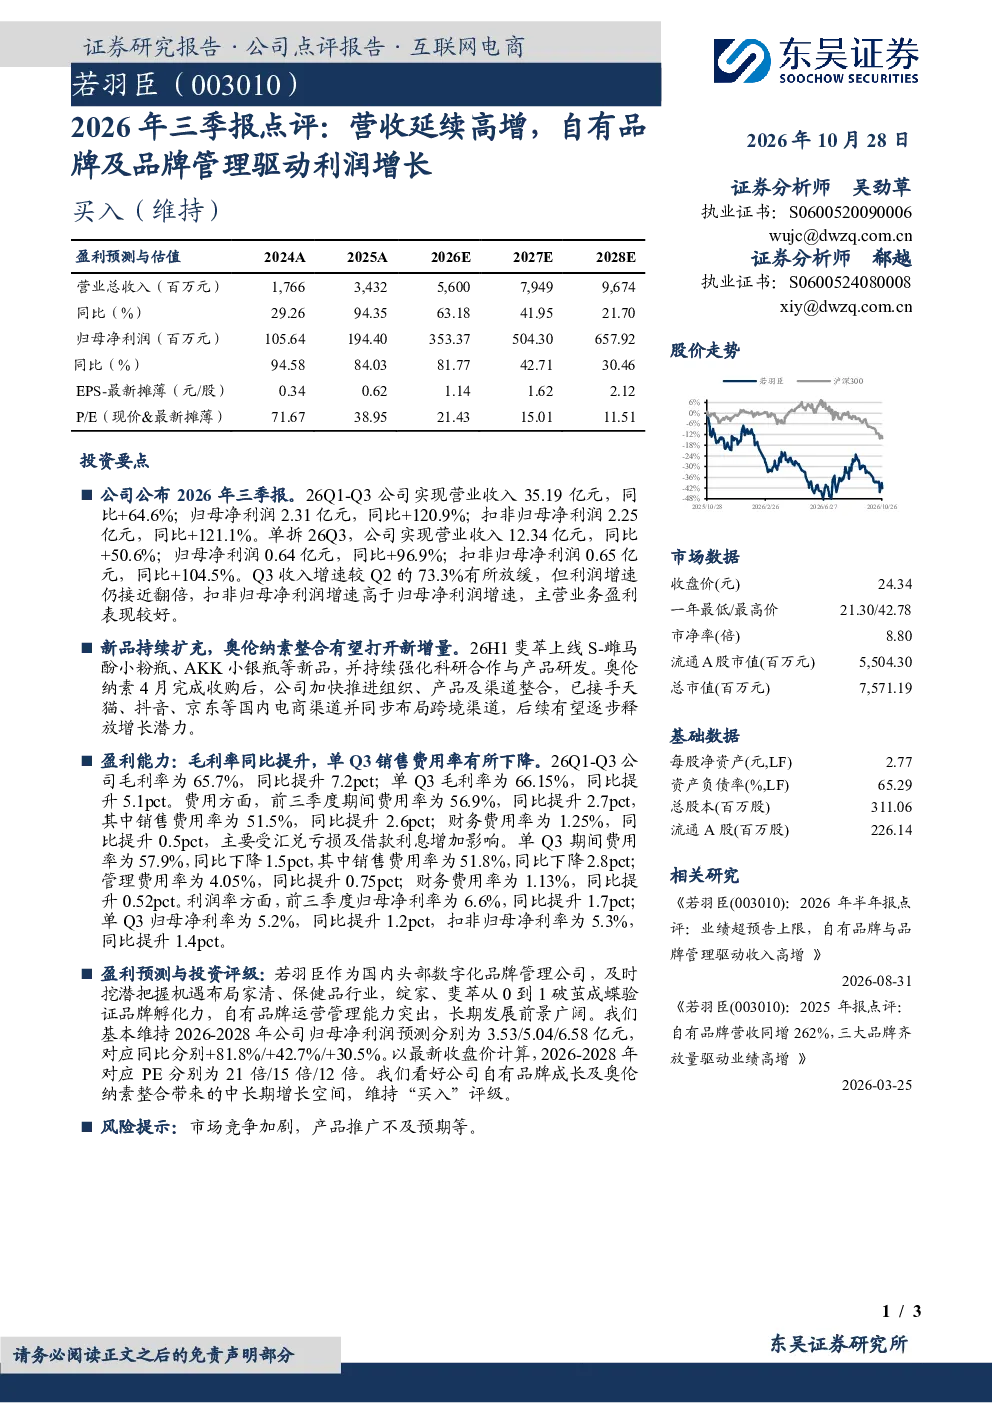
若羽臣2026年三季报显示公司营收和利润均实现高增长,主要得益于自有品牌及品牌管理策略的有效实施。报告期内,公司26Q1-Q3实现营业收入35.19亿元,同比+64.6%;归母净利润2.31亿元,同比+120.9%。26Q3单季营收12.34亿元,同比+50.6%;归母净利润0.64亿元,同比+96.9%。毛利率方面,26Q1-Q3为65.7%,同比提升7.2pct;26Q3为66.15%,同比提升5.1pct。这些数据表明公司业务发展势头强劲,品牌战略成效显著。
若羽臣所在行业的发展趋势如何?
若羽臣所属行业近年来呈现品牌化、专业化发展趋势。随着消费者对产品品质和品牌价值的关注度提升,头部企业通过强化自有品牌建设和精细化品牌管理,能够有效提升市场份额和盈利能力。若羽臣通过新品扩充(如斐萃S-雌马酚小粉瓶、AKK小银瓶)和奥伦纳素整合,正积极顺应这一趋势。奥伦纳素的收购加速了公司在电商渠道的布局,并推动跨境业务拓展,未来有望进一步受益于行业集中度提升和品牌价值变现。
若羽臣报告重点分析了哪些方向?
若羽臣报告重点分析了自有品牌战略成效、奥伦纳素整合进展及财务表现。在自有品牌方面,报告强调其通过新品研发和渠道优化,显著提升了营收和利润增长。奥伦纳素整合方面,公司已完成组织架构调整,并快速推进产品与渠道协同,已接手天猫、抖音、京东等核心电商渠道。财务分析显示,公司费用率虽有所提升但逐步优化,净利率保持稳定增长,印证了战略的有效性。
若羽臣当前市场表现如何?
若羽臣当前市场表现强劲,营收和利润增速均处于行业前列。26Q1-Q3营收同比增长64.6%,归母净利润同比增长120.9%,展现出强大的增长动能。毛利率和净利率的持续提升,表明公司产品结构优化和运营效率改善。奥伦纳素整合带来的渠道协同效应逐步显现,同时公司新品研发能力突出,为长期发展奠定基础。整体来看,公司在品牌建设和渠道拓展方面具备显著优势。
若羽臣研报提示了哪些风险?
若羽臣研报提示的主要风险包括市场竞争加剧和产品推广不确定性。随着行业集中度提升,同类产品竞争可能加剧,影响品牌溢价能力。此外,新品推广效果受市场接受度影响较大,若推广不及预期,可能对短期业绩造成波动。公司费用率同比有所提升,未来需关注成本控制效果。此外,奥伦纳素整合过程中可能面临文化融合、业务协同等挑战,需持续关注整合进度和潜在风险。