猜你想问
这份研报的核心内容是什么?
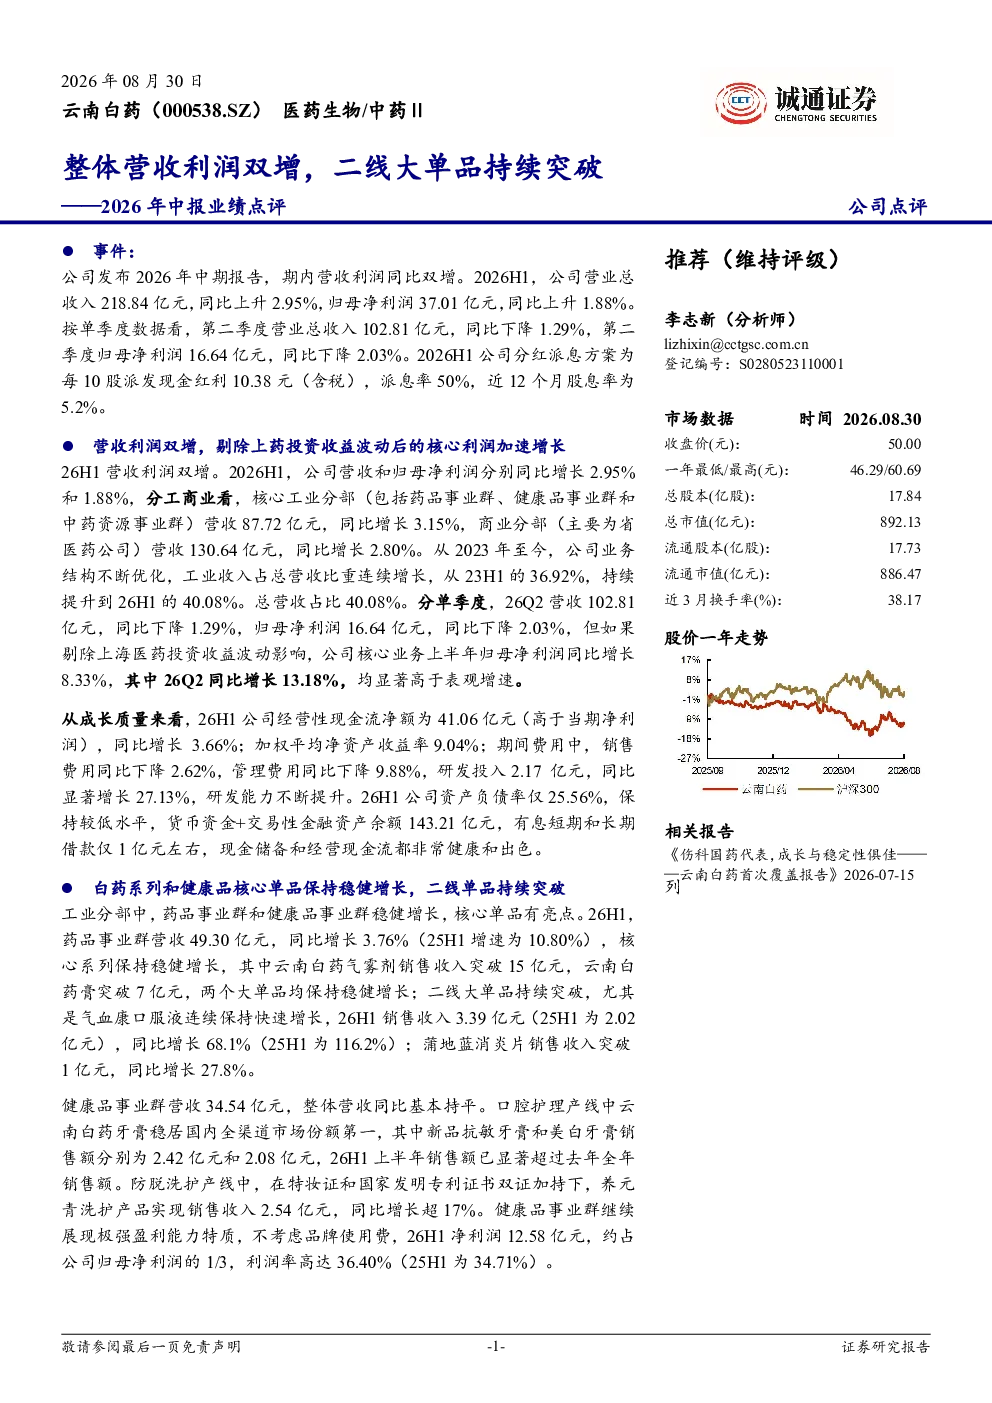
这份研报主要分析了云南白药2026年中期报告,显示公司整体营收和利润同比双增长。营业总收入218.84亿元,同比增长2.95%;归母净利润37.01亿元,同比增长1.88%。核心业务归母净利润同比增长8.33%,其中第二季度同比增长13.18%。公司维持“推荐”评级,每10股派息10.38元(含税),派息率50%
医药生物行业目前的发展趋势如何?
医药生物行业目前呈现稳健发展态势,特别是在创新药和健康消费品领域。云南白药作为行业代表,其工业分部营收同比增长3.15%,商业分部同比增长2.80%,工业收入占比提升至40.08%。健康品业务表现突出,云南白药牙膏市场份额第一,养元青洗护产品同比增长超17%,健康品净利润率高达36.40%
研报重点分析了哪些方向?
研报重点分析了云南白药的核心单品与健康品业务。药品事业群营收同比增长3.76%,气血康口服液同比增长68.1%,蒲地蓝消炎片同比增长27.8%。健康品事业群营收34.54亿元,新品销售额显著超过去年全年。此外,报告还关注了公司经营性现金流净额41.06亿元,同比增长3.66%,研发投入2.17亿元,同比增长27.13%
当前医药生物市场的现状如何?
当前医药生物市场呈现多元化发展格局,传统药品与创新药、健康消费品协同增长。云南白药2026年中报显示,公司资产负债率25.56%,现金储备健康,销售费用同比下降2.62%,管理费用同比下降9.88%,显示出良好的成本控制能力。行业整体受益于人口老龄化和健康意识提升,但竞争也日趋激烈
研报提到了哪些风险提示?
研报提示了几个主要风险:首先,白药系列销售规模较大,未来成长性可能下降;其次,健康品市场竞争加剧,以及社零消费下降可能带来盈利压力;再次,在研核药等创新药的临床进度不及预期也是一个风险点;最后,不可忽视的系统风险也可能影响公司业绩
你可能感兴趣
珀莱雅2023H1中报点评:大单品策略表现亮眼,营收利润双高增
中泰证券2023-09-03
年内营收净利双增20%+,大单品效应显著、在研项目丰富
山西证券2023-03-31
营收利润延续高增,资产质量保持稳健——宁波银行2026年中报业绩点评(更正)
国投证券2026-09-08
2022年中报点评:22H1业绩维持高增,大单品策略持续深化
万联证券2022-08-26
2016年中报业绩点评:内销高增长,带动营收与利润双增
家用电器民生证券2016-08-30
2023年业绩快报点评:营收利润双增,产研联动新品持续推进
国泰君安证券2024-02-27
2024年中报业绩点评:营收、利润高增,持续投入谋长远发展
东吴证券2024-08-27
年报点评报告:营收利润双增,产业链持续完善支撑业绩增长
公用事业国盛证券2025-04-15
FY2026H1业绩点评:AI驱动营收利润双增,业务结构持续优化
东吴证券2025-11-24
2023年年报及2024年一季报点评:24Q1营收利润双增,关注预制菜业务后续成长突破
食品饮料民生证券2024-04-28