猜你想问
这份研报的核心内容是什么?
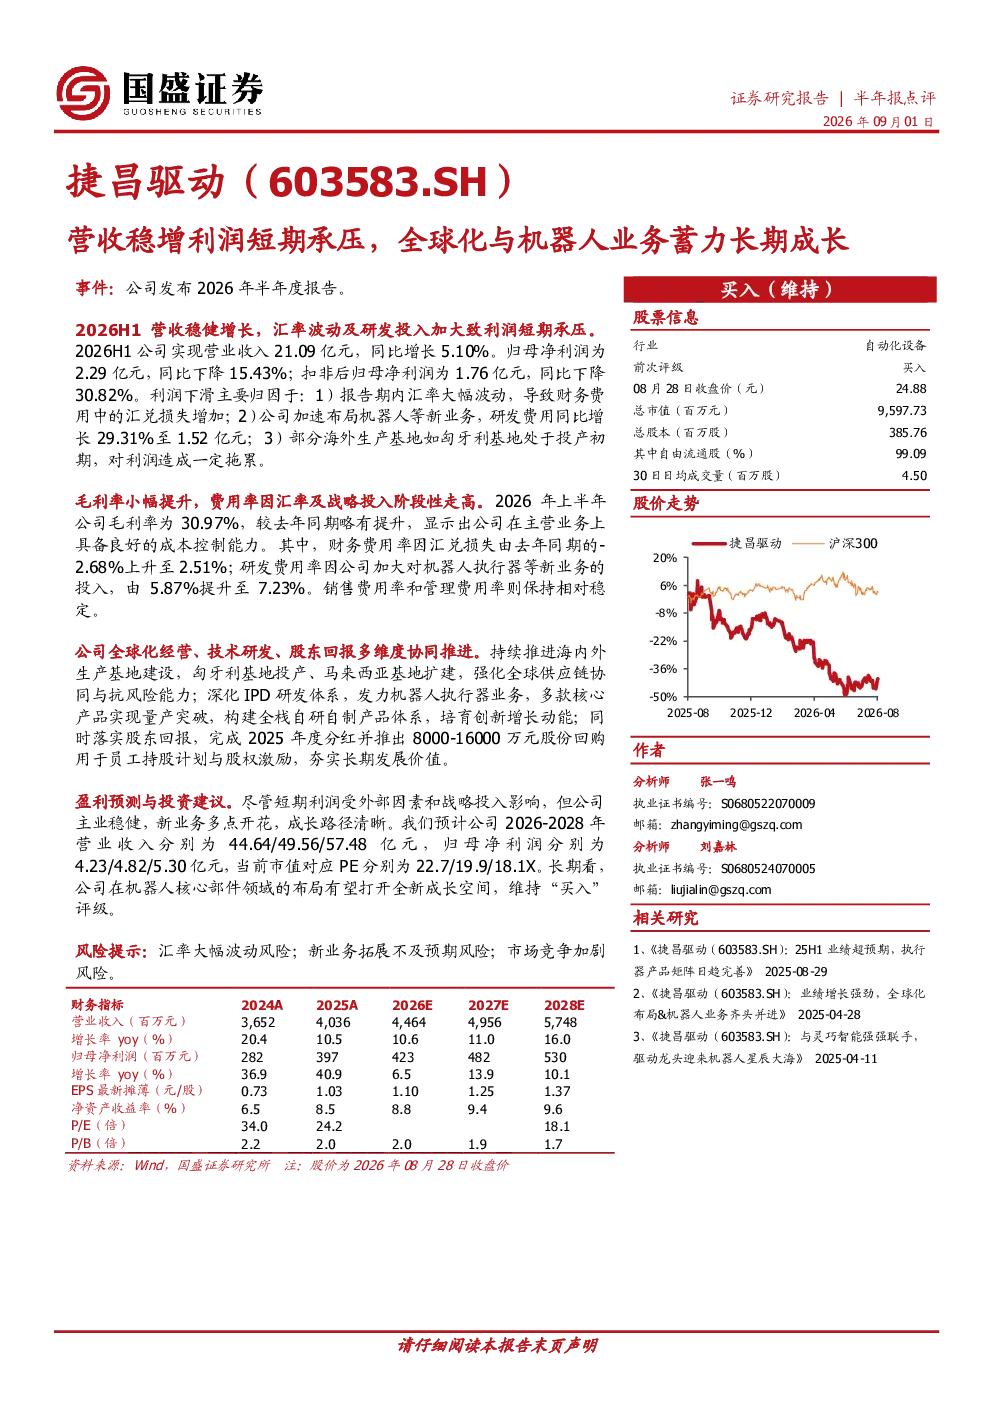
2026H1公司营收稳健增长,营业收入21.09亿元同比增长5.10%,但利润短期承压,归母净利润同比下降15.43%。利润下滑主要受汇率波动、研发投入加大及海外生产基地投产初期拖累影响。公司推进全球化经营、技术研发及股东回报,深化IPD研发体系,发力机器人执行器业务,多款核心产品实现量产。
电气设备行业发展趋势如何?
电气设备行业正经历全球化布局加速和技术创新驱动的发展阶段。企业通过建设海内外生产基地强化全球供应链协同,同时加大研发投入,特别是在机器人执行器等前沿领域构建全栈自研自制产品体系。行业整体呈现主业稳健与新业务多点开花的成长路径。
研报重点分析了哪些方向?
研报重点分析了公司全球化经营战略、技术研发进展及股东回报政策。具体包括海内外生产基地建设情况、IPD研发体系深化、机器人执行器业务量产进展,以及2025年度分红和股份回购计划。这些举措旨在提升全球竞争力并构建长期成长空间。
当前市场对电气设备行业的现状如何判断?
当前市场对电气设备行业的判断呈现结构性分化。一方面,企业全球化布局进入关键阶段,面临汇率波动、生产基地投产初期挑战等短期压力;另一方面,技术创新驱动的新业务如机器人执行器领域展现出强劲的增长潜力,行业整体成长路径清晰。
研报提示了哪些主要风险?
研报提示的主要风险包括汇率大幅波动可能导致财务费用增加、新业务拓展不及预期影响长期增长、以及市场竞争加剧带来的挑战。这些风险需关注,但公司通过多元化经营和持续创新已建立一定风险抵御能力。
你可能感兴趣
营收稳增盈利短期承压,战略红利护航长期成长
财通证券2026-04-02
营收维持高增,利润短期承压,坚持长期看好
医药生物财信证券2021-10-28
2026年中报点评:营收稳增利润承压,新业务放量蓄势待发
东吴证券2026-08-28
营收稳定增长,多因素致毛利率短期承压,夯实研发实力蓄力长期发展
电子设备德邦证券2023-11-04
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
动保业务高增,利润短期承压,平台化布局助力长期成长
西南证券2026-04-20
传统业务承压拖累盈利,新能源与机器人业务蓄力成长
交通运输国盛证券2026-08-27
营收与利润短期承压,血糖板块及海外业务维持增长
国信证券2026-08-24
营收利润持续高增,业务拓展蓄力成长
山西证券2023-08-22
计算机行业点评报告:Shopify(SHOP.O):双业务驱动营收高增,AI与全球化战略打开长期发展空间
信息技术华鑫证券2025-09-03