猜你想问
2026年前三季度公司业绩表现如何?
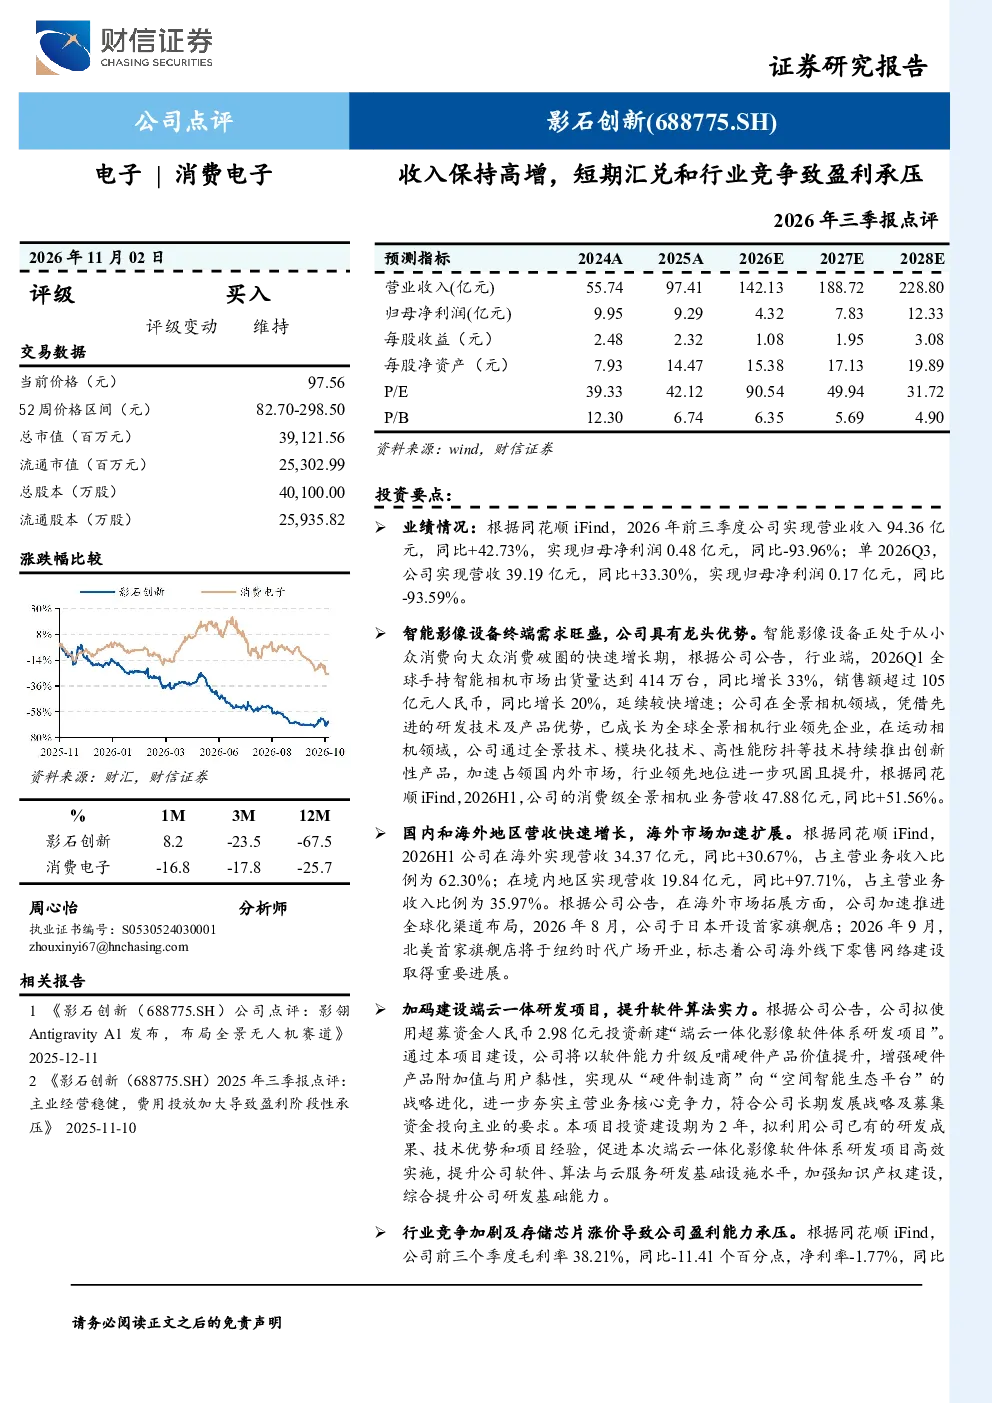
2026年前三季度,公司实现营业收入94.36亿元,同比增长42.73%,归母净利润0.48亿元,同比减少93.96%。单Q3营收39.19亿元,同比增长33.30%,归母净利润0.17亿元,同比减少93.59%。营收保持高增长,但净利润大幅下滑,主要受盈利能力下降影响。
智能影像设备行业发展趋势如何?
智能影像设备市场需求旺盛,公司已成为全球全景相机行业领先企业。2026H1消费级全景相机业务营收47.88亿元,同比增长51.56%。海外市场加速扩展,2026H1海外营收34.37亿元,同比增长30.67%,占主营业务收入62.30%;境内营收19.84亿元,同比增长97.71%,占35.97%。行业渗透率持续提升,但竞争加剧。
报告重点分析了哪些方面?
报告重点分析了公司收入保持高增的背景下,盈利能力承压的原因。主要受存储芯片价格持续走高和行业竞争加剧影响。公司毛利率从38.21%下降11.41个百分点至26.80%,净利率从-1.77%下降13.74个百分点至-15.51%。同时,公司加速推进全球化渠道布局,在日本和纽约时代广场开设旗舰店。
当前智能影像设备市场现状如何?
当前智能影像设备市场呈现高增长态势,但行业竞争激烈。公司凭借技术及产品优势保持领先,但面临成本上升和竞争压力。2026H1海外营收占比62.30%,境内市场增长迅猛,但整体盈利能力下降明显。公司正通过软件能力升级反哺硬件产品,向空间智能生态平台转型。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、关键零部件涨价、需求不及预期、产品技术迭代不及预期。盈利能力承压主要受存储芯片价格持续走高和行业竞争加剧影响,费用率同比上升2.35个百分点。公司需关注成本控制和产品竞争力提升,以应对市场变化。
你可能感兴趣
2026年三季报点评:家电滑轨毛利率下行致公司盈利承压,服务器滑轨保持高增
东吴证券2026-11-02
2018年三季报点评:收入端持续承压,汇兑贡献盈利高增
家用电器华创证券2018-10-23
2026年中报点评:出海和品牌业务拉动收入稳增,业绩受汇兑影响承压
家用电器国信证券2026-09-22
2026年三季报点评:受汇兑损失、原材料波动和退税政策影响,Q3盈利水平承压
机械设备东吴证券2026-10-29
2026年三季报点评:海外SLG新品驱动收入增长,推广费用前置致短期利润承压
信息技术东吴证券2026-11-02
收入稳健,销售费用高增致盈利能力短期承压
家用电器国盛证券2022-10-30
2026年三季报点评:Q3出货略有下滑,毛利率下降+费用刚性致短期盈利承压
公用事业东吴证券2026-10-30
2025年三季报点评:汇兑影响致25Q3业绩不及预期,26年有望保持高增
东吴证券2025-11-02
2026年三季报点评:需求承压,竞争、原材料与汇兑拖累业绩
国信证券2026-10-27
2023年报点评:硅片出货保持高增,竞争加剧盈利承压
建筑建材东吴证券2024-04-30