猜你想问
公司2026年前三季度营收高增但盈利承压的原因是什么?
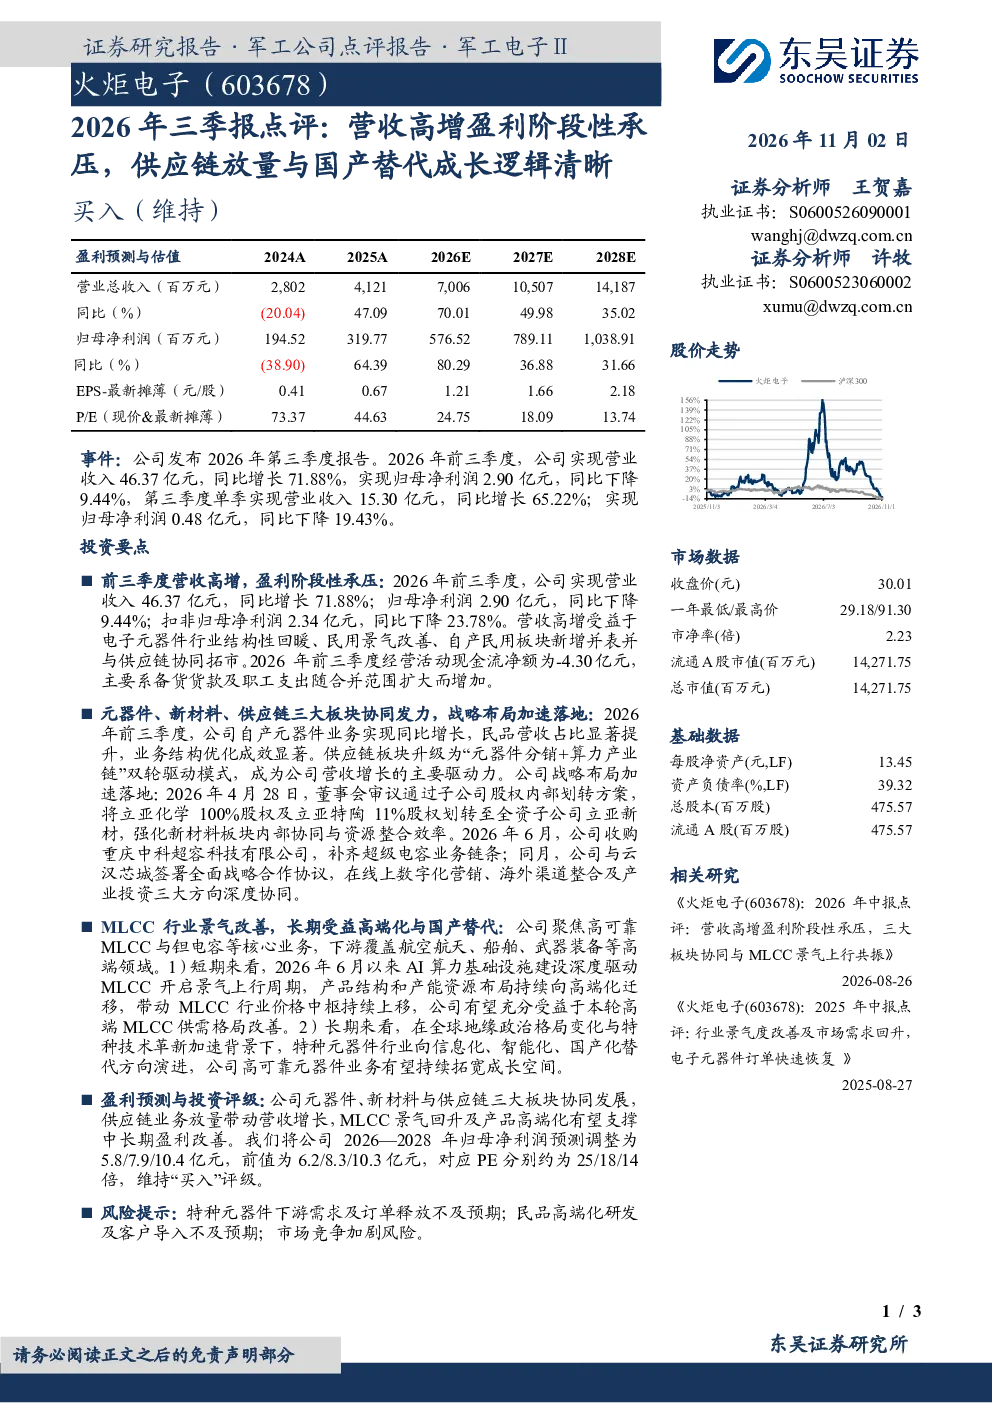
公司2026年前三季度营收高增主要受益于电子元器件行业回暖和民用景气改善,带动收入大幅增长。但盈利阶段性承压主要由于成本上升、费用增加以及备货带来的库存压力。具体来看,归母净利润同比下降9.44%,扣非归母净利润下降23.78%,主要受原材料价格上涨、职工支出增加及经营活动现金流净额为负影响。公司通过供应链业务放量和国产替代逻辑,长期发展潜力仍存。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势向好,特别是高端化和国产替代成为主要驱动力。MLCC行业景气度持续改善,AI算力基建和特种元器件国产化需求为行业带来增长空间。公司积极布局供应链业务,升级为“元器件分销+算力产业链”双轮驱动模式,进一步受益于行业高端化和国产替代趋势。同时,公司战略布局加速,通过股权划转、收购及战略合作,强化产业链地位,未来发展逻辑清晰。
报告重点分析了哪些业务板块?
报告重点分析了公司三大业务板块。元器件业务同比增长,民品营收占比提升,受益于行业回暖和民用景气改善。供应链板块升级为“元器件分销+算力产业链”双轮驱动模式,通过战略合作和业务拓展,实现业务放量。战略布局方面,公司加速推进,通过股权划转至立亚新材、收购重庆中科超容、与云汉芯城签署战略合作协议,强化产业链协同效应,为长期发展奠定基础。
当前电子设备市场现状如何?
当前电子设备市场呈现景气度回升态势,特别是高端电子元器件需求增长明显。公司所在MLCC行业受益于高端化和国产替代趋势,短期受AI算力基建驱动,长期受益于特种元器件国产化需求。市场竞争加剧,但公司通过供应链业务升级和战略布局,提升竞争优势。整体来看,电子设备市场处于上行周期,公司业务发展符合行业趋势。
研报提示了哪些风险?
研报提示了三大风险:一是特种元器件下游需求不及预期,可能影响公司产品销售;二是民品高端化研发不及预期,可能制约公司产品升级和盈利能力提升;三是市场竞争加剧,可能压缩公司市场份额和利润空间。此外,公司经营活动现金流净额为负,主要系备货货款及职工支出增加,需关注资金链风险。这些风险因素可能对公司未来业绩产生不利影响。