猜你想问
这份研报的核心内容是什么?
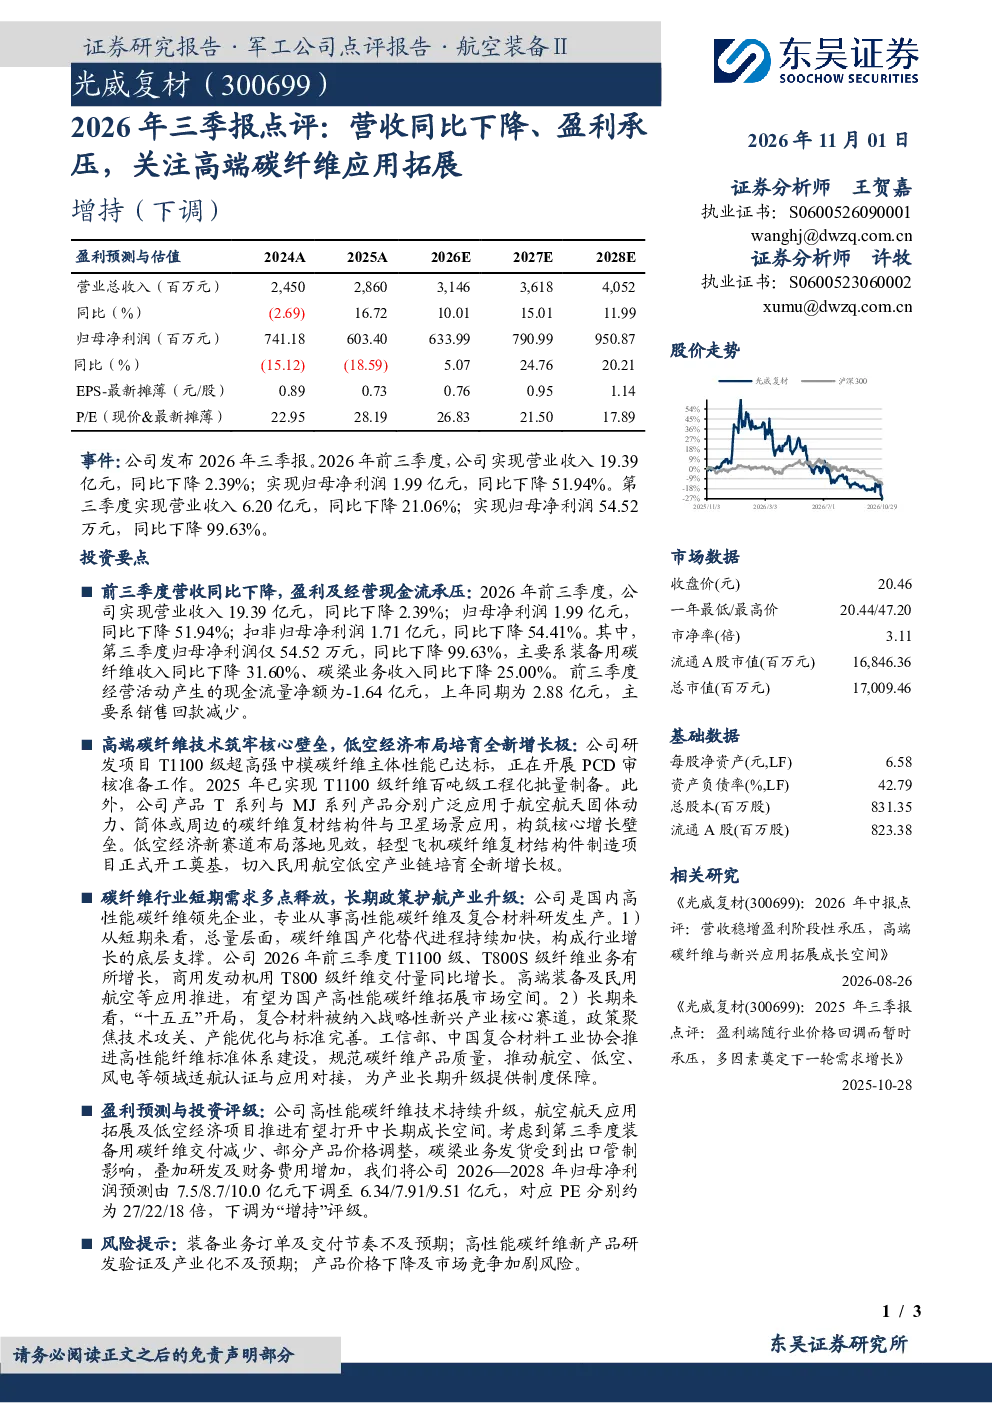
本报告点评了公司2026年前三季度业绩,显示营收同比下降2.39%至19.39亿元,归母净利润大幅下滑51.94%至1.99亿元。第三季度归母净利润仅54.52万元,同比锐减99.63%,主要受装备用碳纤维收入下降31.60%、碳梁业务收入下降25.00%影响。经营活动现金流量净额为-1.64亿元,上年同期为正。同时,公司T1100级碳纤维主体性能达标,已实现百吨级工程化制备,并启动低空经济项目,拓展民用航空市场。
碳纤维行业的发展趋势如何?
碳纤维行业正加速国产化替代进程,公司T1100级、T800S级纤维业务增长,商用发动机用T800级纤维交付量同比增长。政策层面,“十五五”期间复合材料被纳入战略性新兴产业,聚焦技术攻关与产能优化,推动航空、低空、风电等领域应用。高端装备及民用航空需求持续释放,为行业带来广阔市场空间。
研报重点分析了哪些方向?
研报重点分析了公司营收与盈利承压的原因,包括装备用碳纤维交付减少、产品价格调整、碳梁业务受出口管制影响等。同时关注公司高端碳纤维技术进展,如T1100级纤维性能达标及工程化制备,以及低空经济布局进展。此外,报告还评估了公司中长期成长潜力,如高性能碳纤维技术升级、航空航天应用拓展及低空经济项目推进。
当前碳纤维市场的现状如何?
当前碳纤维市场呈现国产化加速特征,公司T系列与MJ系列产品广泛应用于航空航天固体动力、筒体或周边的碳纤维复材结构件与卫星场景应用。高端装备及民用航空需求持续增长,推动市场拓展。然而,公司短期面临营收与盈利压力,第三季度归母净利润大幅下滑,经营活动现金流量净额转负,显示市场环境存在挑战。
研报提示了哪些风险?
研报提示的主要风险包括:装备业务订单及交付节奏不及预期,可能影响短期业绩表现;高性能碳纤维新产品研发验证及产业化进程存在不确定性,可能影响长期增长;产品价格下降及市场竞争加剧风险,可能压缩盈利空间。此外,研发及财务费用增加也对短期盈利产生压力。