猜你想问
海螺水泥2026年前三季度报告核心数据有哪些?
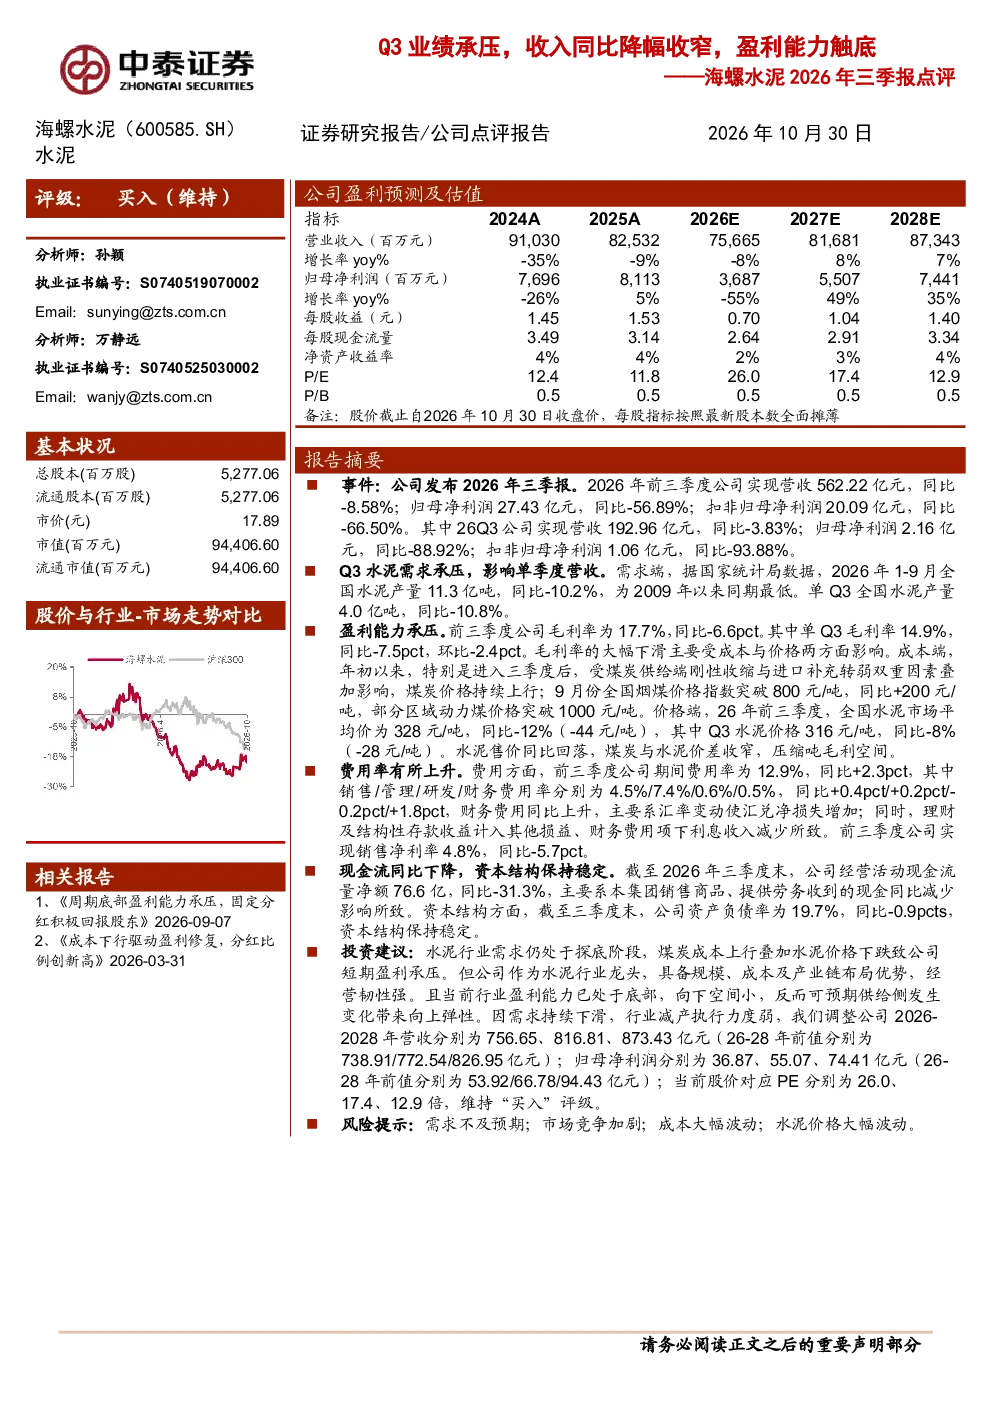
海螺水泥2026年前三季度报告显示,公司营收562.22亿元,同比减少8.58%;归母净利润27.43亿元,同比大幅下降56.89%;扣非归母净利润20.09亿元,同比减少66.50%。单季度来看,Q3营收192.96亿元,同比减少3.83%;归母净利润2.16亿元,同比锐减88.92%;扣非归母净利润1.06亿元,同比下降93.88%。报告期内,全国水泥产量为11.3亿吨,同比减少10.2%,是2009年以来同期最低水平。
水泥行业当前面临的主要挑战是什么?
水泥行业当前面临的主要挑战包括需求端疲软和成本端压力。从需求端看,2026年1-9月全国水泥产量同比下降10.2%,为2009年以来同期最低点,显示市场需求持续探底。从成本端看,煤炭价格持续上行,9月烟煤价格指数突破800元/吨,同比增加200元/吨,而水泥售价下跌,前三季平均售价328元/吨,同比减少12%,导致行业价差收窄,压缩了水泥企业的吨毛利水平。
海螺水泥报告中的盈利能力分析重点是什么?
海螺水泥报告中的盈利能力分析显示,前三季度毛利率为17.7%,同比下降6.6个百分点;单Q3毛利率为14.9%,同比下降7.5个百分点,环比也下降2.4个百分点。毛利率下滑的主要原因是煤炭成本上涨和水泥售价下跌的双重压力。此外,期间费用率为12.9%,同比增加2.3个百分点,其中财务费用率上升主要由于汇率变动导致汇兑净损失增加。
当前水泥市场整体状况如何判断?
当前水泥市场整体状况处于需求探底和盈利能力触底的阶段。全国水泥产量连续下降,显示市场需求疲软,行业处于底部区域。同时,煤炭等成本端压力持续存在,水泥价格难以提升,导致行业整体盈利能力下滑。但考虑到海螺水泥作为行业龙头具备规模、成本及产业链布局优势,经营韧性较强,且当前行业盈利能力已处于底部,向下空间有限,未来随着供给侧结构性变化可能带来向上弹性。
海螺水泥研报提示的主要风险有哪些?
海螺水泥研报提示的主要风险包括需求不及预期、市场竞争加剧、成本大幅波动以及水泥价格大幅波动。需求不及预期可能导致行业产量继续下降,市场竞争加剧可能进一步压缩价格空间,煤炭等成本大幅波动会直接影响企业盈利稳定性,而水泥价格大幅波动则直接关系到企业的销售利润水平。这些因素都可能对公司的经营业绩和财务状况产生不利影响。