猜你想问
米奥会展2026年三季报核心内容有哪些?
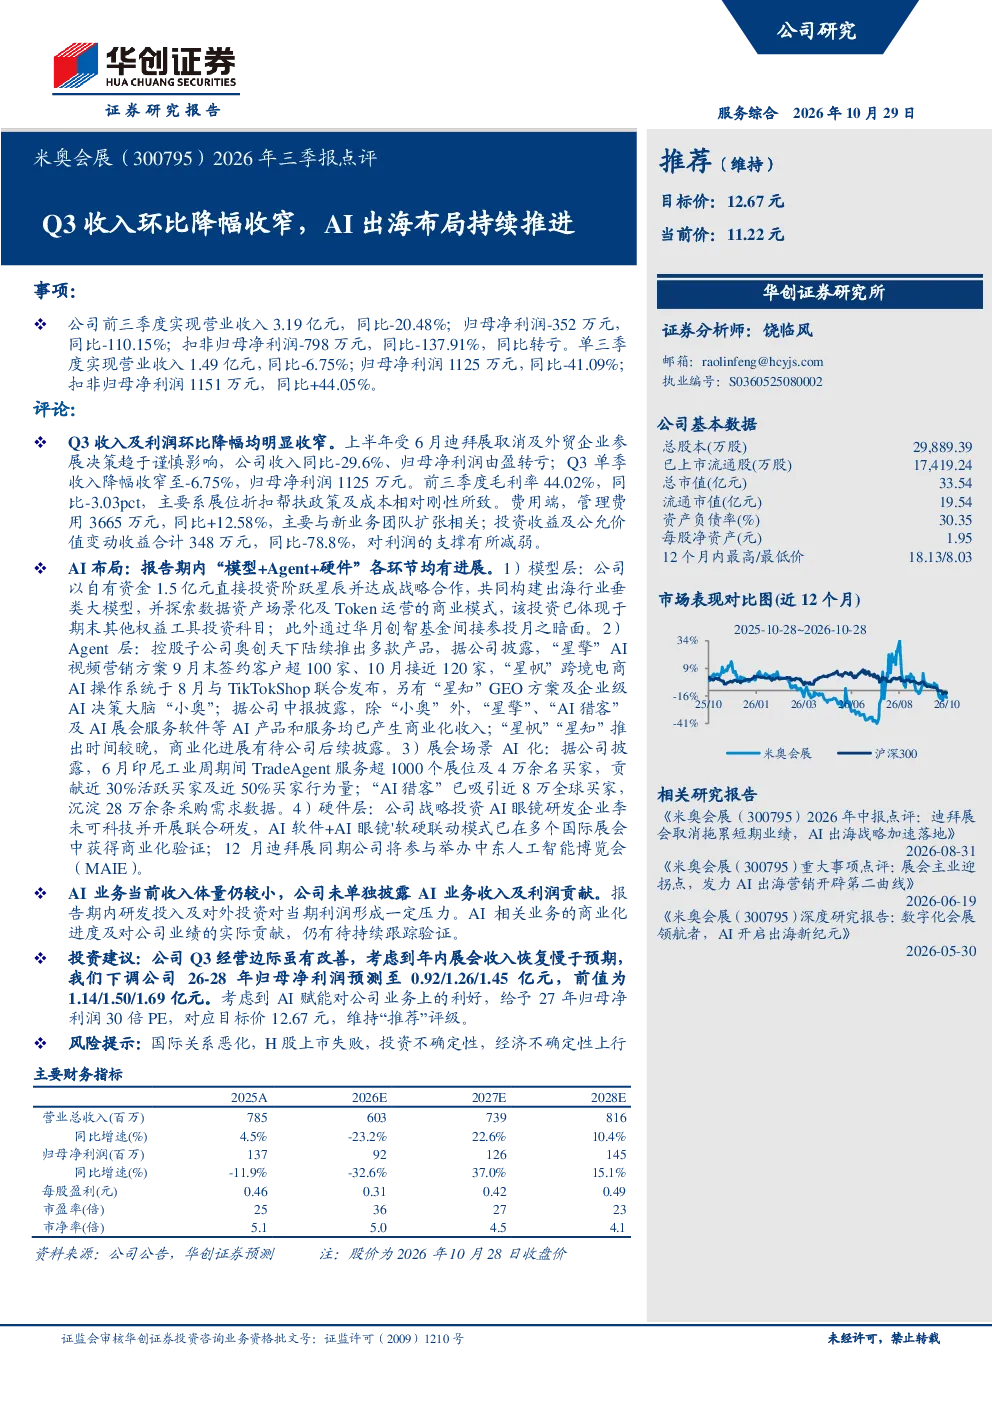
米奥会展2026年三季报显示,公司前三季度营业收入3.19亿元,同比下滑20.48%;归母净利润为-352万元,同比大幅下降110.15%。单三季度收入1.49亿元,同比下滑6.75%,但归母净利润达到1125万元,同比下滑41.09%。Q3收入及利润环比降幅明显收窄。毛利率为44.02%,同比下降3.03个百分点,主要受展位折扣及成本刚性影响。管理费用3665万元,同比增加12.58%,主要与新业务团队扩张相关。投资收益及公允价值变动收益合计348万元,同比大幅下降78.8%
AI行业发展趋势如何?
AI行业正加速向出海方向发展,米奥会展通过投资阶跃星辰共建出海行业垂类大模型,探索数据资产及Token运营模式。Agent层产品如“星擎”“星帆”已产生部分商业化收入,而“星知”“小奥”的商业化进展待后续披露。展会场景AI化方面,TradeAgent服务超1000个展位及4万余名买家,“AI猎客”吸引近8万买家,沉淀28万余条采购需求数据。硬件层通过战略投资AI眼镜研发企业李未可科技,实现软硬联动商业化验证。这些布局表明AI技术在展会行业的应用正从探索走向规模化商业化,未来有望成为行业增长新动能
研报重点分析了哪些方向?
研报重点分析了米奥会展在AI领域的出海布局进展,包括模型层的大模型共建、Agent层的商业化产品进展、展会场景的AI化应用以及硬件层的软硬联动模式。报告还关注了公司业绩表现,特别是Q3收入及利润环比降幅收窄的趋势,以及毛利率、费用率等财务指标的变化。此外,报告对AI业务的商业化进度进行了评估,指出当前AI业务收入体量较小,需持续跟踪其对业绩的实际贡献
当前市场对米奥会展的判断是什么?
当前市场对米奥会展的判断是,公司业绩呈现企稳迹象,Q3收入及利润环比降幅收窄,但整体盈利能力仍面临挑战。AI出海布局持续推进,但商业化进度及对业绩的实际贡献仍需持续跟踪。报告下调了2026-2028年归母净利润预测至0.92/1.26/1.45亿元,维持“推荐”评级,目标价12.67元(基于2027年30倍PE)。市场关注公司能否成功将AI布局转化为持续业绩增长
研报提示了哪些风险?
研报提示了多项风险,包括国际关系恶化可能影响出海业务拓展,H股上市失败将影响融资计划,投资不确定性(如阶跃星辰及李未可科技的合作效果),以及经济不确定性上行可能抑制行业景气度。此外,AI业务商业化落地存在不确定性,需关注其能否有效转化为稳定收入来源。这些风险需投资者密切关注,并结合公司战略执行情况综合判断