猜你想问
永艺股份2026上半年业绩表现如何?
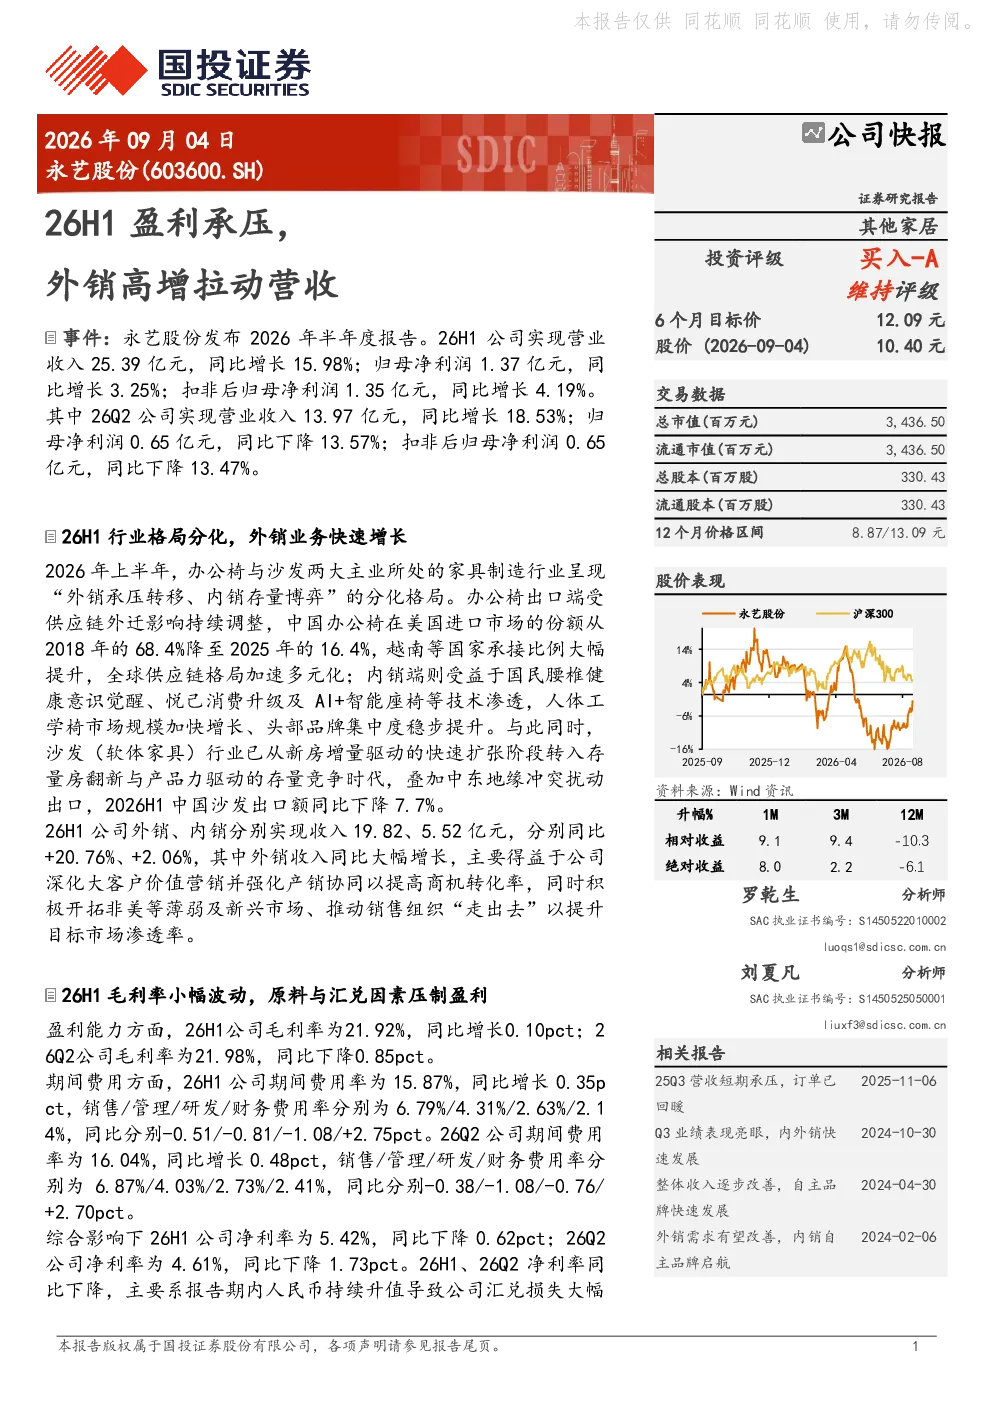
2026年上半年,永艺股份实现营业收入25.39亿元,同比增长15.98%;归母净利润1.37亿元,同比增长3.25%。外销业务表现突出,收入同比增长20.76%,主要得益于深化大客户营销、强化产销协同、开拓新兴市场等策略;内销业务收入同比增长2.06%,增速相对平稳。
办公椅和沙发行业发展趋势如何?
办公椅出口端受供应链外迁影响持续调整,中国市场份额下降;内销端受益于国民健康意识提升、悦己消费升级等因素,市场规模加快增长。沙发行业则从新房增量驱动转向存量竞争时代,出口受中东地缘冲突影响。
报告重点分析了哪些方面?
报告重点分析了永艺股份的营收利润情况、外销业务增长驱动因素、内外销业务差异、毛利率及费用率变化原因,以及未来三年营收和净利润预测。
当前市场对永艺股份有何判断?
当前市场关注永艺股份外销高增的可持续性、原材料价格波动影响、人民币汇率变化对其财务状况的影响,以及国内外市场需求变化。
研报提示了哪些风险?
研报提示的风险包括原材料价格波动、汇率波动可能导致成本上升和汇兑损失增加,海外需求下滑可能影响外销业务,以及海运风险可能影响物流成本和交货周期。
你可能感兴趣
26H1盈利承压,外销高增拉动营收
国投证券2026-09-04
外销拉动营收稳定增长,盈利能力短期承压
家用电器信达证券2022-04-01
上半年营收同比持平,新兴市场高增对冲传统业务承压
电子设备国信证券2026-09-06
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
2026年中报点评:营收高增利润承压,FPC+能源管理打开新空间
电子设备东吴证券2026-08-30
“装备+电驱动”营收高增,盈利短期承压
机械设备国金证券2022-10-28
隆盛科技:新能源零部件业务维持高增,H1盈利承压(开源)2022H1营收
未知机构2022-09-15
营收持续高增,盈利端短期承压
信息技术中邮证券2022-08-09
全年营收高增无忧,短期盈利承压
食品饮料华安证券2021-08-27
营收高增,盈利短期承压
食品饮料山西证券2026-09-01