猜你想问
古井贡酒2026年三季报核心数据有哪些?
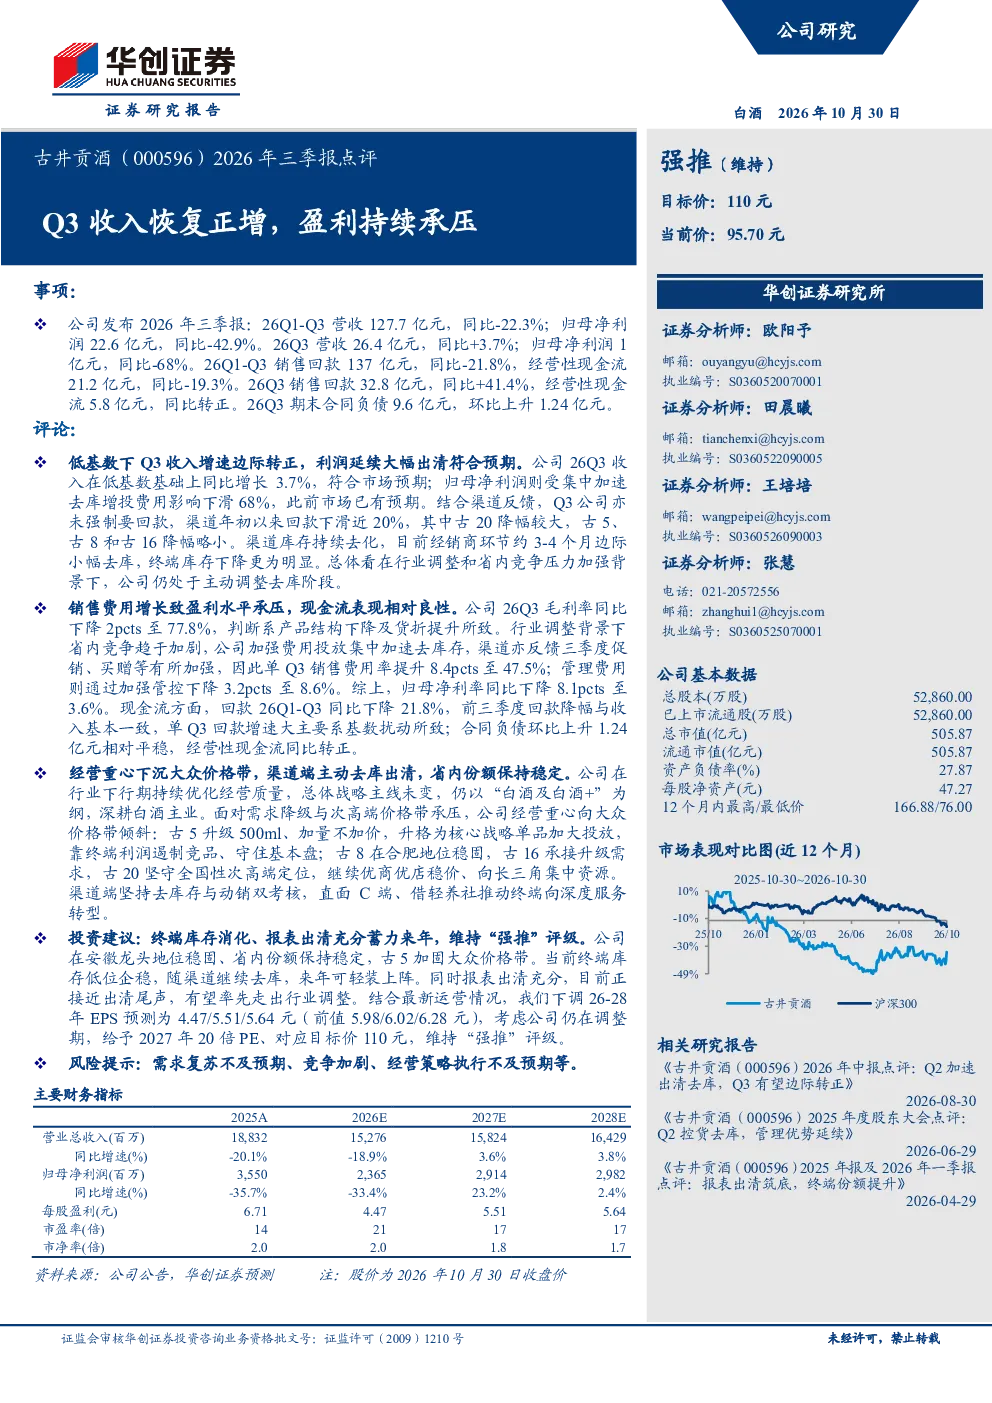
2026年前三季度,古井贡酒营收127.7亿元,同比-22.3%;归母净利润22.6亿元,同比-42.9%。单Q3营收26.4亿元,同比+3.7%;归母净利润1亿元,同比-68%。销售回款137亿元,同比-21.8%,经营性现金流21.2亿元,同比-19.3%。Q3销售回款32.8亿元,同比+41.4%,经营性现金流5.8亿元,同比转正。Q3期末合同负债9.6亿元,环比上升1.24亿元。这些数据显示Q3收入在低基数基础上同比增长3.7%,符合预期,但利润下滑68%受集中加速去库增投费用影响。
古井贡酒2026年三季报行业发展趋势如何?
古井贡酒持续优化经营质量,战略主线仍以“白酒及白酒+”为主,向大众价格带倾斜。古5升级为500ml,加量不加价,成为核心战略单品;古8在合肥地位稳固,古16承接升级需求,古20坚守全国性次高端定位。渠道策略坚持去库存与动销双考核,直面C端,借轻养社推动终端向深度服务转型。这些调整反映行业趋势下,企业通过产品结构优化和渠道深度改革应对市场变化。
古井贡酒2026年三季报重点分析了哪些方向?
报告重点分析了古井贡酒的经营调整、费用与现金流、战略与渠道等方面。经营调整方面,Q3收入恢复正增但利润承压,受去库增投费用影响;费用与现金流方面,Q3毛利率下降2pct至77.8%,销售费用率提升8.4pct至47.5%,但经营性现金流同比转正;战略与渠道方面,公司持续优化产品结构,向大众价格带倾斜,并深化渠道改革。
古井贡酒2026年三季报对市场现状有何判断?
报告显示古井贡酒渠道库存已降至低位企稳,经销商环节库存约3-4个月,终端库存下降明显。Q3销售回款增速大主要系基数扰动,但同比仍下滑21.8%。合同负债环比上升1.24亿元相对平稳,经营性现金流同比转正。这些数据表明市场仍在去库存阶段,但公司经营质量持续优化,为来年市场表现奠定基础。
古井贡酒2026年三季报有哪些风险提示?
报告提示需关注需求复苏不及预期、竞争加剧、经营策略执行不及预期等风险。当前行业仍处于调整期,古井贡酒虽率先走出调整迹象,但整体市场需求恢复情况仍存不确定性。同时,白酒行业竞争激烈,公司经营策略的有效执行也面临挑战。