猜你想问
京东集团2026年三季报核心内容是什么?
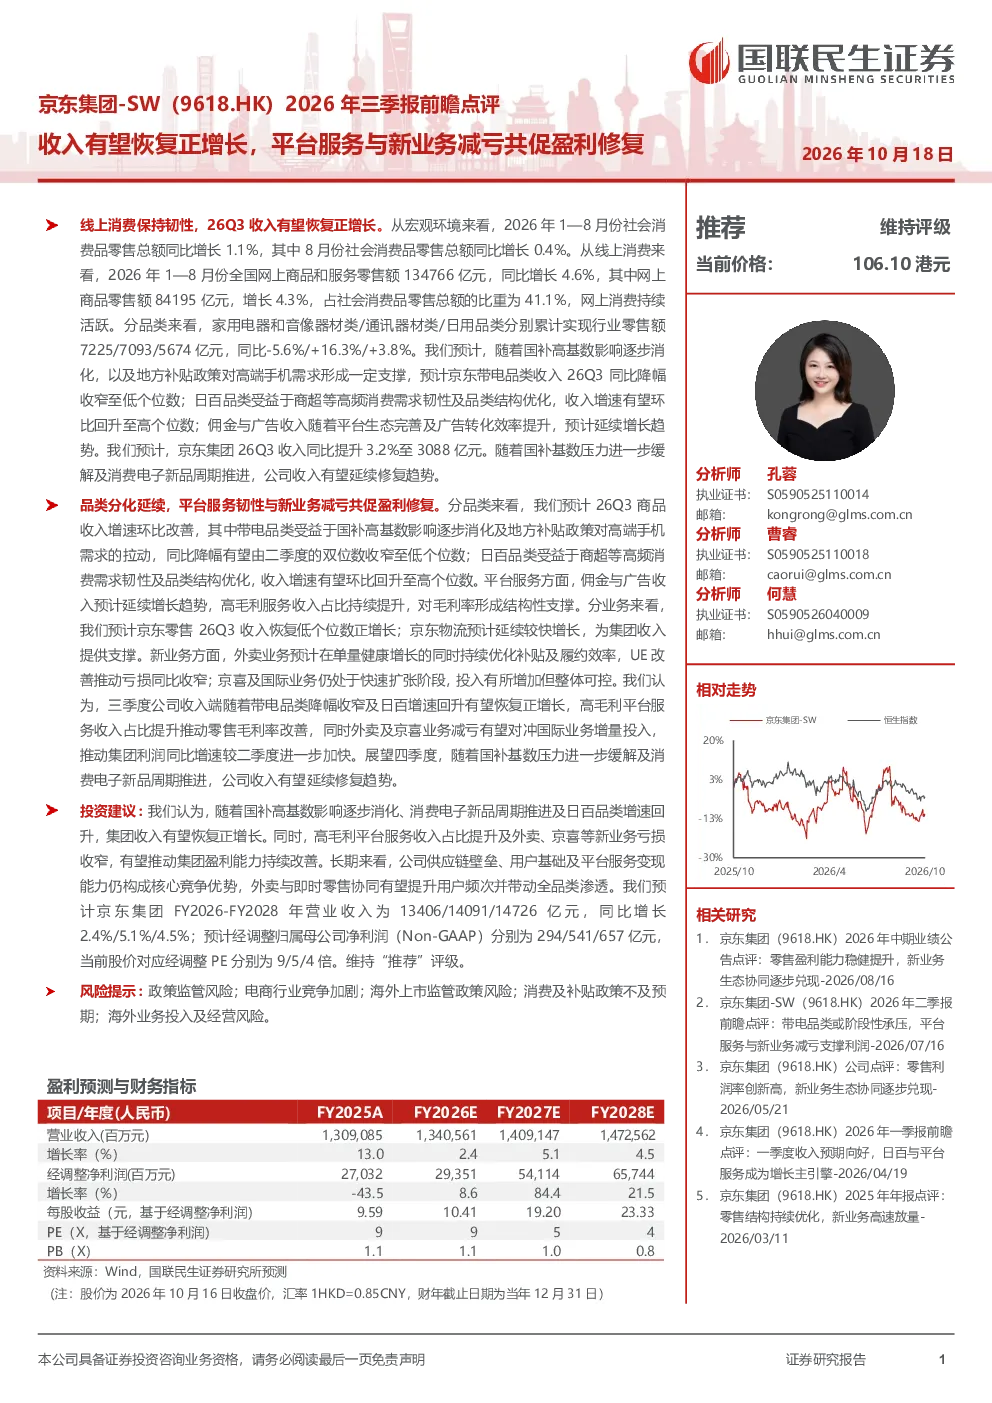
京东集团2026年三季报显示,收入同比提升3.2%至3088亿元,有望恢复正增长。线上消费保持韧性,1-8月全国网上商品和服务零售额同比增长4.6%。带电品类如手机受国补高基数影响逐步消化,同比降幅收窄至低个位数;日百品类如日用品受益于商超需求及品类优化,增速回升至高个位数。平台服务佣金与广告收入延续增长,高毛利服务收入占比提升。新业务方面,外卖业务单量增长且优化补贴效率,亏损同比收窄;京喜及国际业务投入增加但可控。
当前电商行业发展趋势如何?
当前电商行业呈现品类分化趋势。带电品类受国补高基数影响逐步消化,同比降幅收窄;日百品类受益于商超需求及品类优化,增速回升。线上消费保持韧性,1-8月全国网上商品和服务零售额同比增长4.6%。平台服务与新业务方面,佣金与广告收入增长,高毛利服务收入占比提升。新业务中,外卖业务单量增长且优化补贴效率,亏损收窄;京喜及国际业务投入增加但可控,显示行业在结构调整中寻求稳健增长。
研报重点分析了京东集团的哪些方面?
研报重点分析了京东集团收入恢复正增长的可能性,以及平台服务与新业务的减亏对盈利修复的推动作用。具体包括:收入同比提升3.2%至3088亿元,线上消费韧性;带电品类同比降幅收窄,日百品类增速回升;平台服务佣金与广告收入增长,高毛利服务收入占比提升;新业务中,外卖业务单量增长亏损收窄,京喜及国际业务投入可控。此外,还分析了国补基数压力缓解、消费电子新品周期及日百品类增速回升对长期收入的支撑作用。
目前京东集团的市场表现如何?
京东集团市场表现呈现收入恢复正增长态势,收入同比提升3.2%至3088亿元,线上消费保持韧性,1-8月全国网上商品和服务零售额同比增长4.6%。品类分化明显,带电品类同比降幅收窄,日百品类增速回升。平台服务与新业务盈利改善,佣金与广告收入增长,高毛利服务收入占比提升。新业务中,外卖业务单量增长亏损收窄,京喜及国际业务投入可控。整体显示京东集团在结构调整中寻求稳健增长,市场竞争力仍具优势。
研报提示了哪些风险?
研报提示京东集团面临的风险包括:国补政策退坡可能对带电品类销售造成压力;新业务如京喜及国际业务仍需持续投入,盈利能力尚待提升;宏观经济波动可能影响线上消费增速;平台服务变现效率仍需提升。此外,行业竞争加剧也可能影响京东集团的市场份额和盈利水平。这些因素需关注,但研报未提示具体风险事件或极端情况。