猜你想问
2026年二季度美团核心业务盈利修复的具体表现是什么?
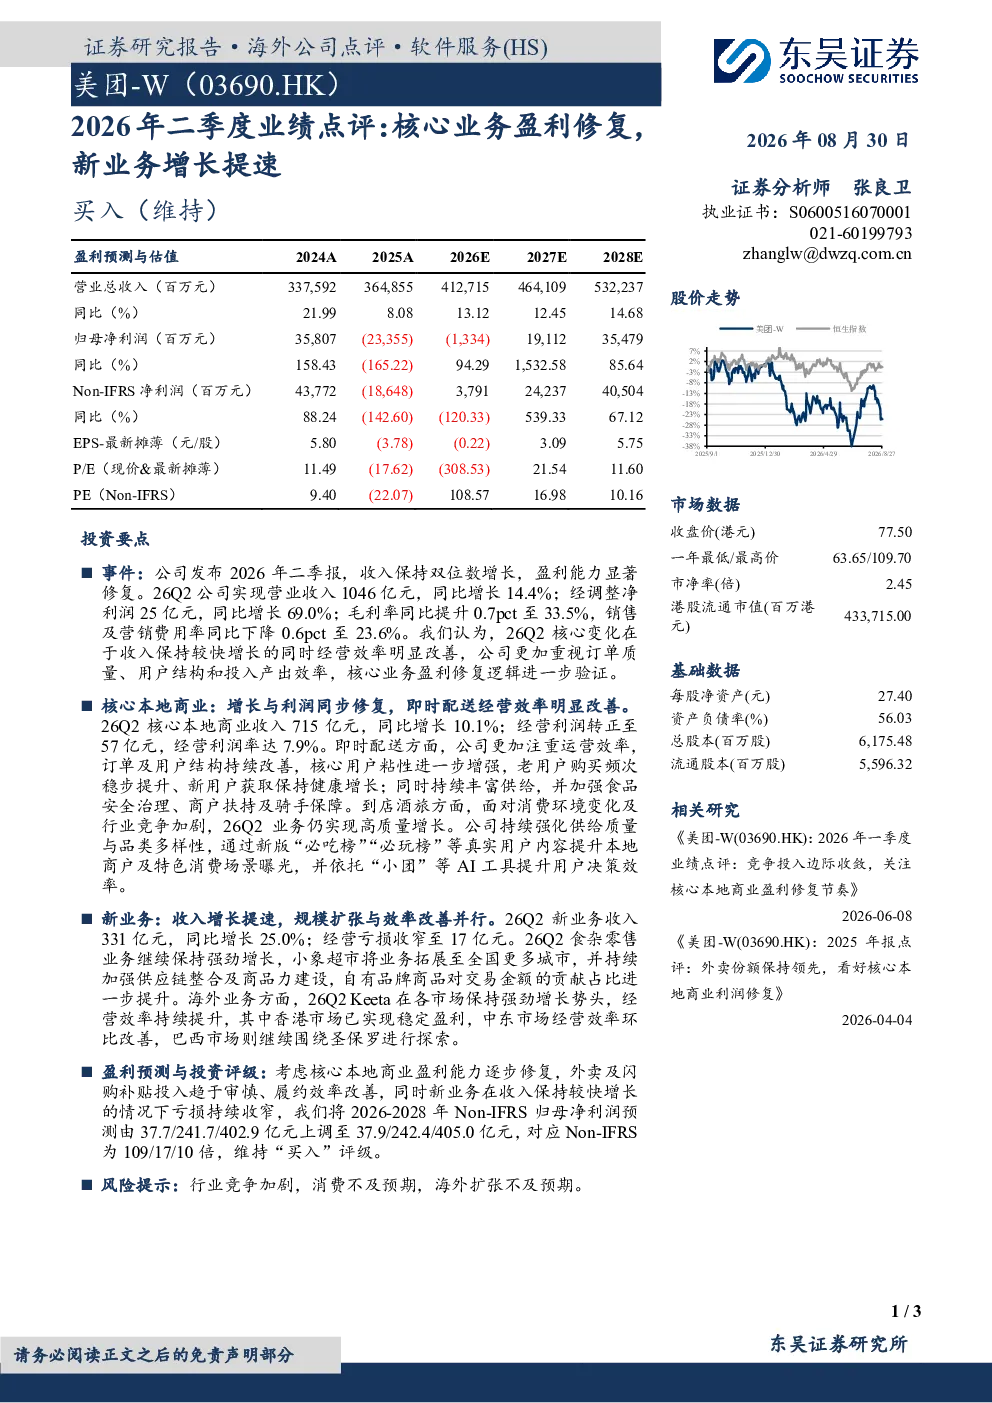
2026年二季度,美团核心业务盈利能力显著修复,主要体现为经调整净利润同比增长69.0%至25亿元,毛利率提升0.7个百分点至33.5%,销售及营销费用率下降0.6个百分点至23.6%。核心本地商业收入同比增长10.1%至715亿元,经营利润转正至57亿元,经营利润率达到7.9%。即时配送运营效率提升,订单及用户结构改善,核心用户粘性增强。到店酒旅实现高质量增长,供给质量与品类多样性提升,用户决策效率提高。
美团新业务增长提速的亮点有哪些?
美团新业务收入同比增长25.0%至331亿元,增长提速明显。食杂零售方面,小象超市拓展全国,供应链整合及商品力建设加强。海外业务方面,Keeta保持强劲增长,香港市场稳定盈利,中东市场效率改善。虽然新业务仍存在经营亏损,但亏损额收窄至17亿元,显示业务发展逐步走向良性循环。
报告对美团未来几年的盈利预测如何?
报告预测2026-2028年Non-IFRS归母净利润分别为37.9/242.4/405.0亿元,对应Non-IFRS市盈率分别为109/17/10倍。预测显示美团盈利能力将逐步增强,未来几年利润增长潜力较大,为投资者提供了积极的预期。
报告认为美团当前的市场现状如何?
报告指出,美团核心业务盈利能力显著修复,收入保持双位数增长,经营效率明显改善,订单质量、用户结构和投入产出效率得到提升。新业务增长提速,收入同比增长25.0%,亏损收窄。整体来看,美团业务发展稳健,市场竞争力持续增强。
研报提示美团面临的主要风险有哪些?
研报提示美团面临的主要风险包括行业竞争加剧、消费不及预期、海外扩张不及预期。行业竞争加剧可能导致市场份额和利润率受到挤压;消费不及预期可能影响用户增长和订单量;海外扩张不及预期可能影响新业务发展速度和盈利能力。这些风险需要持续关注。
你可能感兴趣
2026年中报点评二季度收入增长提速,新业务加速推进
国泰海通证券2026-09-04
2026年中报点评:二季度传统核心业务增速转正,增长提质增效
轻工制造国信证券2026-09-04
2025年报&2026年一季报:Q1传统核心业务盈利能力提升,新业务强劲增长
轻工制造国信证券2026-05-11
美团-W(3690.HK)2026年二季度业绩点评:二季度外卖UE转正,盈利持续修复
国联民生证券2026-08-31
美团-W(03690.HK)2026年一季度业绩点评:竞争投入边际收敛,关注核心本地商业盈利修复节奏
东吴证券2026-06-08
软通动力2026年半年报点评:AI算力业务引领增长,二季度盈利修复趋势有望延续
国联民生证券2026-08-29
2026年一季报点评:26Q1主品牌及新业务增长提速
纺织服装东吴证券2026-05-01
2025 年中报点评:二季度业绩增长提速,盈利能力稳步改善
家用电器国信证券2025-08-27
2026年中报点评业绩短期承压,新业务转型提速
华西证券2026-08-25
时代天使(6699.HK)2026年中期业绩公告点评:海外盈利拐点兑现,国内案例增长提速
国联民生证券2026-09-04