猜你想问
这份研报主要分析了什么内容?
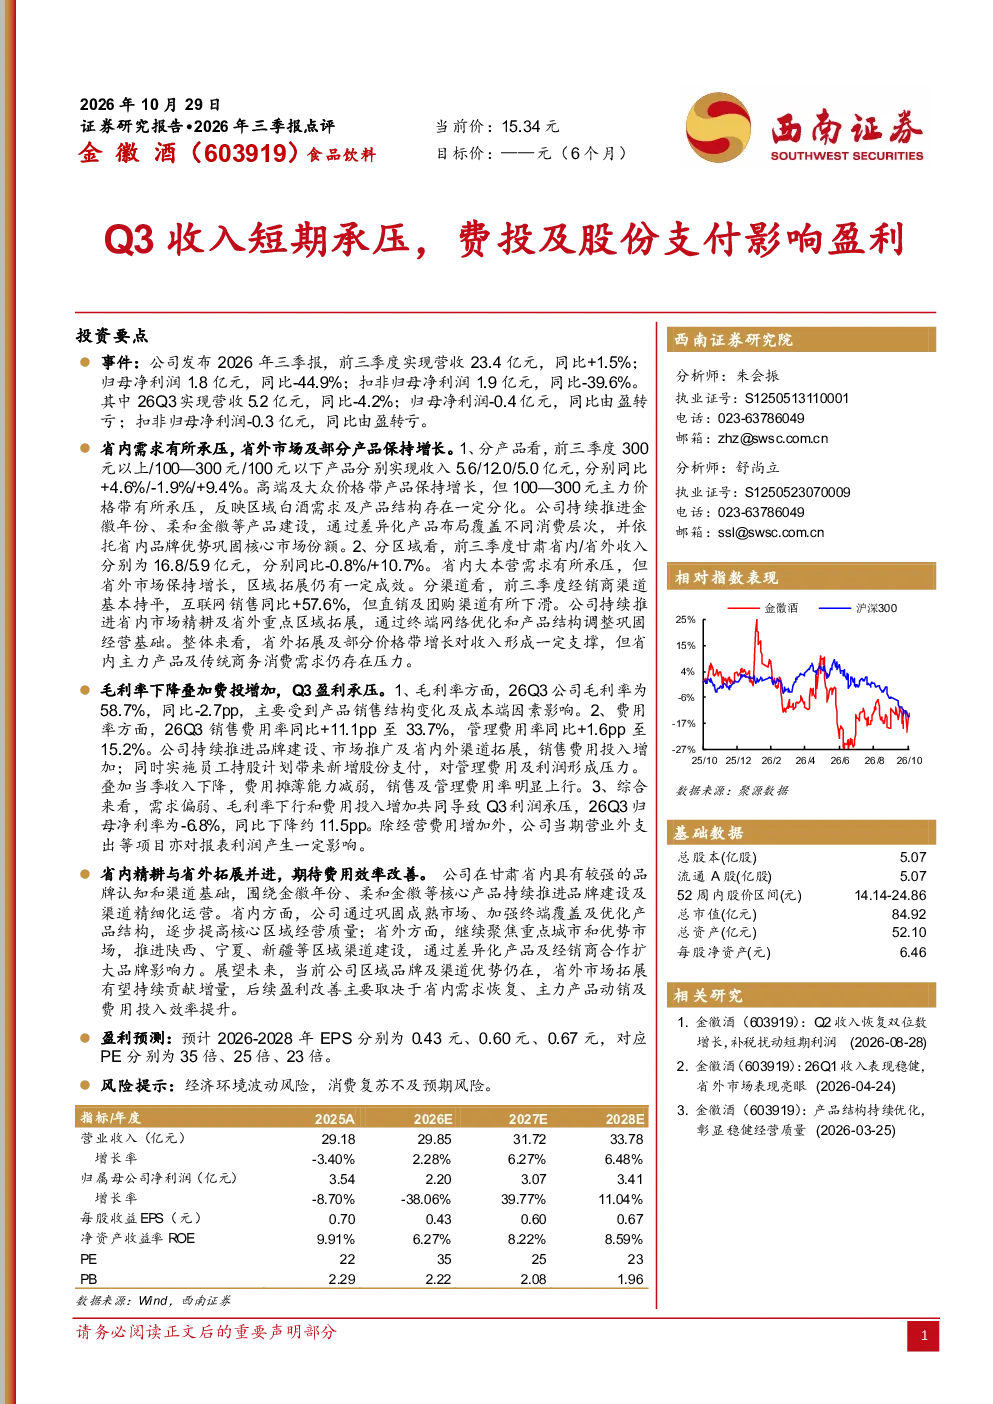
这份研报主要分析了金徽酒2026年第三季度的财务报告,指出Q3收入短期承压,主要受省内需求下降和产品结构变化影响。报告详细解析了省内需求承压、省外及部分产品增长的情况,以及费用率和股份支付对盈利的负面影响。同时,还展望了公司未来省内精耕与省外拓展并进的发展策略,以及盈利改善的依赖因素。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现分化趋势,高端及大众价格带产品保持增长,但主力价格带承压。省外市场拓展成效显著,互联网销售增长强劲,但传统渠道面临挑战。行业整体需关注省内需求恢复、主力产品动销及费用投入效率提升等因素,以实现盈利改善。
报告重点分析了金徽酒的哪些方面?
报告重点分析了金徽酒的产品结构变化、区域市场表现及费用费用率变化。产品方面,300元以上产品增长,100—300元产品下降,100元以下产品增长;区域方面,甘肃省内收入下降,省外收入增长;费用方面,销售费用率和管理费用率均上升,主要因品牌建设和渠道拓展投入增加。
当前市场对金徽酒的整体判断是什么?
当前市场对金徽酒的整体判断显示,公司面临省内需求承压和费用率上升的挑战,但省外市场拓展和差异化产品策略带来机遇。报告指出,公司需巩固省内优势,推进省外重点区域建设,并通过提升费用投入效率改善盈利。市场需关注省内需求恢复和主力产品动销情况。
研报提示了哪些投资风险?
研报提示了经济环境波动和消费复苏不及预期的风险。具体而言,省内需求恢复和主力产品动销是盈利改善的关键,若这些因素不及预期,将影响公司业绩。此外,费用投入效率提升也是影响盈利的重要因素,若费用控制不力,可能进一步压缩利润空间。
你可能感兴趣
2021三季报点评:Q3收入承压,费用率优化下盈利持续改善
基础化工国泰君安证券2021-10-27
一拖股份(601038):2024年三季报点评:Q3业绩短期承压,期间费用率继续压降
机械设备民生证券2024-10-30
2026年三季报点评:受营销投入及汇率影响,公司盈利短期承压
东吴证券2026-10-28
华翔股份三季报点评:收入承压,募投项目延期影响收入增长
国泰君安证券2022-10-26
古井贡酒(000596)2026年三季报点评:Q3收入恢复正增,盈利持续承压
华创证券2026-10-30
2026年三季报点评:Q3净利润增速短期承压,主要受投资收益波动影响
金融东吴证券2026-10-27
2026年三季报点评Q3业绩承压,收入同比降幅收窄,盈利能力触底
中泰证券2026-10-31
2026年三季报点评:Q3出货略有下滑,毛利率下降+费用刚性致短期盈利承压
公用事业东吴证券2026-10-30
华鲁恒升2026年三季报点评Q3盈利短期承压 新项目投产巩固成本
未知机构2026-10-30
2026年三季报点评:Q3低温增长韧性延续,费投改善支撑盈利提升
食品饮料西南证券2026-10-30