猜你想问
这份研报主要讲了什么内容?
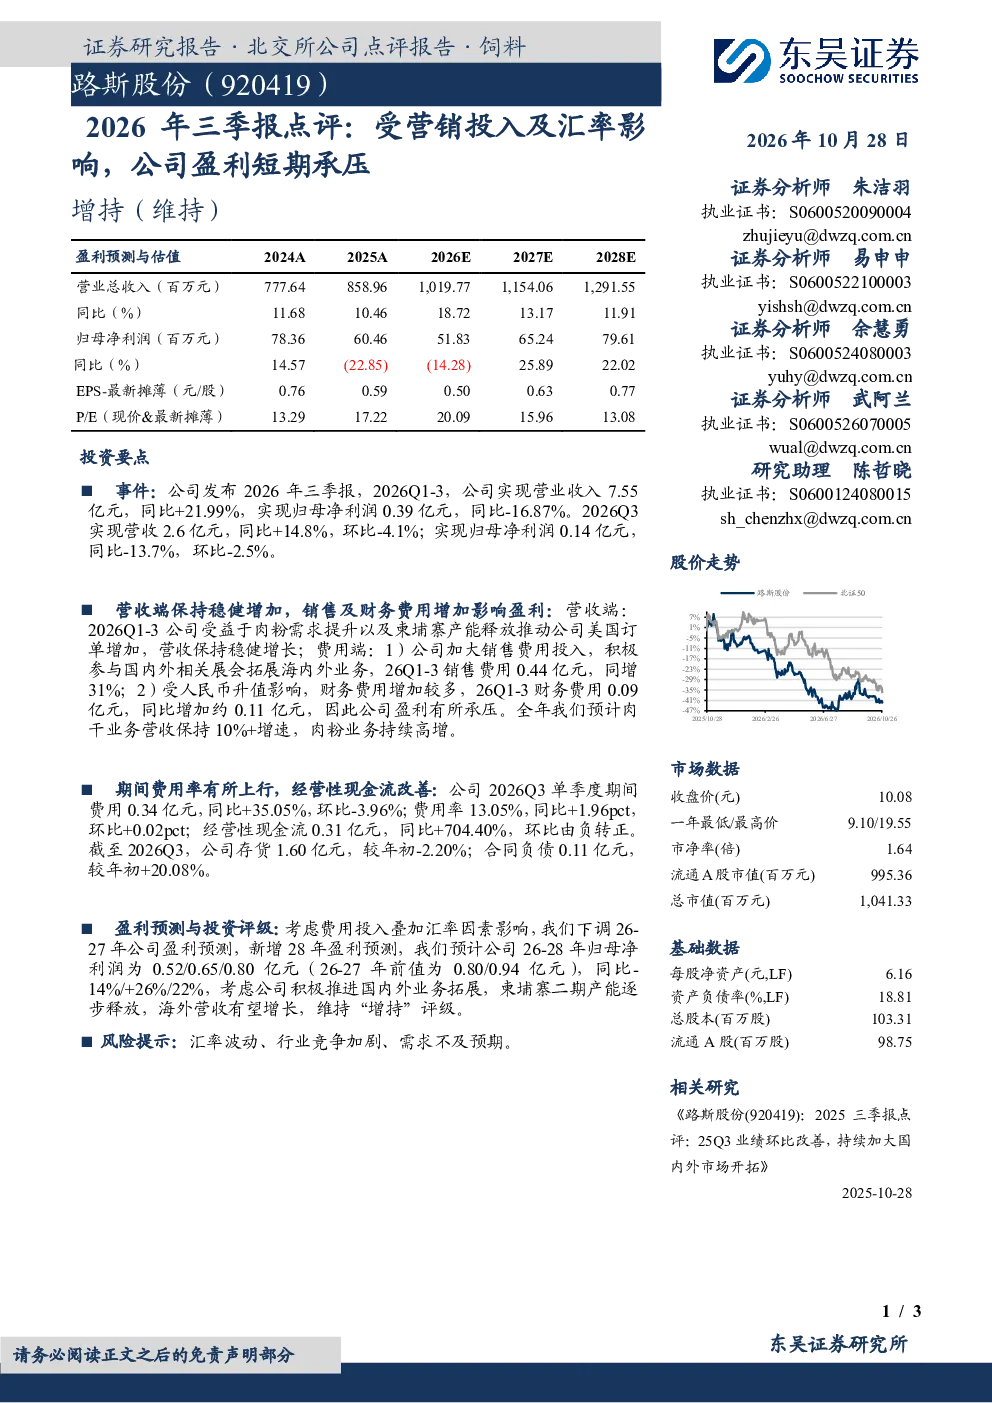
这份研报主要分析了公司2026年三季报的业绩表现。报告显示,2026年Q1-Q3公司实现营收7.55亿元,同比增长21.99%,但归母净利润为0.39亿元,同比减少16.87%。2026年Q3营收2.6亿元,同比增长14.8%,归母净利润0.14亿元,同比减少13.7%。营收增长主要得益于肉粉需求提升及柬埔寨产能释放,但销售费用增加31%至0.44亿元,主要用于拓展海内外业务;财务费用同比增加约0.11亿元,主要受人民币升值影响,导致盈利承压。全年预计肉干业务营收增速10%以上,肉粉业务持续高增。
肉干和肉粉业务的行业发展趋势如何?
肉干和肉粉业务属于休闲零食赛道,近年来受益于健康饮食观念的普及和消费升级,市场需求持续增长。肉粉产品因其高蛋白、便携易储存等特点,在户外运动、健身人群中有较高需求。同时,东南亚等新兴市场对肉干和肉粉的接受度不断提升,为公司拓展海外市场提供了机遇。未来,行业竞争将加剧,公司需在产品创新、品牌建设和渠道拓展方面持续投入,以保持竞争优势。
研报重点分析了哪些方面?
研报重点分析了公司2026年三季报的业绩表现、费用结构及现金流状况。业绩端,报告显示公司营收保持稳健增长,但净利润受销售费用增加和人民币升值影响而承压。费用端,销售费用同比增加31%,主要用于拓展海内外业务,期间费用率上升至13.05%。现金流方面,经营性现金流同比大幅增长704.40%,环比由负转正,显示公司经营状况有所改善。存货和合同负债数据也反映了公司当前的库存管理和订单情况。
当前市场对公司的整体判断是什么?
当前市场对公司的整体判断较为谨慎,但看好其长期发展潜力。短期内,公司盈利受营销投入和汇率波动影响而承压,但长期来看,公司凭借肉粉业务的高增长和柬埔寨产能的释放,具备较强的竞争优势。公司积极拓展海内外市场,并持续进行产能扩张,有望在未来几年实现业绩的稳步增长。市场认为公司需在控制费用、应对汇率风险方面加强管理。
研报提示了哪些风险?
研报提示了公司面临的主要风险包括汇率波动、行业竞争加剧和需求不及预期。汇率波动可能导致财务费用增加,影响盈利能力;行业竞争加剧可能压缩利润空间,需要公司持续提升产品竞争力和品牌影响力;需求不及预期则可能影响公司业绩增长,需要密切关注市场变化并及时调整经营策略。此外,公司还需关注原材料价格波动、政策监管等外部风险因素。