猜你想问
瑞达期货2026年Q3净利润大幅下滑的原因是什么?
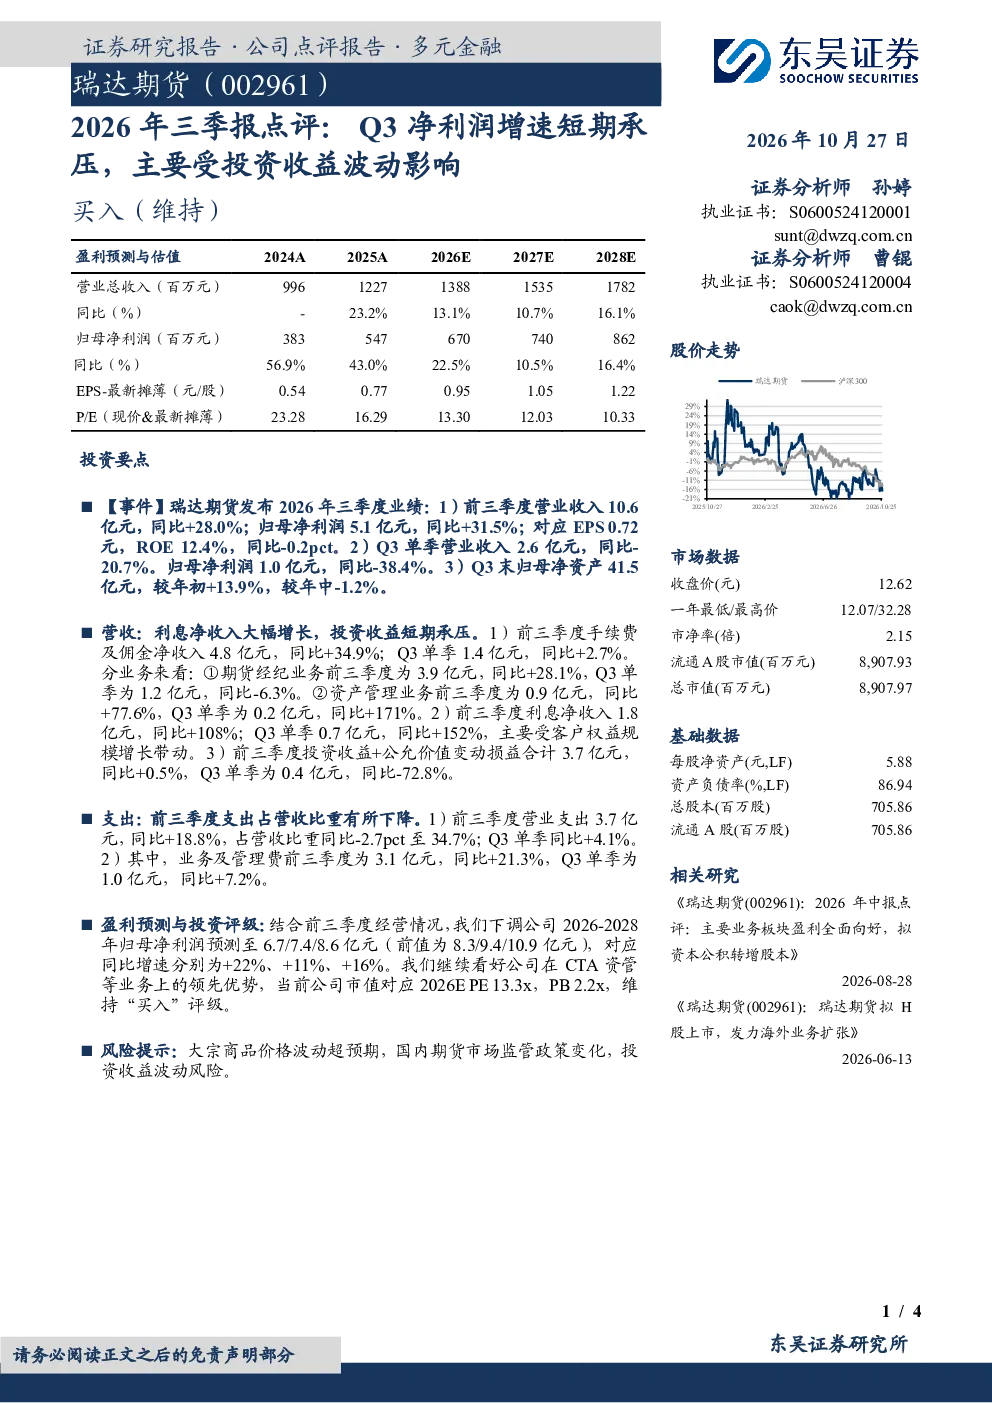
瑞达期货2026年Q3净利润大幅下滑主要受投资收益波动影响。前三季度投资收益+公允价值变动损益合计3.7亿元,同比仅增长0.5%,其中Q3单季更是同比大幅下降72.8%。这反映了公司投资业务的短期波动性,但公司整体营收保持增长,期货经纪和资产管理业务表现稳健,显示其核心业务能力未受显著影响。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多元化发展态势。随着科技赋能深化,数字化转型成为行业共识,金融科技(FinTech)持续推动业务模式创新。监管政策趋严,合规经营成为核心竞争力,同时风险管理能力成为金融机构的核心壁垒。此外,绿色金融、普惠金融等细分赛道快速发展,行业竞争格局加剧,头部机构通过综合化经营和差异化服务巩固市场地位。
瑞达期货报告中的关键数据有哪些?
瑞达期货报告显示,前三季度营业收入10.6亿元,同比增长28.0%,归母净利润5.1亿元,同比增长31.5%,EPS 0.72元,ROE 12.4%。Q3单季营业收入2.6亿元,同比下滑20.7%,归母净利润1.0亿元,同比大幅下降38.4%。投资收益波动是Q3净利润下滑主因,但资产管理业务收入增长显著,前三季度同比增长77.6%,Q3单季更是实现171%的高速增长。
当前市场对瑞达期货的判断是什么?
当前市场对瑞达期货的判断显示其业务板块呈现分化态势。期货经纪业务保持稳定增长,前三季度收入同比增长28.1%,但Q3单季受季节性因素影响有所回落。资产管理业务表现亮眼,收入增长远超行业平均水平,成为公司新的增长引擎。尽管Q3净利润短期承压,但公司整体营收保持增长,盈利能力仍具优势,维持“买入”评级,看好其在CTA资管等领域的领先优势。
瑞达期货报告提示哪些风险?
瑞达期货报告提示的主要风险包括:大宗商品价格波动可能影响公司投资收益表现;监管政策变化可能带来合规成本上升或业务限制;投资收益波动风险持续存在,需关注市场环境变化对公司投资策略的影响。此外,行业竞争加剧也可能对公司市场份额造成压力,需持续关注同业竞争动态。