猜你想问
新华保险2026年三季报主要表现如何?
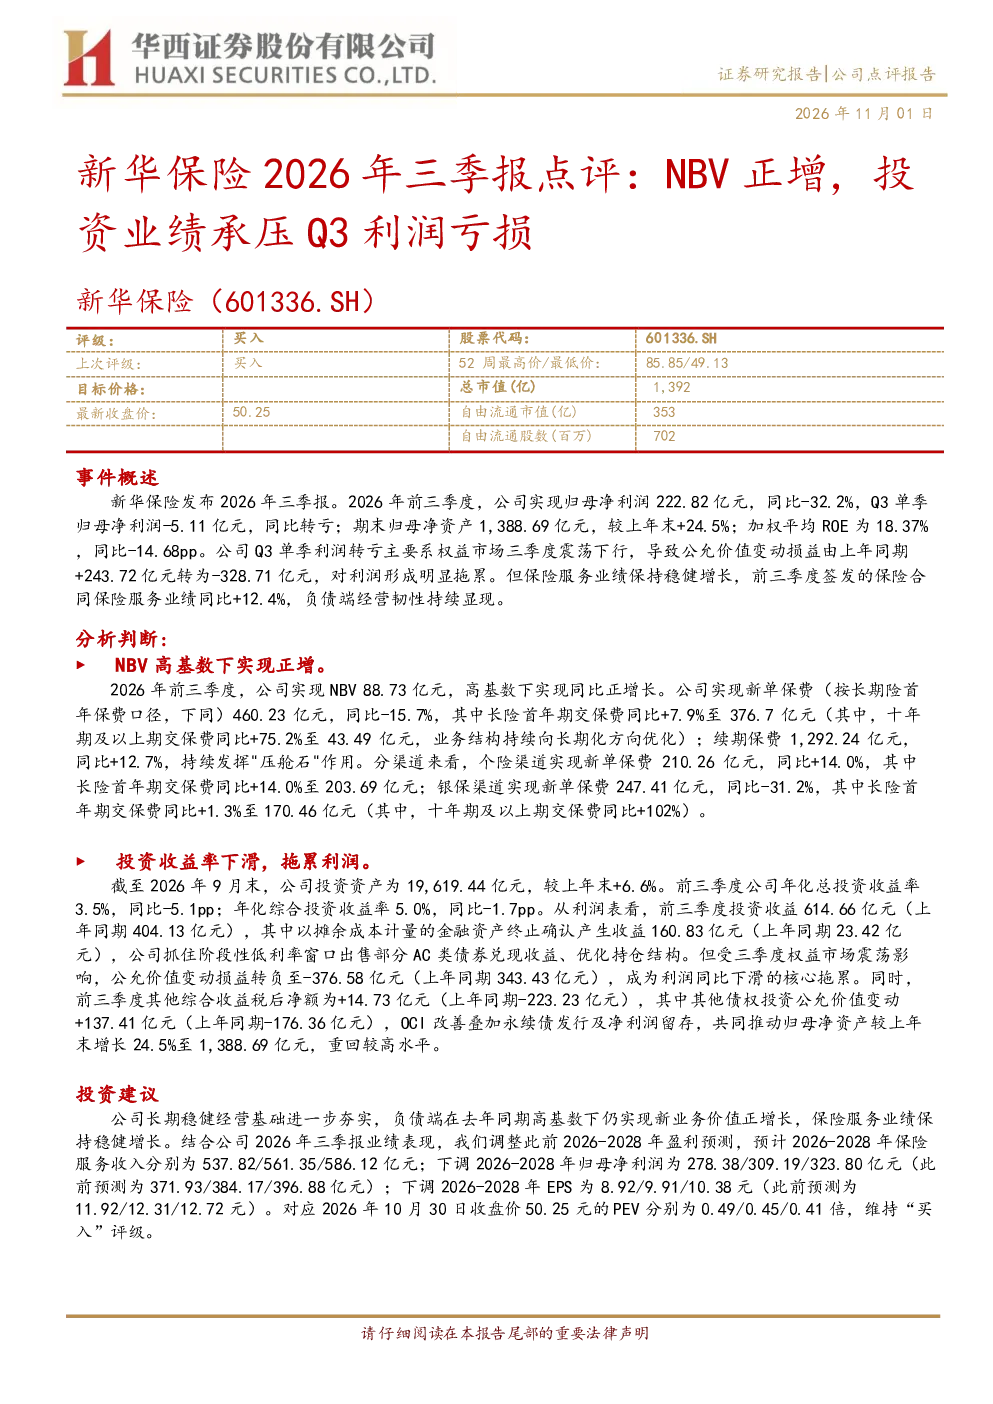
2026年前三季度,新华保险归母净利润222.82亿元,同比-32.2%,Q3单季转亏-5.11亿元。ROE下滑至18.37%,主要因权益市场震荡拖累利润。但NBV实现同比+12.4%,负债端经营稳健,净资产增长24.5%至1,388.69亿元。
新华保险保费结构有何变化?
公司新单保费同比-15.7%至460.23亿元,但长险首年期交保费同比+7.9%至376.7亿元,十年期及以上期交保费同比+75.2%。续期保费同比+12.7%至1,292.24亿元。个险渠道新单保费同比+14.0%,银保渠道新单保费同比-31.2%,但十年期及以上期交保费同比+102%。业务结构持续向长期化优化。
新华保险投资端表现怎样?
前三季度年化总投资收益率3.5%(同比-5.1个百分点),综合投资收益率5.0%(同比-1.7个百分点)。投资收益614.66亿元,但权益市场震荡导致公允价值变动损益转负至-376.58亿元,拖累利润。投资资产较上年末增长6.6%至19,619.44亿元。
新华保险未来发展趋势如何?
长期稳健经营基础夯实,负债端NBV在高基数下仍实现正增长,保险服务业绩稳健。调整2026-2028年盈利预测,归母净利润分别为278.38/309.19/323.80亿元,EPS分别为8.92/9.91/10.38元。业务结构持续优化,负债端韧性持续显现。
新华保险面临哪些风险?
主要风险包括宏观经济大幅波动、权益市场震荡、利率大幅下行。Q3利润转亏主要因权益市场震荡导致公允价值变动损益转负。其他综合收益税后净额改善,推动归母净资产增长。需关注市场波动对投资收益的影响。
你可能感兴趣
新华保险2026年三季度利润受市场影响承压,NBV延续正增长
国金证券2026-10-30
新华保险2022年中报业绩点评:NBV承压,投资边际改善推动利润负增长收窄
国泰君安证券2022-08-31
2026年三季报点评:OPAT稳增,投资端及NBV阶段性承压
金融华西证券2026-10-30
新华保险2024年一季报业绩点评:NBV较快增长,高基数下利润承压
金融国泰君安证券2024-05-01
古井贡酒(000596)2026年三季报点评:Q3收入恢复正增,盈利持续承压
华创证券2026-10-30
新华保险2026年三季度业绩点评:利润受市场波动拖累,NBV保持正增
国金证券2026-10-31
新华保险2026年三季报点评:单季度利润亏损,AC兑现缓冲投资回撤
西部证券2026-10-31
新华保险2023年中报业绩点评:银保NBV贡献度显著提升,投资端承压
国泰君安证券2023-08-31
新华保险2026年三季报点评:利润受权益市场波动拖累,NBV保持正增长
国金证券2026-10-30
利润高增主要由投资驱动,NBV小幅正增—中国太平(0966.HK)2026年中报点评
西部证券2026-08-26