猜你想问
新华保险2026年三季度业绩如何?
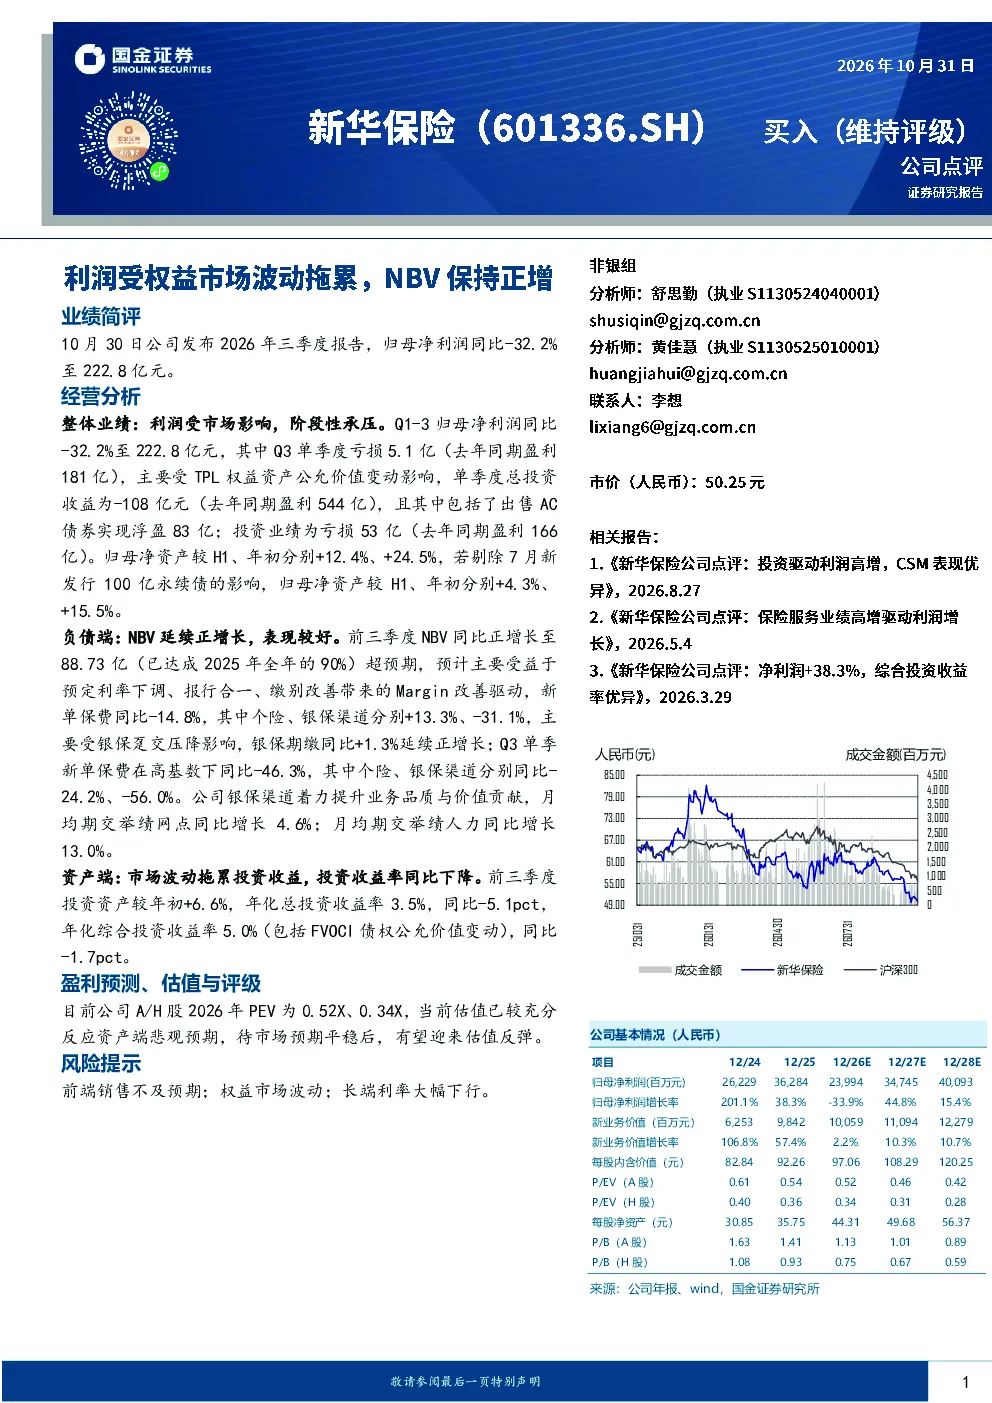
公司2026年三季度报告显示,归母净利润同比-32.2%至222.8亿元。Q3单季度亏损5.1亿元(去年同期盈利181亿元),主要受TPL权益资产公允价值变动影响,单季度总投资收益为-108亿元(去年同期盈利544亿元),投资业绩为亏损53亿元(去年同期盈利166亿元)。归母净资产较H1、年初分别+12.4%、+24.5%,剔除7月新发行100亿永续债影响后,归母净资产较H1、年初分别+4.3%、+15.5%
保险行业未来发展趋势如何?
保险行业未来发展趋势受多重因素影响,包括预定利率下调、报行合一、缴别改善等政策因素。这些因素推动行业Margin改善,促进NBV正增长。同时,前端销售渠道的转型与优化,如提升业务品质与价值贡献,对行业长期发展具有重要意义。
报告主要分析了哪些方面?
报告主要分析了新华保险2026年三季度的业绩表现,涵盖业绩简评、负债端分析、资产端分析、盈利预测、估值与评级、风险提示等。重点分析了利润受市场波动影响、NBV正增长、投资收益变化、新单保费情况以及公司渠道转型等方面。
当前市场对新华保险的估值如何?
目前公司A/H股2026年PEV为0.52X、0.34X,当前估值已较充分反应资产端悲观预期。市场预期平稳后,有望迎来估值反弹。这反映了市场对新华保险资产端波动风险的担忧,以及对其长期发展潜力的期待。
报告提示了哪些风险?
报告提示了前端销售不及预期、权益市场波动、长端利率大幅下行等风险。前端销售不及预期可能影响新单保费增长和业务品质;权益市场波动和长端利率大幅下行将直接影响投资收益和公司盈利能力。这些风险需要公司密切关注并采取相应措施应对。
你可能感兴趣
利润受权益市场波动拖累,NBV保持正增
金融国金证券2026-10-30
新华保险2023年年报业绩点评:投资压力拖累利润增长,NBV困境反转
金融国泰君安证券2024-03-28
2026年一季报点评股市波动拖累业绩,NBV实现较好增长
开源证券2026-04-29
2026年3月进出口数据点评:进出口增速保持正增,进口增速超预期增长
开源证券2026-04-15
新华保险2024年前三季度业绩预增公告点评:投资端高弹性,利润改善超预期
金融国泰君安证券2024-10-09
点评报告:利润保持正增,龙头地位稳固
万联证券2023-10-31
进出口增速保持正增,进口增速超预期增长——2026年3月进出口数据点评
开源证券2026-04-15
2025年1季报点评:债市波动拖累1季报业绩,银保高增驱动NBV增长
金融开源证券2025-04-28
新华保险2024年一季报业绩点评:NBV较快增长,高基数下利润承压
金融国泰君安证券2024-05-01
新华保险2022年中报业绩点评:NBV承压,投资边际改善推动利润负增长收窄
国泰君安证券2022-08-31