猜你想问
这份研报主要讲了什么内容?
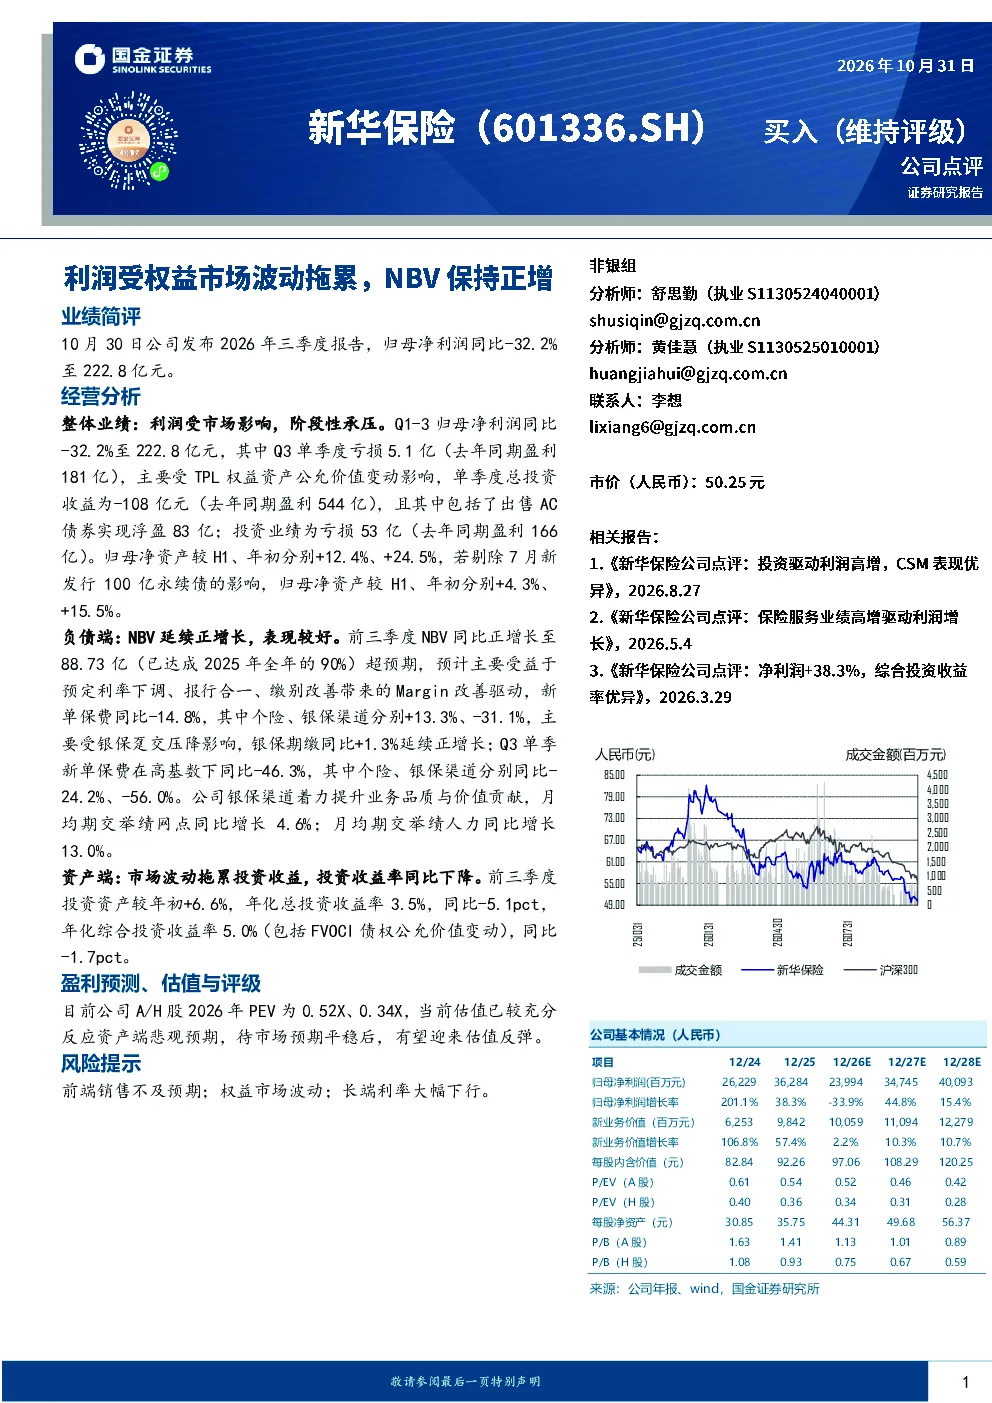
这份研报分析了新华保险2026年三季度的业绩表现。报告显示,公司归母净利润同比大幅下降32.2%至222.8亿元,主要原因是权益资产公允价值变动带来的投资收益大幅减少。尽管如此,公司的NBV(新业务价值)在三季度继续保持正增长,达到88.73亿元,已超过去年全年的90%。这主要得益于预定利率下调、报行合一等政策带来的Margin改善。负债端方面,新单保费同比略有下降,但银保渠道的期缴保费保持正增长。资产端,市场波动导致投资收益率下降,但公司净资产仍保持增长。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多元化特点。一方面,监管政策持续收紧,对金融机构的风险管理和合规要求提高;另一方面,数字化转型加速,金融科技与传统金融深度融合,推动业务模式创新。利率市场化改革进一步深化,对银行的净息差形成压力。同时,随着居民财富管理需求提升,保险和财富管理业务迎来发展机遇。此外,绿色金融、普惠金融等领域也受到政策支持,成为行业新的增长点。
研报重点分析了哪些方向?
研报重点分析了新华保险的业绩表现和业务结构。在业绩方面,报告详细解读了公司净利润下降的原因,特别是权益市场波动对投资收益的影响,以及新业务价值保持正增长的情况。在业务结构方面,报告分析了新单保费的变化趋势,特别是银保渠道的趸交和期缴保费表现,以及个险渠道的增长情况。此外,报告还探讨了公司资产端的投资策略和净资产变化情况。
当前市场对新华保险的估值如何?
当前市场对新华保险的估值较为谨慎。根据研报数据,公司A/H股2026年的PEV(市净率相对估值)分别为0.52倍和0.34倍。估值水平反映了市场对公司资产端潜在风险的担忧,主要是由于权益市场波动带来的投资收益不确定性。然而,随着市场预期逐步平稳,公司估值有望迎来反弹。目前估值已充分消化了资产端的悲观预期,未来若经营业绩稳定,估值修复空间较大。
研报提示了哪些风险因素?
研报提示了几个主要风险因素。首先,前端销售不及预期可能导致新业务价值增长放缓。其次,权益市场波动对投资收益的影响仍然较大,市场剧烈波动可能进一步拖累公司业绩。此外,长端利率大幅下行也可能影响保险产品的定价和投资收益。这些风险因素需要投资者密切关注,并评估其对公司未来业绩的潜在影响。