猜你想问
这份研报主要分析了什么内容?
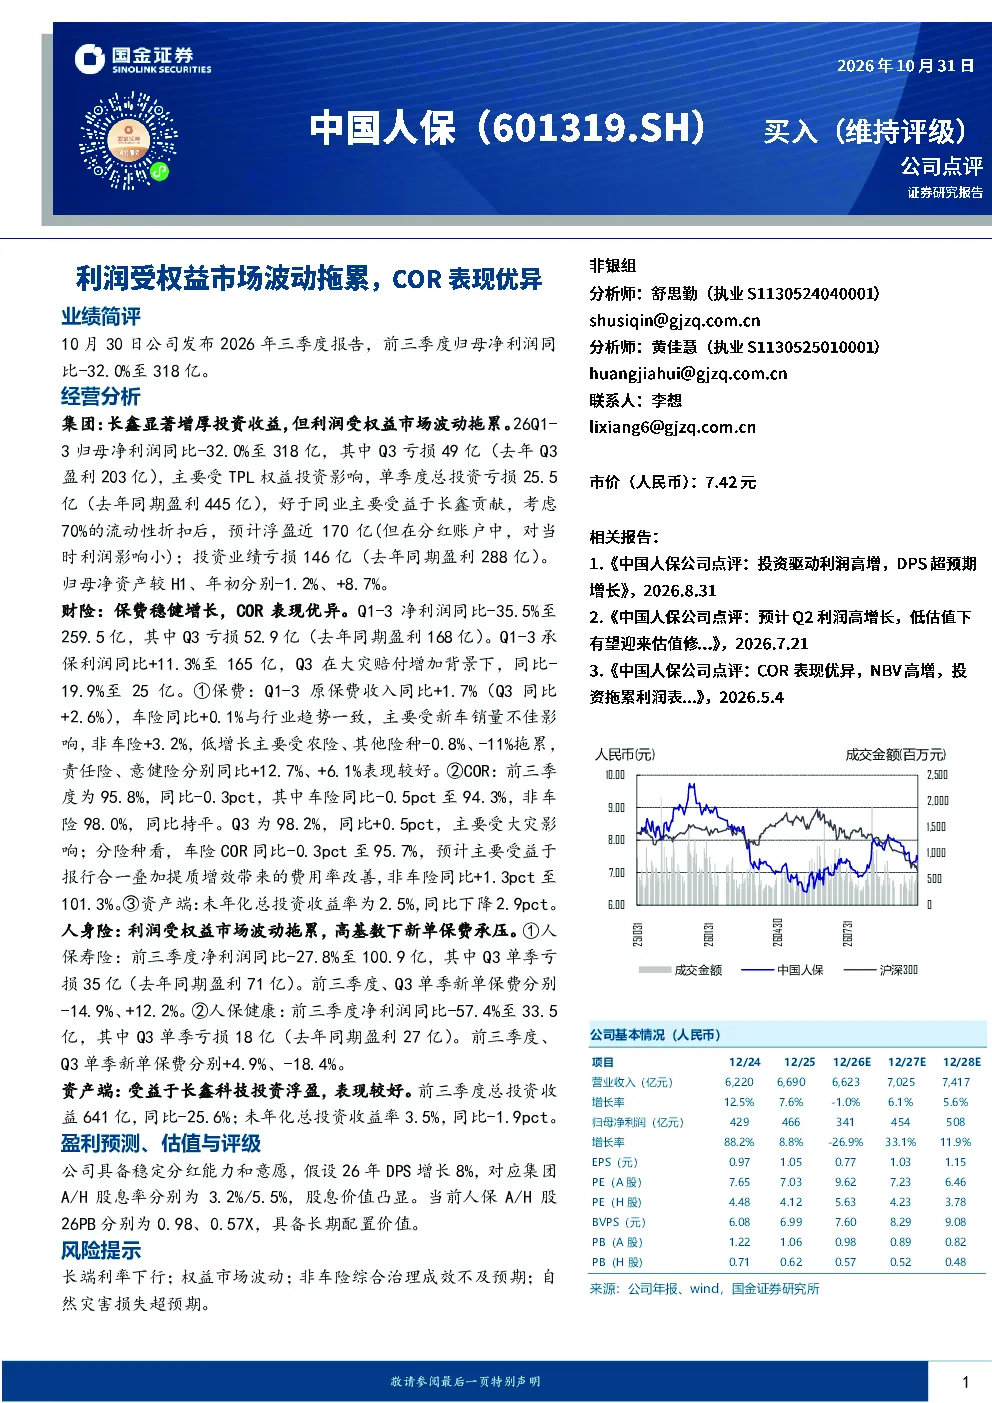
这份研报主要分析了中国人保2026年前三季度的业绩表现,重点探讨了集团整体利润受权益市场波动的影响,以及财险和人身险板块的具体经营情况。报告指出,公司整体归母净利润同比下滑32.0%至318亿,主要受TPL权益投资影响,但财险板块保费稳健增长,COR表现优异,人身险板块利润受权益市场波动拖累。此外,报告还分析了公司资产端的投资收益情况,以及未来的盈利预测和估值评级。
财险行业发展趋势如何?
财险行业发展趋势方面,报告显示中国人保财险板块保费收入保持稳健增长,Q1-3原保费收入同比+1.7%,车险和非车险均实现增长,非车险增速更快。COR方面,前三季度为95.8%,表现稳定,但车险COR略有下降。这表明财险行业在承保端保持稳健,但市场竞争和风险控制仍需关注。
报告中重点分析了哪些方向?
报告重点分析了中国人保集团整体的经营情况,特别是投资收益对利润的影响。集团方面,长鑫科技投资显著增厚收益,但权益市场波动导致单季度投资亏损,整体投资业绩亏损146亿。财险板块重点分析了保费增长和COR表现,人身险板块则关注权益市场波动对利润的影响。此外,报告还分析了资产端投资收益情况,以及公司未来的盈利预测和估值。
当前市场对中国人保的判断是什么?
当前市场对中国人保的判断显示,公司整体业绩受权益市场波动影响较大,但财险板块表现稳健,COR保持较高水平。资产端投资收益受长鑫科技浮盈影响表现较好,但未年化总投资收益率同比下降。公司具备稳定分红能力,股息价值凸显,A/H股估值具备长期配置价值。整体来看,市场对中国人保的判断较为谨慎,但仍看好其长期发展潜力。
研报中提到了哪些风险提示?
研报中提到了几个主要风险提示,包括长端利率下行可能影响投资收益,权益市场波动可能再次影响利润表现,非车险综合治理成效不及预期可能影响保费增长,以及自然灾害损失超预期可能影响承保利润。这些风险提示表明,尽管中国人保当前经营表现稳健,但仍需关注宏观经济环境和行业政策变化带来的潜在影响。