猜你想问
新华保险2026年三季报核心内容有哪些?
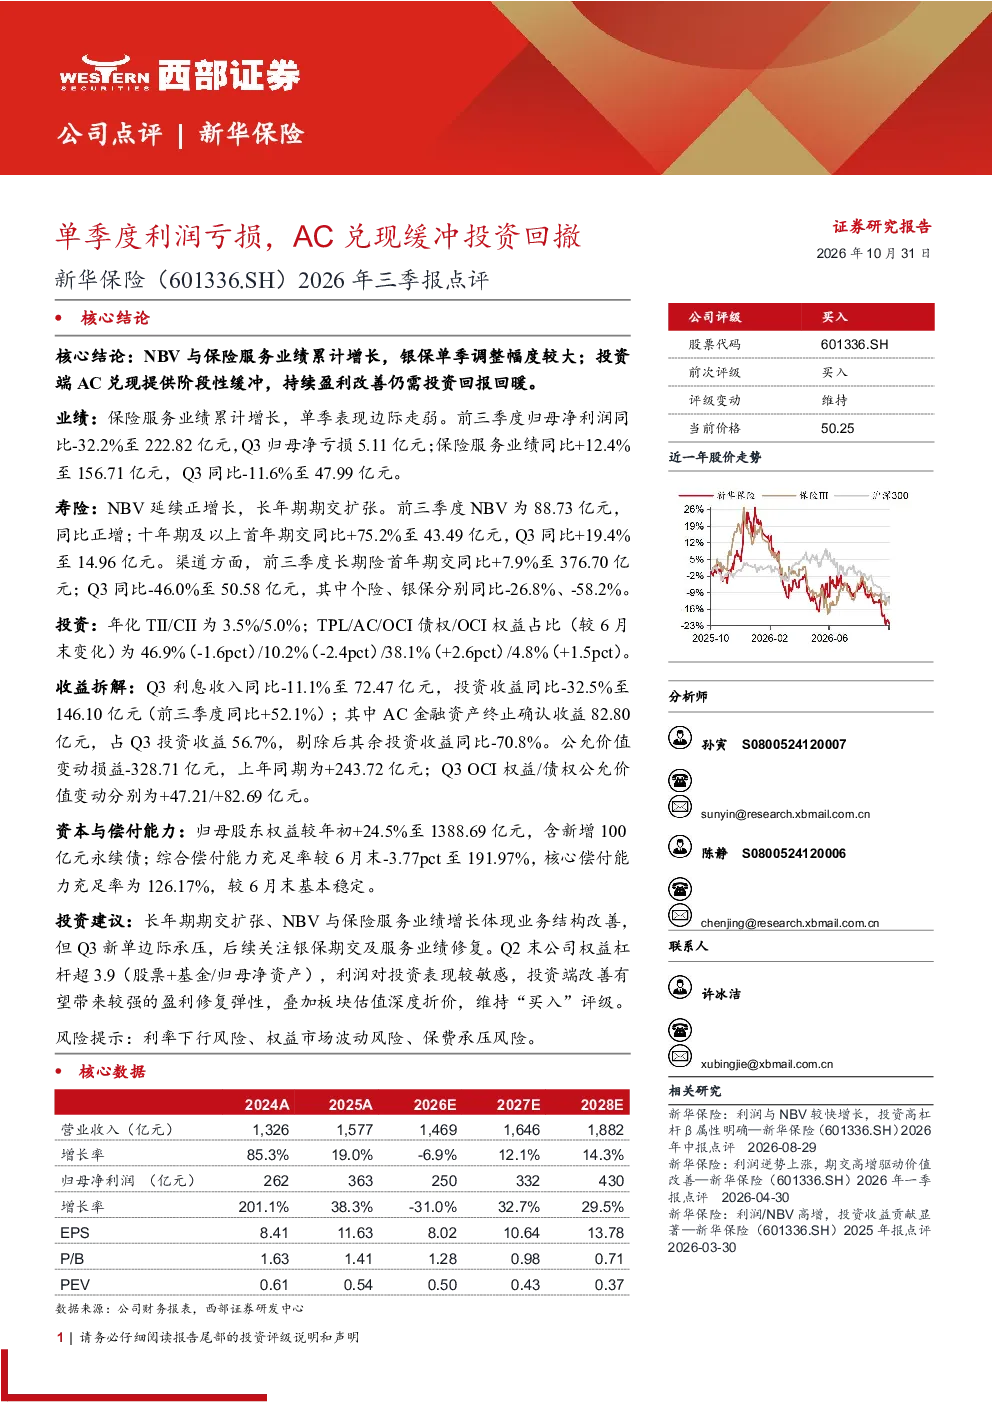
该报告显示新华保险单季度利润亏损,主要由于投资端AC兑现提供阶段性缓冲,但保险服务业绩累计增长,银保单季调整幅度较大。前三季度归母净利润同比-32.2%至222.82亿元,Q3归母净亏损5.11亿元。保险服务业绩同比+12.4%至156.71亿元,Q3同比-11.6%至47.99亿元。寿险业务方面,前三季度NBV为88.73亿元,同比正增,十年期及以上首年期交同比+75.2%。投资端年化TII/CII为3.5%/5.0%,TPL/AC/OCI债权/OCI权益占比较6月末变化分别为46.9%(-1.6pct)/10.2%(-2.4pct)/38.1%(+2.6pct)/4.8%(+1.5pct)
保险行业发展趋势如何?
保险行业正经历业务结构调整,NBV与保险服务业绩累计增长体现业务结构改善,但银保渠道面临单季调整压力。十年期及以上首年期交保持高速增长,显示长期价值业务韧性。投资端需关注AC缓冲作用消退后的回报回暖,权益市场波动对保险资金的影响较大。行业整体需平衡保费增长与服务质量提升,资本充足率保持稳定但需警惕利率下行风险。
报告重点分析了哪些方向?
报告重点分析了新华保险的业绩表现、寿险业务增长、投资端资产配置变化及偿付能力状况。业绩端关注前三季度净利润下滑及Q3亏损,保险服务业绩分化,银保渠道承压。寿险业务聚焦NBV增长、十年期及以上首年期交扩张及渠道调整。投资端分析AC金融资产终止确认收益对投资收益的显著影响,以及OCI权益/债权公允价值变动的贡献。
当前市场对新华保险的判断是什么?
市场关注新华保险业务结构改善与投资端波动性。NBV与服务业绩增长显示长期发展潜力,但Q3新单边际承压需持续观察。投资端AC提供短期缓冲后,投资回报对盈利改善至关重要。公司权益杠杆较高,市场波动可能导致盈利弹性增大。综合来看,需关注银保渠道修复及投资端改善带来的盈利修复空间,同时警惕利率、权益市场及保费承压风险。
研报提示了哪些风险?
研报提示的主要风险包括利率下行对保险资金投资收益的冲击,权益市场波动可能导致的投资损失,以及保费收入增长放缓带来的承压风险。寿险业务渠道调整可能导致短期业绩波动,需关注银保渠道修复进度。投资端AC金融资产终止确认收益的依赖性较高,一旦消退可能加剧盈利压力。此外,资本充足率虽保持稳定,但仍需关注偿付能力缓冲是否足以应对市场风险。