猜你想问
这份研报的核心内容是什么?
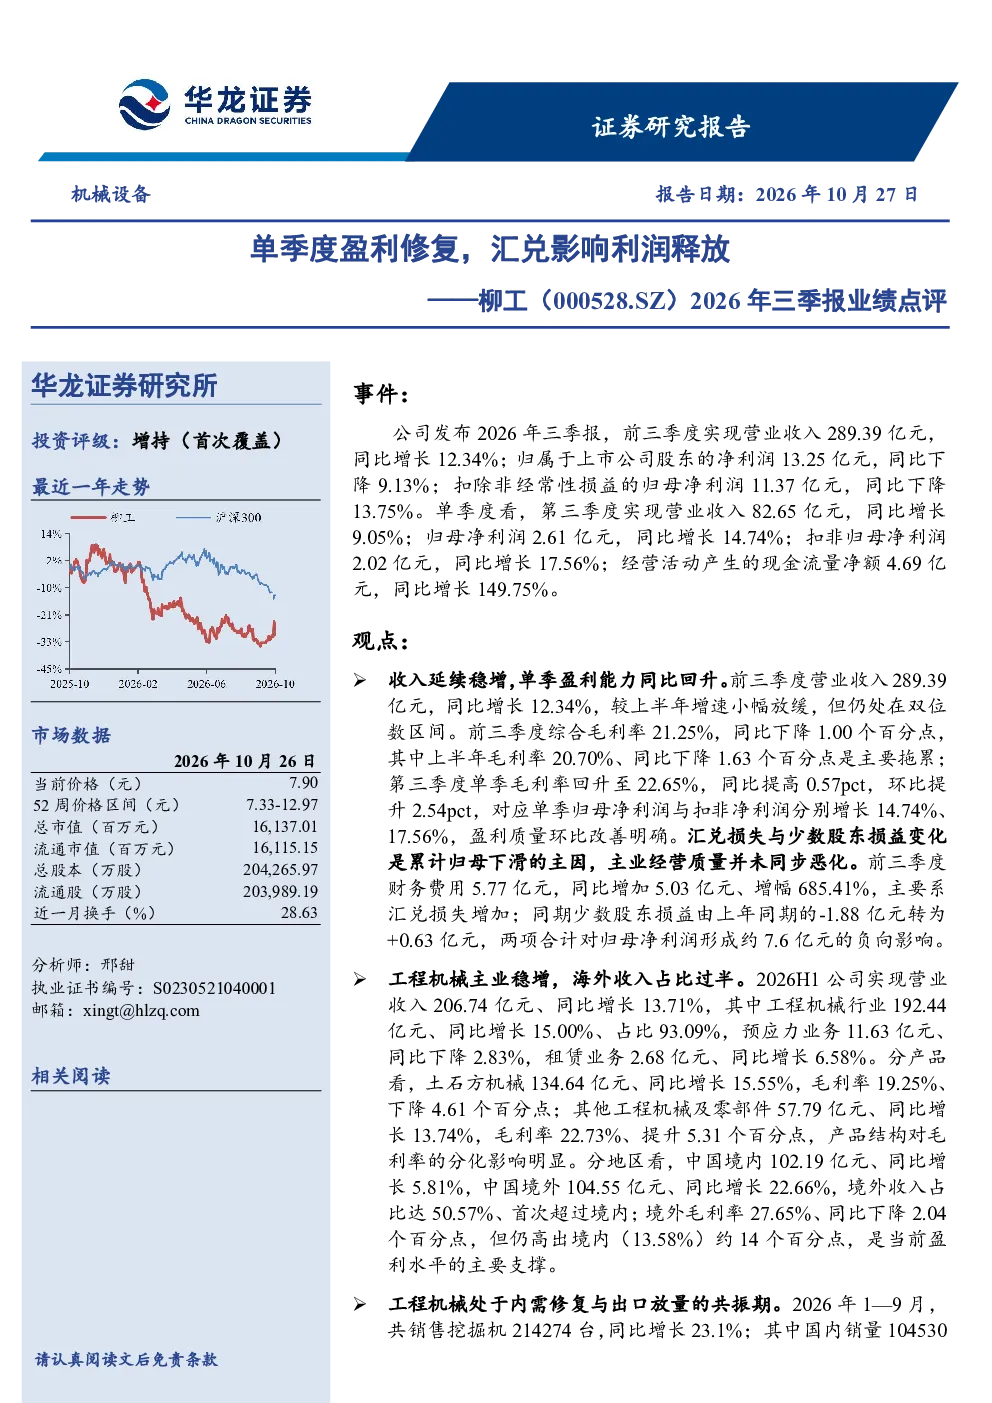
这份研报主要分析了柳工发布的2026年三季报。报告显示,柳工前三季度营业收入289.39亿元,同比增长12.34%,但归母净利润同比下降9.13%。单季度来看,第三季度营业收入82.65亿元,同比增长9.05%,归母净利润2.61亿元,同比增长14.74%,扣非净利润2.02亿元,同比增长17.56%,显示出单季盈利修复的迹象。报告指出,归母净利润下滑主要受汇兑损失及少数股东损益影响,主业经营质量未恶化。
工程机械行业的发展趋势如何?
工程机械行业目前处于内需修复与出口放量共振的时期。根据报告,2026年前9月挖掘机出口同比增长30.4%,首次反超内销,显示出行业出口结构的持续优化。国内替换需求为行业提供底部支撑,同时海外收入占比已达到50.57%,首次超过境内收入。这一趋势表明,工程机械行业正受益于国内外市场的双重动力,未来发展潜力较大。
研报重点分析了哪些方面?
研报重点分析了柳工的盈利能力、收入结构及行业发展趋势。报告指出,柳工第三季度单季盈利能力显著提升,毛利率回升至22.65%,扣非净利润同比增长17.56%,显示出盈利质量的改善。同时,报告强调了工程机械行业的主营业务稳增,特别是海外收入占比的提升,以及国内替换需求的支撑作用。此外,报告还分析了汇兑损失对净利润的影响,指出主业经营质量未受影响。
当前工程机械市场的现状如何?
当前工程机械市场呈现内需修复与出口放量的双重特征。根据报告数据,2026年前9月挖掘机出口同比增长30.4%,首次超过内销,显示出行业出口的强劲增长。国内市场方面,替换需求为行业提供底部支撑,企业收入保持稳定增长。海外市场方面,工程机械产品出口结构持续优化,海外收入占比已超过境内,且毛利率仍高于境内市场。整体来看,工程机械市场正处于复苏和扩张的阶段。
研报提到了哪些风险提示?
研报提示了多个潜在风险,包括海外市场需求波动、汇率波动、国内基建投资不及预期、行业竞争加剧、应收账款风险以及原材料价格大幅上涨等。这些风险可能对工程机械企业的经营业绩产生影响。例如,海外市场需求波动可能导致出口收入不稳定,汇率波动可能影响利润水平,而国内基建投资不及预期则可能影响国内市场需求。此外,行业竞争加剧和原材料价格大幅上涨也可能增加企业的经营压力。因此,投资者在关注行业发展的同时,也需要关注这些潜在风险。