猜你想问
这份研报的核心内容是什么?
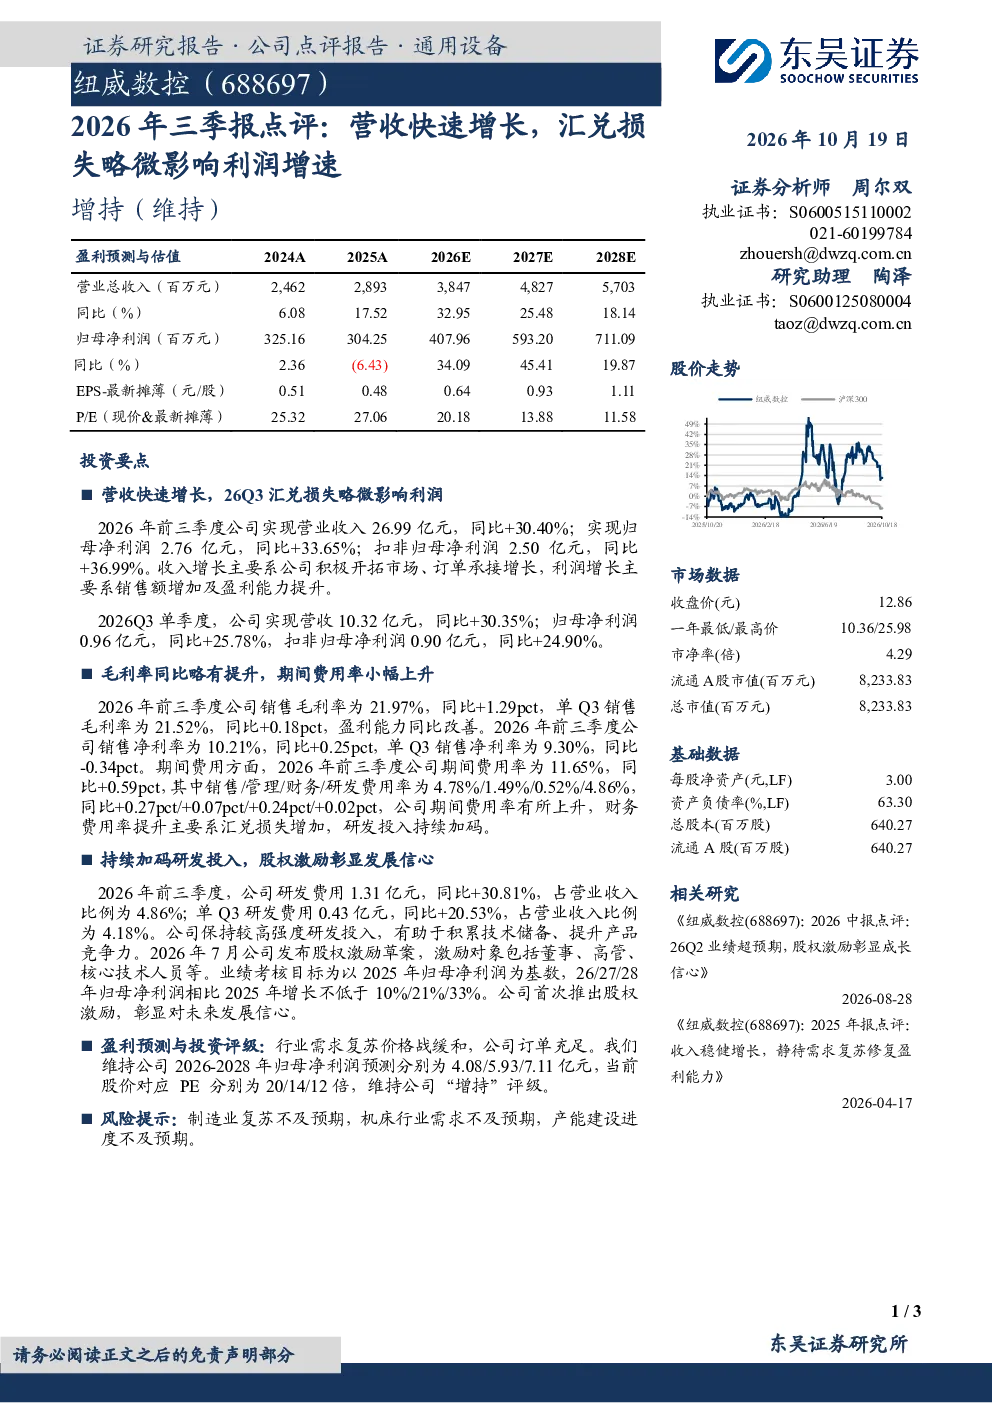
这份研报的核心内容是点评公司2026年前三季度业绩表现。报告显示,公司营收和利润均实现快速增长,主要得益于积极开拓市场和订单承接增长。前三季度营收26.99亿元,同比+30.40%;净利润2.76亿元,同比+33.65%。利润增速略有放缓主要受汇兑损失影响,但整体盈利能力有所提升,毛利率同比提升1.29pct。研发投入1.31亿元,同比+30.81%,占营收比例4.86%。
报告分析的赛道/行业发展趋势如何?
报告分析的行业发展趋势显示,公司所处制造业复苏态势良好,机床行业需求保持增长。公司通过积极开拓市场,有效承接了行业增长带来的订单,实现了营收和利润的双增长。同时,报告也指出,汇兑损失对利润增速产生了一定影响,但公司整体盈利能力仍在提升,研发投入持续加码,未来有望受益于行业持续复苏和技术创新。
报告重点分析了哪些方向?
报告重点分析了公司2026年前三季度的业绩表现和未来发展趋势。业绩方面,报告详细披露了营收、净利润、毛利率、期间费用率等关键数据,并指出营收和利润的快速增长主要得益于市场开拓和订单增长。同时,报告也分析了汇兑损失对利润增速的影响,以及公司为应对风险采取的措施。未来展望方面,报告维持了公司2026-2028年归母净利润预测,并强调了研发投入和股权激励计划对公司长期发展的重要性。
报告对市场现状有何判断?
报告对市场现状的判断是,制造业复苏态势良好,机床行业需求保持增长,为公司提供了良好的发展机遇。公司通过积极开拓市场,有效承接了行业增长带来的订单,实现了营收和利润的双增长。同时,报告也指出,汇兑损失对利润增速产生了一定影响,但公司整体盈利能力仍在提升,研发投入持续加码,未来有望受益于行业持续复苏和技术创新。
研报提到了哪些风险提示?
研报提到了以下风险提示:制造业复苏不及预期、机床行业需求不及预期、产能建设进度不及预期。这些风险可能对公司业绩产生不利影响。例如,如果制造业复苏不及预期,可能导致公司订单减少,影响营收增长;如果机床行业需求不及预期,可能导致公司产品销售困难,影响利润增长;如果产能建设进度不及预期,可能导致公司无法及时满足市场需求,影响市场份额。为应对这些风险,公司需要持续加强市场开拓,提升产品竞争力,并加快产能建设进度。