猜你想问
伟星新材2026年前三季度报告核心内容有哪些?
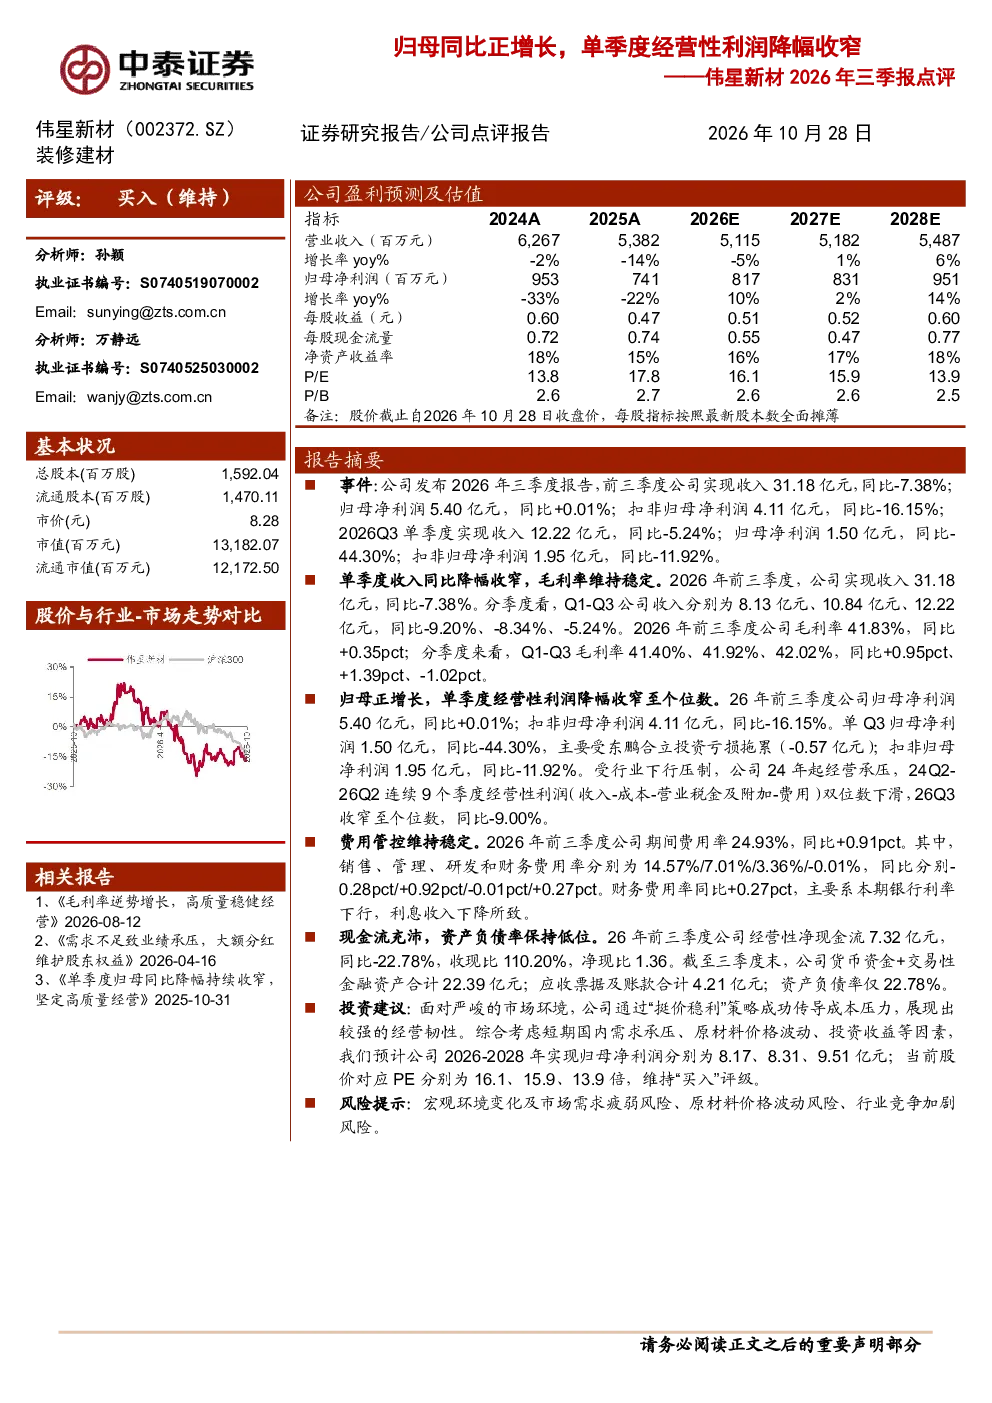
伟星新材发布2026年前三季度报告,实现收入31.18亿元,同比-7.38%;归母净利润5.40亿元,同比+0.01%;扣非归母净利润4.11亿元,同比-16.15%。单季度收入同比降幅收窄,毛利率维持稳定,前三季度毛利率41.83%,同比+0.35pct。报告显示公司经营性利润降幅收窄至个位数,但扣非净利润仍同比下滑16.15%。Q3归母净利润1.50亿元,同比-44.30%,主要受东鹏合立投资亏损拖累;扣非归母净利润1.95亿元,同比-11.92%。
报告反映的行业发展趋势如何?
报告显示,伟星新材所处行业自2024年起面临下行压制,公司连续9个季度经营性利润双位数下滑,2026Q3收窄至个位数,同比-9.00%。尽管行业面临挑战,公司通过“挺价稳利”策略传导成本压力,展现经营韧性。未来发展趋势需关注行业竞争格局变化及市场需求恢复情况。
报告重点分析了哪些方向?
报告重点分析了伟星新材的盈利能力与经营性利润变化,费用管控情况,以及现金流状况。盈利能力方面,归母净利润实现正增长,但扣非净利润同比下滑16.15%,单季度经营性利润降幅收窄至个位数。费用管控方面,前三季度期间费用率24.93%,同比+0.91pct,销售、管理、研发和财务费用率同比分别-0.28pct/+0.92pct/-0.01pct/+0.27pct。现金流方面,经营性净现金流7.32亿元,同比-22.78%,但收现比110.20%,净现比1.36。
当前市场对伟星新材的判断是什么?
当前市场对伟星新材的判断显示,公司虽面临行业下行压力,但通过费用管控和经营策略维持了部分经营韧性。归母净利润实现正增长,单季度经营性利润降幅收窄,现金流状况仍较健康。然而,扣非净利润同比下滑显著,反映公司盈利能力仍受投资拖累。市场需关注公司未来业绩恢复情况及行业竞争态势。
研报提示了哪些风险?
研报提示的主要风险包括宏观环境变化、市场需求疲弱、原材料价格波动以及行业竞争加剧。具体来看,宏观环境变化可能影响公司经营成本和市场需求;市场需求疲弱可能拖累公司收入增长;原材料价格波动将直接影响公司成本控制;行业竞争加剧可能压缩公司利润空间。这些因素需持续关注。