猜你想问
新华保险2026年三季报核心内容有哪些?
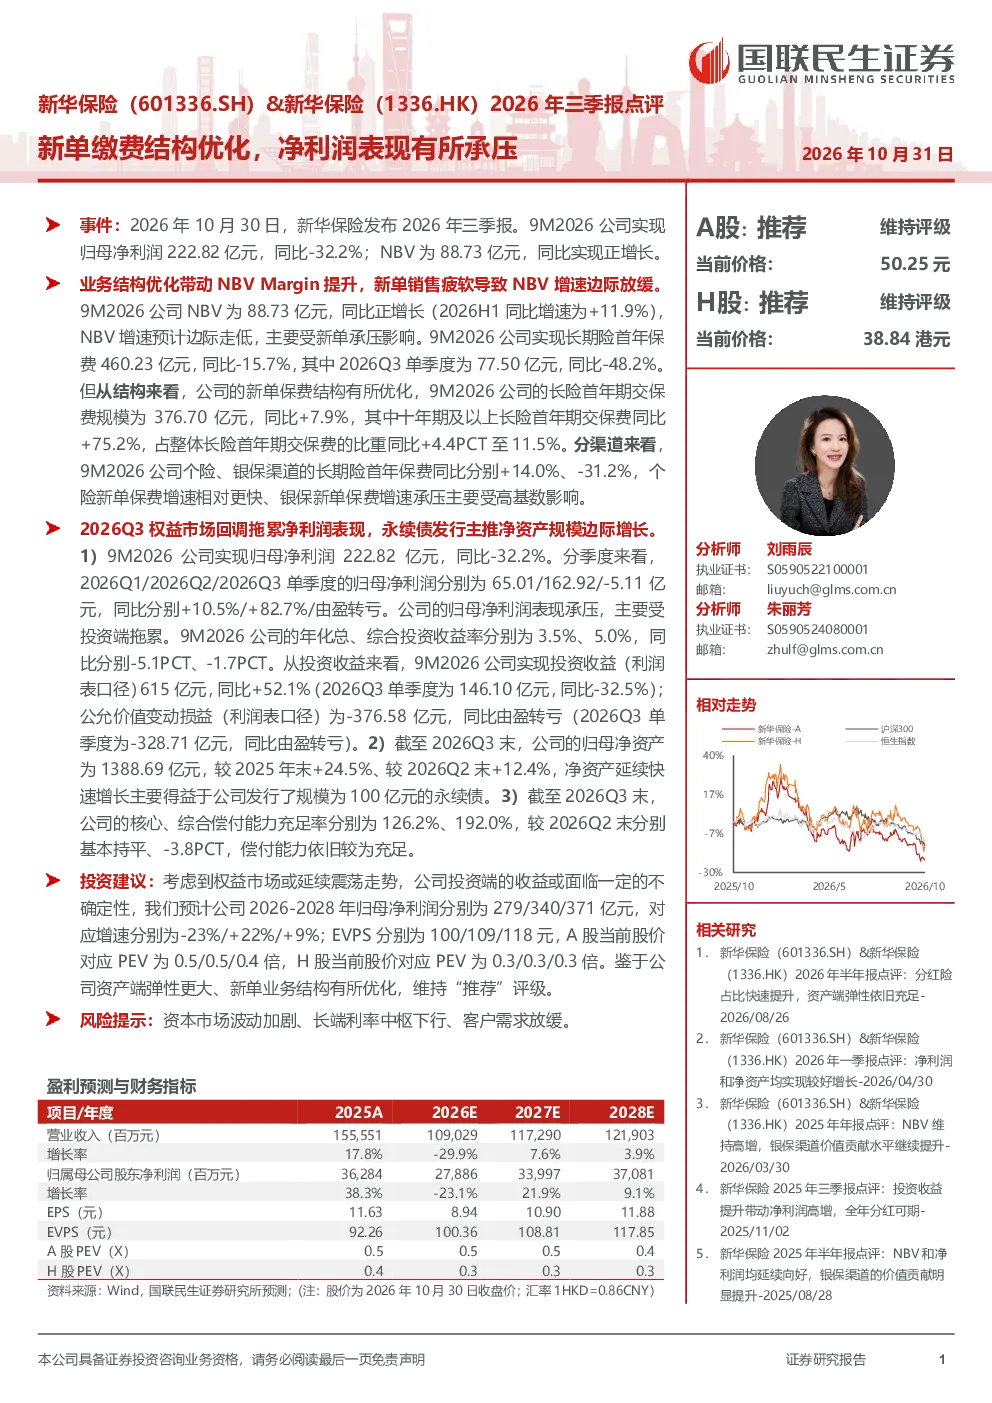
新华保险2026年三季报显示,公司维持“推荐”评级,9M2026归母净利润222.82亿元,同比-32.2%,主要受投资端拖累。NBV为88.73亿元,同比+11.9%,但增速放缓,新单承压。十年期及以上长险首年期交保费同比+75.2%,保费结构优化。权益市场回调拖累Q3净利润,永续债发行推动净资产增长。
保险行业2026年发展趋势如何?
2026年保险行业面临资本市场波动、长端利率中枢下行、客户需求放缓等挑战。同时,行业新单缴费结构优化趋势明显,十年期及以上长险首年期交保费增长,反映客户对长期保障需求提升。部分公司通过产品创新和渠道优化应对市场变化,维持稳健经营。
新华保险2026年三季报重点分析了哪些方面?
新华保险2026年三季报重点分析了公司新单缴费结构优化、NBV增速放缓、投资端表现及净资产增长。报告指出十年期及以上长险首年期交保费同比+75.2%,体现业务结构改善。同时,投资收益同比+52.1%,但公允价值变动损益由盈转亏,需关注市场波动影响。
当前市场对新华保险的判断是什么?
当前市场对新华保险的判断显示,公司9M2026净利润承压主要源于投资端拖累,但NBV保持正增长,新单结构优化。预计2026-2028年归母净利润增速分别为-23%/+22%/+9%,维持“推荐”评级。需关注资本市场波动、利率下行及客户需求变化等风险因素。
新华保险2026年三季报有哪些风险提示?
新华保险2026年三季报提示的主要风险包括:资本市场波动加剧可能影响投资收益;长端利率中枢下行对保险资金配置带来挑战;客户需求放缓可能影响新单增长。此外,需关注监管政策变化及竞争加剧等因素对经营的影响。
你可能感兴趣
新华保险(601336.SH)中报点评:投资收益率表现亮眼,负债价值与结构双优
国信证券2026-08-27
许继电气2025年年度报告、2026年1季度报告点评报告公司短期业绩有所承压,业务结构优化提升盈利水平
诚通证券2026-05-09
2026年三季报点评:高基数下业绩承压,门店结构持续优化
商贸零售东吴证券2026-10-30
2026年三季报点评报告:业绩阶段性承压,境外与矿业服务结构持续优化
建筑建材华龙证券2026-10-23
2019年三季度业绩点评:寿险新单承压,产险结构优化
金融国信证券2019-10-31
2023年三季报点评:投资拖累净利润,结构有所优化
金融华创证券2023-10-30
中国外运2026年三季报点评:26Q3归母净利润9.5亿元,同比增长30%;投资收益贡献显著,业务结构持续优化
华创证券2026-10-29
天奈科技2026年三季报业绩点评 多壁结构优化 单壁高速起量 下修转股价和回购明确底部信号
未知机构2026-10-27
2025年一季报点评:归母净利润大幅增长,新单结构显著优化
金融东吴证券2025-04-30
首旅酒店三季报点评结构优化支撑利润增长 Q3经营短期承压
未知机构2026-10-30