猜你想问
中国外运2026年三季报核心内容是什么?
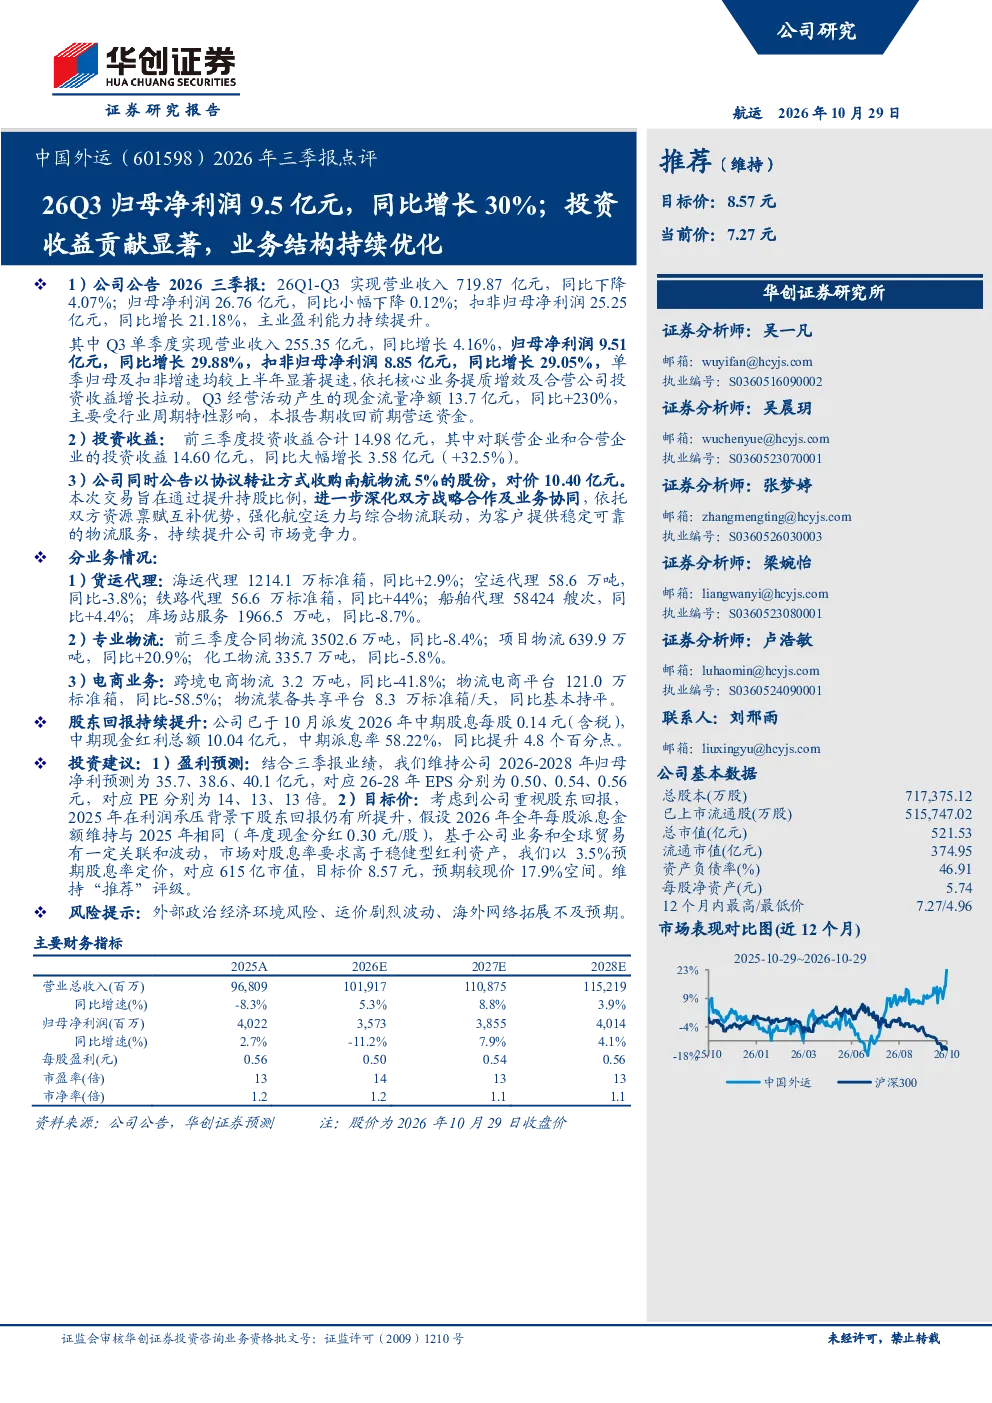
中国外运2026年三季报显示,公司主业盈利能力持续提升,26Q3归母净利润9.5亿元,同比增长30%。报告强调业务结构优化,投资收益贡献显著,股东回报持续提升。华创证券维持“推荐”评级,目标价8.57元。
中国外运所属赛道发展趋势如何?
中国外运所处物流赛道正经历数字化转型与全球化布局。报告显示,公司铁路代理业务增长显著(+44%),但电商业务部分领域如跨境电商物流(-41.8%)面临挑战。整体看,专业物流(项目物流+20.9%)和化工物流保持韧性,行业趋势是科技赋能与供应链整合深化。
研报重点分析了哪些方向?
研报重点分析了公司财务表现、业务结构优化及投资收益贡献。财务上,Q3单季归母净利润增长29.88%,扣非归母净利润增长29.05%。业务上,铁路代理、项目物流增长突出,而电商业务面临调整。投资收益同比增长32.5%,贡献亮眼。
当前中国外运市场现状如何?
中国外运市场现状呈现结构性分化。传统海运代理(+2.9%)和库场站服务(-8.7%)表现平稳,铁路代理(+44%)和船舶代理(+4.4%)增长稳健。专业物流领域,项目物流增长强劲(+20.9%),化工物流(-5.8%)和跨境电商物流(-41.8%)受外部环境影响波动。公司整体盈利能力增强,但部分业务板块仍需关注。
研报提示了哪些风险?
研报提示的主要风险包括外部政治经济环境变化、运价剧烈波动风险,以及海外网络拓展不及预期。具体看,电商业务板块下滑明显(物流电商平台-58.5%),反映行业竞争加剧。此外,全球供应链不确定性可能影响公司海外业务拓展进度,需持续关注。
你可能感兴趣
华创交运 业绩速递 中国外运 26Q3归母净利润9.5亿元 同比增长30 投资收益贡献显著
未知机构2026-10-28
中国外运2026年三季报点评26Q3业绩超预期,归母净利润同比+30%
国联民生证券2026-10-29
华创交运 业绩速递 中国外运26Q3归母净利润9.5亿元 同比
未知机构2026-10-28
2026年三季报点评26Q3实现归母净利5.40亿元,同比+78.72%;双网协同持续深化
华创证券2026-10-24
公司事件点评报告:2026H1归母净利润同比增长25.16%,业务结构持续优化
综合华鑫证券2026-09-04
2026年一季报点评:Q1归母净利润2.8亿元同比-41%,马消投资收益减少拖累利润
商贸零售东吴证券2026-04-29
2023年报点评:归母净利润同比+74%近预告中值,业务结构持续优化
机械设备东吴证券2024-04-18
2023年中报点评:业务结构优化,归母净利润同比增长20.01%
信息技术东吴证券2023-08-30
2022年年报点评:归母净利润同比增长36%,仪器销售和装机结构持续优化
国信证券2023-04-10
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22