猜你想问
中国外运2026年三季报主要内容和业绩表现如何?
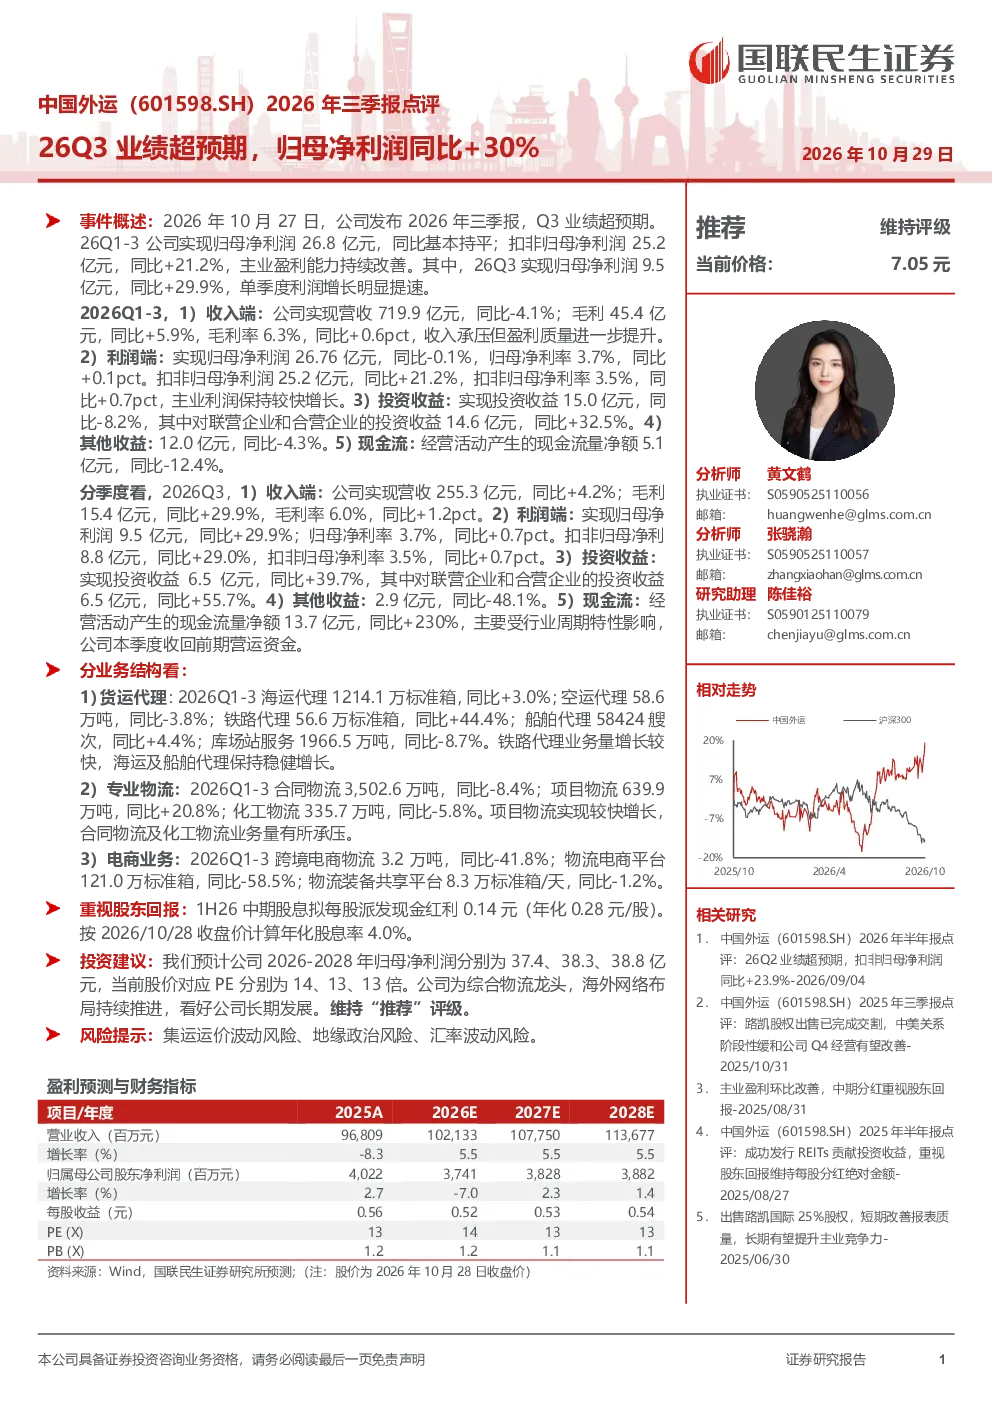
2026年10月27日,中国外运发布2026年三季报,Q3业绩超预期。2026Q1-3归母净利润26.8亿元,同比基本持平;扣非归母净利润25.2亿元,同比+21.2%,主业盈利能力持续改善。其中,2026Q3归母净利润9.5亿元,同比+29.9%,单季度利润增长明显提速。收入端,2026Q1-3实现营收719.9亿元,同比-4.1%,毛利45.4亿元,同比+5.9%,毛利率6.3%,同比+0.6pct。利润端,2026Q1-3归母净利润26.76亿元,同比-0.1%,扣非归母净利润25.2亿元,同比+21.2%。
综合物流行业的发展趋势如何?
综合物流行业正朝着数字化、智能化方向发展,全球化布局和供应链整合成为重要趋势。铁路代理业务量增长较快,海运及船舶代理保持稳健增长,项目物流实现较快增长,合同物流及化工物流业务量有所承压。跨境电商物流、物流电商平台和物流装备共享平台业务量有所下降,显示行业结构调整和竞争加剧。公司持续推进海外网络布局,看好其长期发展潜力。
研报对中国外运的业务结构重点分析了哪些方面?
研报重点分析了中国外运的业务结构,包括货运代理、专业物流和电商业务。货运代理方面,铁路代理业务量增长较快,海运及船舶代理保持稳健增长。专业物流方面,项目物流实现较快增长,合同物流及化工物流业务量有所承压。电商业务方面,跨境电商物流、物流电商平台和物流装备共享平台业务量有所下降。这些分析显示公司业务多元化发展,但部分业务面临挑战。
当前市场对中国外运的判断是什么?
当前市场对中国外运的判断显示,公司业绩表现稳健,盈利能力持续改善,但收入端面临一定压力。铁路代理和海运业务增长稳定,项目物流表现亮眼,但合同物流和化工物流有所承压。公司重视股东回报,拟每股派发现金红利0.14元,年化股息率4.0%。综合来看,中国外运作为综合物流龙头,具备长期发展潜力,但需关注行业周期性和竞争压力。
研报提示了哪些风险?
研报提示了集运运价波动风险、地缘政治风险和汇率波动风险。集运运价波动会影响公司收入和利润稳定性,地缘政治风险可能影响海外网络布局和业务开展,汇率波动会带来财务风险。此外,公司部分业务如电商业务面临较大竞争压力,需关注业务转型和结构调整的有效性。这些风险需投资者密切关注,谨慎评估投资决策。