猜你想问
这份研报主要分析了什么内容?
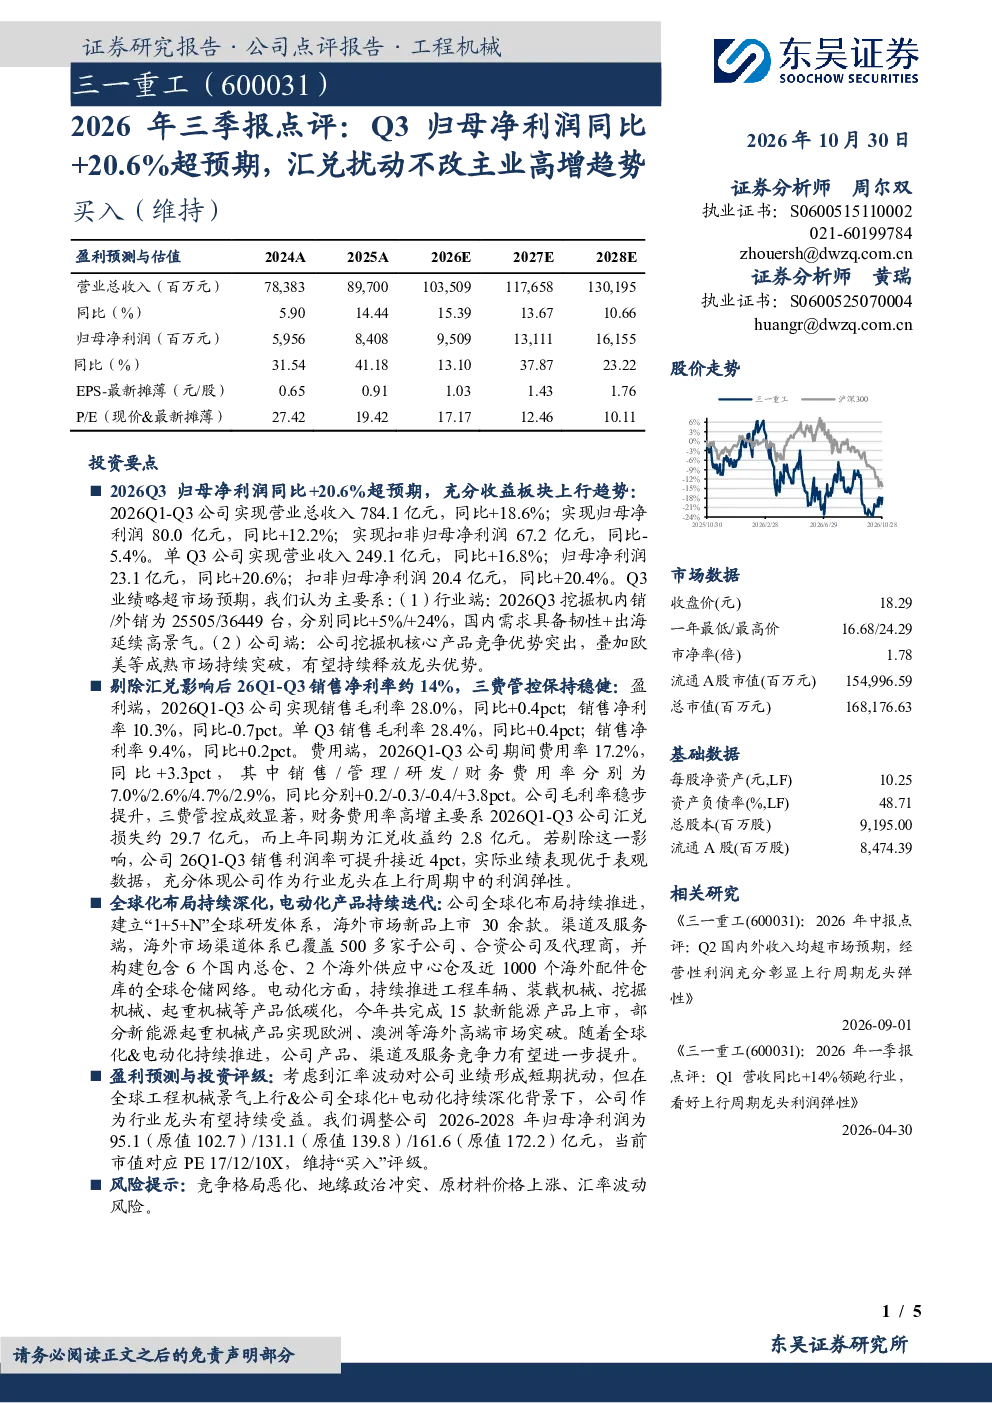
这份研报主要分析了2026年Q3的业绩表现,指出归母净利润同比增长20.6%超市场预期。报告详细解读了Q1-Q3的营业总收入和归母净利润增长情况,以及单Q3的营收和净利润增长数据。业绩超预期的原因被归结为挖掘机国内需求韧性及出海高景气,公司核心产品竞争优势突出,欧美市场持续突破。此外,报告还分析了财务指标,剔除汇兑影响后,2026年Q1-Q3销售净利率约14%,销售毛利率为28.0%,期间费用率为17.2%。费用端,销售费用率、管理费用率、研发费用率分别同比提升0.2、-0.3、-0.4个百分点,财务费用率同比提升3.8个百分点,主要受汇兑损失影响。业务发展方面,报告强调了公司全球化布局持续推进,海外市场新品上市30余款,渠道及服务端覆盖500多家子公司、合资公司及代理商,电动化方面今年共完成15款新能源产品上市,部分新能源产品实现海外高端市场突破。投资评级方面,考虑到汇率波动短期扰动,但在全球工程机械景气上行及公司全球化、电动化持续深化背景下,公司作为行业龙头有望持续受益。调整2026-2028年归母净利润预测为95.1/131.1/161.6亿元,当前市值对应PE 17/12/10倍,维持“买入”评级。风险提示包括竞争格局恶化、地缘政治冲突、原材料价格上涨、汇率波动风险。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势向好。从报告内容看,挖掘机国内需求保持韧性,出海市场高景气度持续,欧美市场持续突破显示出行业全球化布局的深化。电动化转型加速,公司今年共完成15款新能源产品上市,部分新能源产品实现海外高端市场突破,表明行业向电动化、智能化方向发展。此外,公司建立“1+5+N”全球研发体系,海外市场新品上市30余款,显示出行业技术创新和研发投入的加强。全球工程机械景气上行,为行业提供了良好的发展背景。但需注意,行业也面临竞争格局恶化、地缘政治冲突、原材料价格上涨、汇率波动等风险因素,这些因素可能对行业发展带来不确定性。
研报重点分析了哪些方面?
研报重点分析了业绩表现、财务指标、业务发展和投资评级四个方面。业绩表现方面,报告详细解读了2026年Q3归母净利润同比增长20.6%超市场预期,以及Q1-Q3的整体业绩数据。财务指标方面,报告分析了销售净利率、销售毛利率、期间费用率等关键指标,并特别指出财务费用率同比提升主要受汇兑损失影响。业务发展方面,报告强调了公司全球化布局持续推进,海外市场新品上市30余款,渠道及服务端覆盖500多家子公司、合资公司及代理商,电动化方面今年共完成15款新能源产品上市。投资评级方面,报告考虑到汇率波动短期扰动,但在全球工程机械景气上行及公司全球化、电动化持续深化背景下,公司作为行业龙头有望持续受益,调整2026-2028年归母净利润预测为95.1/131.1/161.6亿元,当前市值对应PE 17/12/10倍,维持“买入”评级。
当前工程机械市场现状如何?
当前工程机械市场呈现全球化布局加速和电动化转型加速的特点。从报告内容看,挖掘机国内需求保持韧性,出海市场高景气度持续,欧美市场持续突破显示出行业全球化布局的深化。公司建立“1+5+N”全球研发体系,海外市场新品上市30余款,渠道及服务端覆盖500多家子公司、合资公司及代理商,显示出行业在全球化方面的积极布局。同时,电动化转型加速,公司今年共完成15款新能源产品上市,部分新能源产品实现海外高端市场突破,表明行业向电动化、智能化方向发展。但需注意,行业也面临竞争格局恶化、地缘政治冲突、原材料价格上涨、汇率波动等风险因素,这些因素可能对市场现状带来不确定性。
研报提到了哪些风险提示?
研报提到了四项主要风险提示:竞争格局恶化、地缘政治冲突、原材料价格上涨、汇率波动风险。竞争格局恶化可能导致市场份额下降,影响公司业绩表现。地缘政治冲突可能对全球供应链和市场环境带来不确定性,影响公司海外市场拓展。原材料价格上涨可能增加生产成本,压缩利润空间。汇率波动风险方面,报告特别指出财务费用率同比提升3.8个百分点,主要受汇兑损失影响(约29.7亿元,而上年同期为汇兑收益约2.8亿元),未来汇率波动可能对公司财务状况产生持续影响。这些风险因素需引起投资者关注。