猜你想问
这份研报主要讲了什么内容?
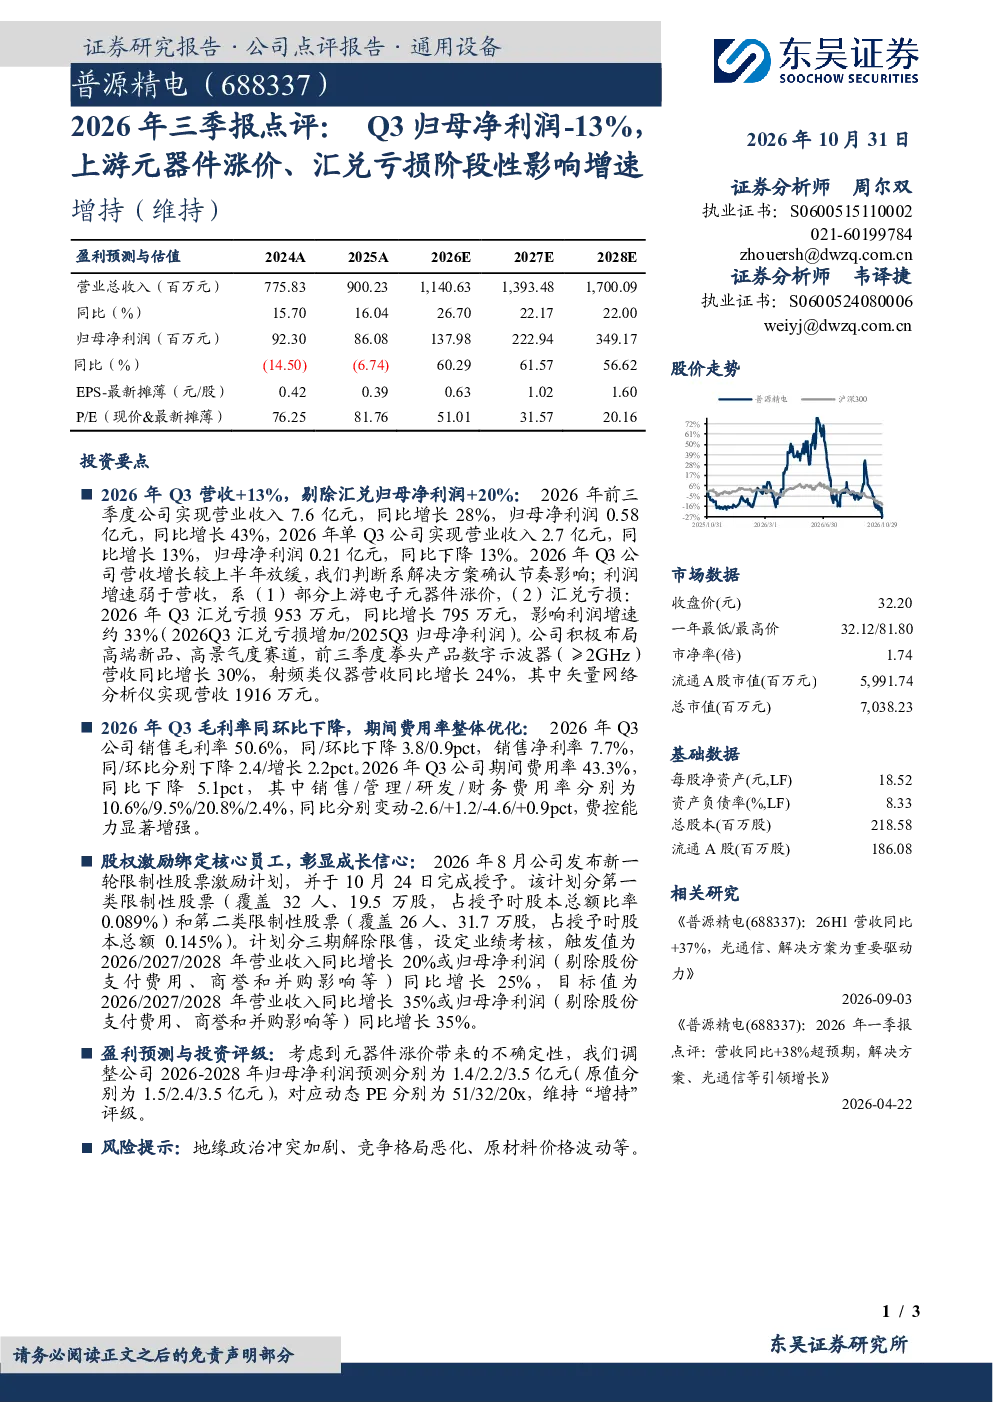
这份研报主要分析了2026年前三季度某电子设备公司(股票代码688337普源精电)的财务表现。报告显示,公司2026年前三季度实现营业收入7.6亿元,同比增长28%;归母净利润0.58亿元,同比增长43%。但单Q3营收2.7亿元,同比增长13%,归母净利润0.21亿元,同比下降13%。营收增速放缓主要受解决方案确认节奏影响,利润增速弱于营收主要因上游电子元器件涨价和汇兑亏损。报告还分析了公司的毛利率、费用率、市场表现、股权激励计划等关键数据。
当前电子设备行业的发展趋势如何?
当前电子设备行业正经历转型升级,上游元器件价格波动对行业利润率造成显著影响。随着5G、AI、物联网等技术的快速发展,行业对高性能、高精度的电子元器件需求持续增长。同时,地缘政治冲突加剧也导致原材料价格波动风险增加。企业需加强供应链管理、技术创新和成本控制能力,以应对市场变化。部分细分领域如射频类仪器、高性能示波器等仍保持较快增长,市场竞争格局日趋激烈。
研报重点分析了哪些方面?
研报重点分析了公司2026年前三季度的营收与利润表现、毛利率与费用率变化、市场估值情况以及股权激励计划。报告指出,公司营收增速放缓主要受解决方案确认节奏影响,利润增速弱于营收主要因上游电子元器件涨价和汇兑亏损。同时,报告也强调了公司期间费用率显著下降,费控能力增强。此外,报告还分析了公司产品结构变化,如数字示波器、射频类仪器等产品的营收增长情况。
从市场角度看,该电子设备公司处于什么位置?
从市场角度看,该电子设备公司(股票代码688337普源精电)在行业内具有一定的竞争力。公司2026年前三季度实现营业收入7.6亿元,同比增长28%;归母净利润0.58亿元,同比增长43%。报告显示,公司市净率为1.74倍,流通A股市值为5,991.74百万元,总市值为7,038.23百万元。公司产品结构不断优化,数字示波器(≥2GHz)和射频类仪器营收同比增长分别为30%和24%。但公司也面临上游元器件涨价和汇兑亏损的挑战。
研报提示了哪些主要风险?
研报提示了几个主要风险因素。首先,上游电子元器件价格持续波动可能对公司的成本控制和盈利能力造成不利影响。其次,地缘政治冲突加剧可能导致供应链中断或原材料价格进一步上涨。此外,行业竞争格局日趋激烈,可能导致产品价格下降或市场份额被侵蚀。最后,汇率波动风险也对公司利润表现产生影响。公司需密切关注这些风险因素,并采取有效措施加以应对。