猜你想问
华测检测2026年前三季度业绩表现如何?
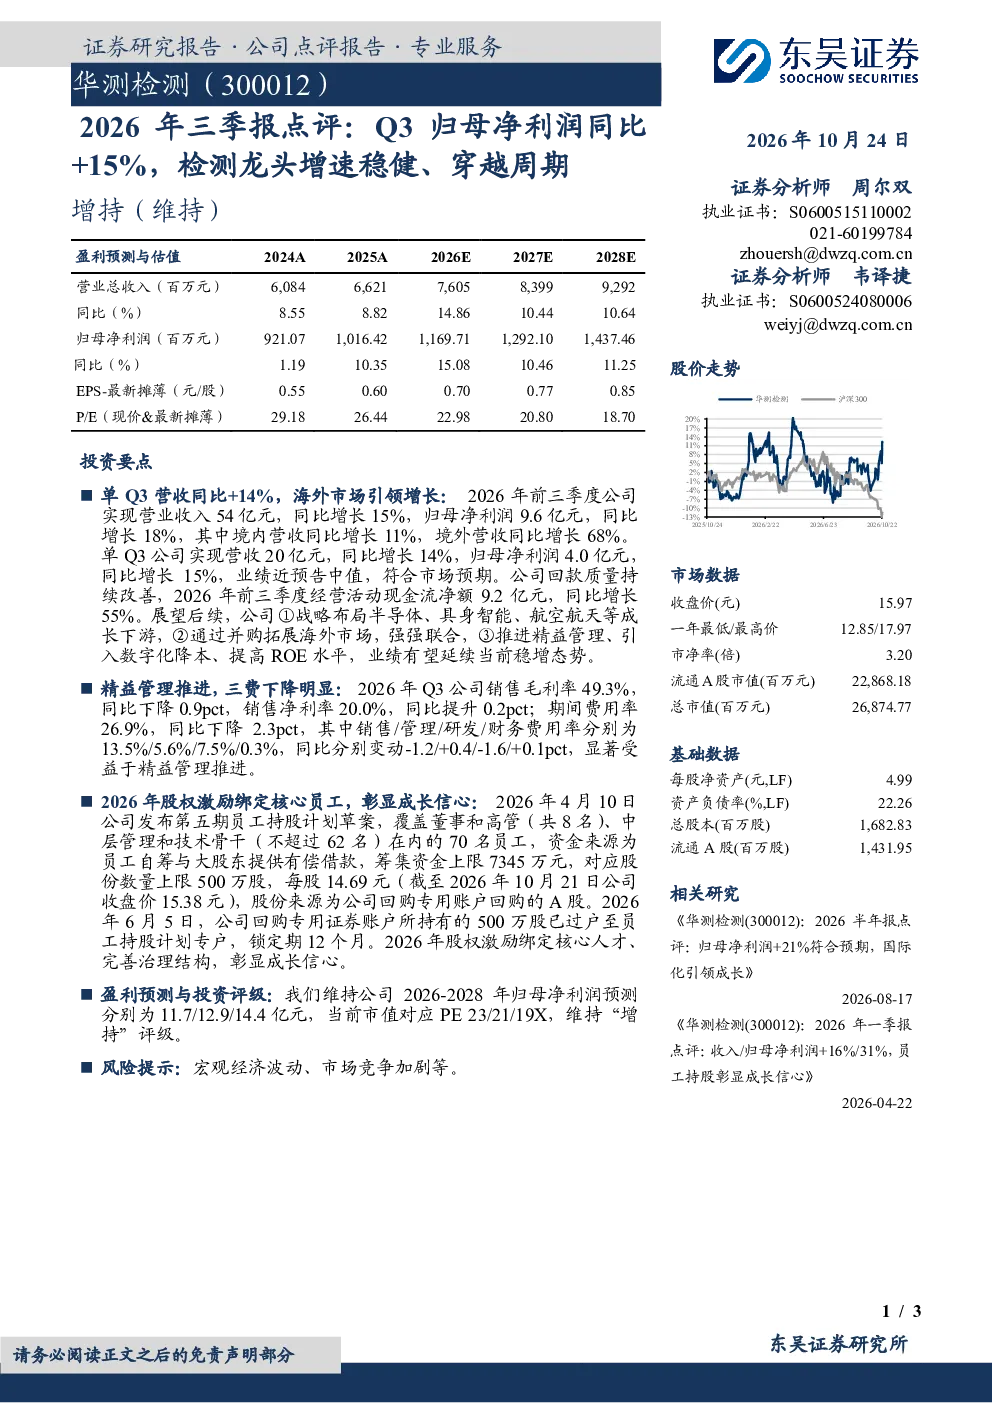
华测检测2026年前三季度业绩稳健增长,Q3归母净利润同比增长15%。公司整体营业收入54亿元(同比增长15%),归母净利润9.6亿元(同比增长18%),境外营收同比增长68%。这显示公司不仅在国内市场保持稳定,海外市场更是引领增长,体现了检测龙头穿越周期的稳健表现。海外市场的高增长主要得益于公司在全球的布局和品牌影响力,进一步巩固了其行业地位。同时,公司通过精益管理推进降本增效,有效控制了期间费用率,为利润增长提供了支撑。
检测行业未来发展趋势如何?
检测行业未来发展趋势向好,随着全球经济的复苏和产业升级,对检测认证服务的需求将持续增长。特别是在新能源、半导体、高端制造等领域,对检测技术的精度和效率要求不断提高,推动行业向高端化、智能化方向发展。同时,国际市场竞争加剧,头部企业通过技术并购和海外扩张来提升市场份额。华测检测作为行业龙头,凭借其技术优势和国际网络,有望在行业整合中占据有利位置,持续受益于行业增长。此外,政策支持对检测行业的发展也起到积极作用,特别是在质量安全和环境保护方面,监管要求趋严将促进检测服务需求增加。
华测检测报告重点分析了哪些方面?
华测检测报告重点分析了公司业绩的稳健增长和穿越周期的能力。报告详细展示了公司2026年前三季度及Q3单季的营收、净利润、境外营收等关键数据,突出了其海外市场的高增长贡献。同时,报告强调了公司通过精益管理降低成本、提升效率的举措,以及股权激励计划对公司长期发展的信心传递。此外,报告还分析了公司的费用率结构,期间费用率26.9%同比下降2.3pct,显示公司运营效率提升。报告还维持了2026-2028年归母净利润预测,并维持“增持”评级,体现了对公司在行业中的领先地位和未来发展的信心。
当前检测市场竞争现状如何?
当前检测市场竞争激烈,但头部企业优势明显。随着行业需求的增长,检测服务市场吸引了众多参与者,包括国内外大型检测机构、技术服务公司以及新兴企业。市场竞争主要体现在技术、服务、品牌和市场份额等方面。华测检测作为行业龙头,凭借其技术实力、全球网络和品牌影响力,在市场竞争中占据领先地位。然而,市场竞争加剧也促使企业通过技术创新和并购来提升竞争力。此外,国际市场竞争尤为激烈,头部企业通过海外扩张来提升市场份额。华测检测的稳健增长和海外市场的高增长,显示其在竞争中的优势地位,但未来仍需关注市场竞争带来的挑战。
华测检测报告提示了哪些风险?
华测检测报告提示了宏观经济波动和市场竞争加剧等风险。宏观经济波动可能影响客户的投资和采购决策,进而影响检测服务的需求。特别是在全球经济不确定性增加的背景下,企业可能会缩减资本开支,对检测行业产生负面影响。此外,市场竞争加剧也可能导致价格压力和利润率下降,头部企业需要持续提升技术和服务水平来应对竞争。虽然华测检测凭借其行业地位和品牌影响力,能够较好地应对这些风险,但投资者仍需关注宏观经济和行业竞争的变化,以评估公司未来的发展前景。