猜你想问
2026年三季报核心数据表现如何?
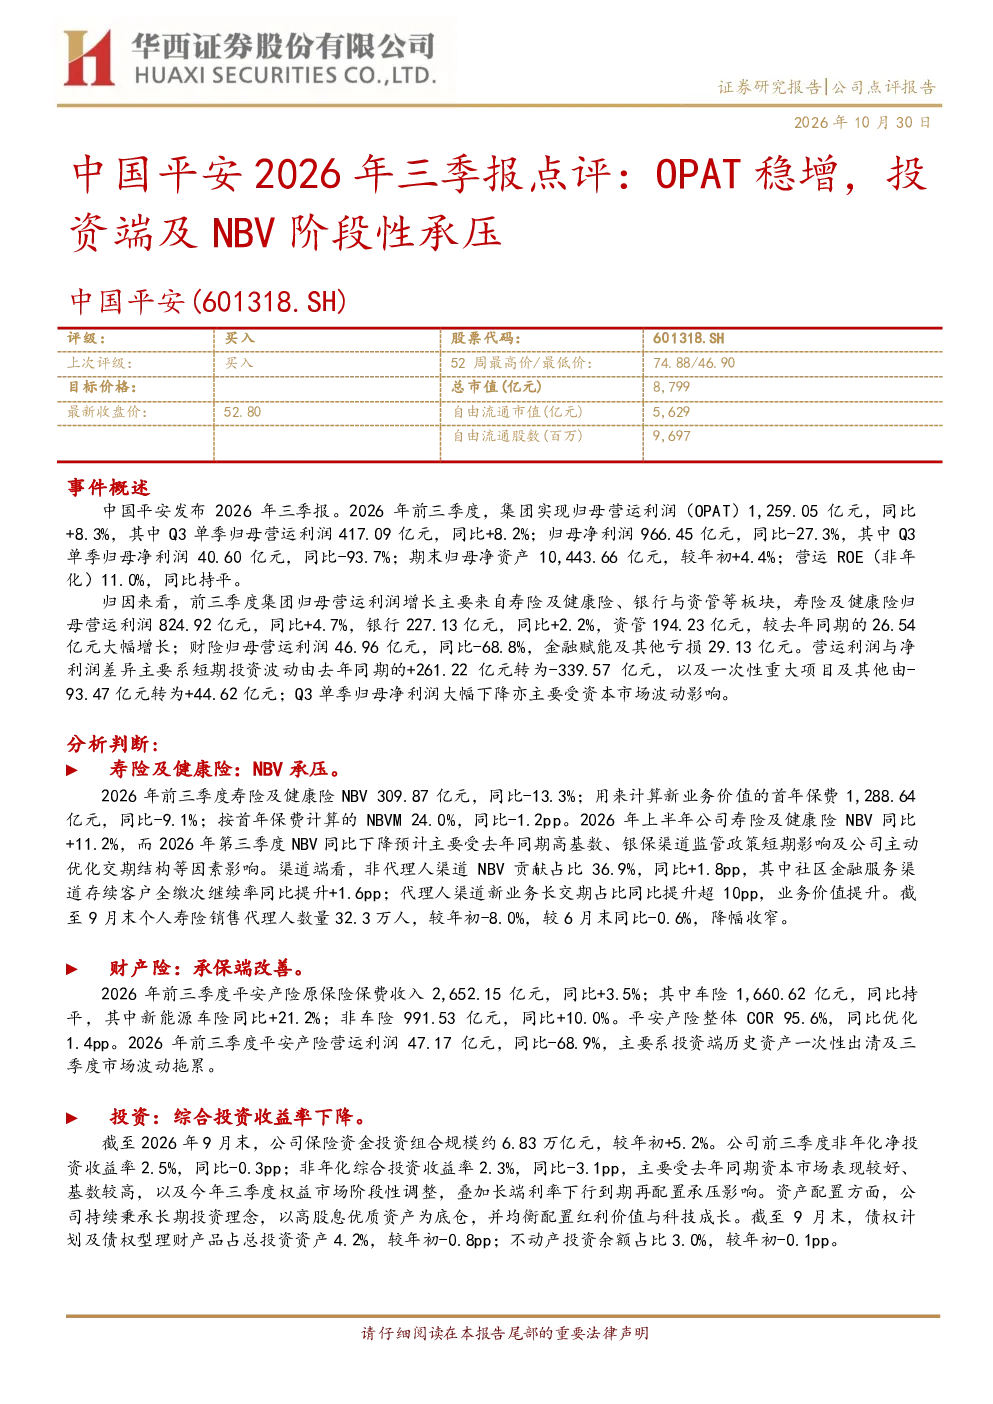
2026年前三季度,中国平安集团实现归母营运利润1259.05亿元,同比+8.3%,其中Q3单季归母营运利润417.09亿元,同比+8.2%;归母净利润966.45亿元,同比-27.3%,其中Q3单季归母净利润40.60亿元,同比-93.7%。期末归母净资产10443.66亿元,较年初+4.4%;营运ROE(非年化)11.0%,同比持平。寿险及健康险板块前三季度归母营运利润824.92亿元,同比+4.7%,但NBV承压,同比-13.3%。财产险板块前三季度原保险保费收入2652.15亿元,同比+3.5%,车险收入1660.62亿元,同比持平,新能源车险同比+21.2%。投资端表现方面,保险资金投资组合规模约6.83万亿元,较年初+5.2%,前三季度非年化净投资收益率2.5%,同比-0.3pp。
寿险及健康险板块未来发展趋势如何?
寿险及健康险板块前三季度归母营运利润824.92亿元,同比+4.7%,但NBV承压,同比-13.3%,首年保费1288.64亿元,同比-9.1%,NBVM 24.0%,同比-1.2pp。代理人渠道新业务长交期占比同比提升超10pp,业务价值提升。截至9月末个人寿险销售代理人数量32.3万人,较年初-8.0%。未来发展趋势显示,代理人渠道转型持续推进,新业务价值仍面临挑战,但业务结构优化带来积极变化。
报告对财产险板块的重点分析是什么?
财产险板块前三季度原保险保费收入2652.15亿元,同比+3.5%,车险收入1660.62亿元,同比持平,新能源车险同比+21.2%;非车险991.53亿元,同比+10.0%。整体COR 95.6%,同比优化1.4pp。营运利润47.17亿元,同比-68.9%,主要系投资端历史资产一次性出清及三季度市场波动拖累。报告指出,财产险板块保费收入保持稳定增长,车险市场结构持续优化,非车险业务发展稳健,但投资端波动对短期利润造成影响。
当前保险行业市场现状如何?
当前保险行业市场现状显示,头部公司营运利润保持增长,但净利润波动较大。寿险板块NBV承压,代理人渠道转型面临挑战;财产险板块保费收入稳定,车险市场竞争激烈,非车险业务增长潜力较大;投资端受资本市场调整及利率下行影响,收益率有所下降。行业整体处于转型期,业务结构优化和投资能力提升是关键。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济不稳定可能导致需求下降;资本市场大幅震荡可能影响投资收益;利率持续下行可能压缩利差空间。此外,寿险板块NBV持续承压、代理人渠道转型不确定性、投资端资产配置调整等因素也可能带来风险。需关注行业政策变化及市场环境波动对经营的影响。